地域分析記事

地域の暮らしと地域課題を数学とデータで考える

 午後7時を過ぎるころから、町の景色が少しずつ変わっていく。スーパーの駐車場から車が減り、ドラッグストアの看板が暗くなり、個人商店のシャッターが下りる。午後8時ともなれば、昼間にはそれなりに生活の気配があった通りが、驚くほど静かになる地域もある。都会から移り住んだ人なら、最初はその静けさを「地方らしい落ち着き」と感じるかもしれないが、牛乳を買い忘れた、翌朝のパンがない、帰宅が遅れて夕食を用意できなかった、子どもに必要な日用品が突然切れた、という瞬間に、その静けさは風情ではなく生活上の制約へ姿を変える。

 この問題を単に「地方には店が少ない」と考えるだけでは、本質の半分しか見えてこない。人口減少地域では店舗数だけでなく、住民が商品を必要とする時間と、商品を購入できる時間との間にずれが生まれている場合があるからである。言い換えれば、地理的な買物空白だけでなく、時間的な買物空白が存在する可能性がある。

 ただし、ここで慎重でなければならない。午後8時以降に店が閉まっているからといって、その時間帯に十分な購買需要が必ず存在するとは限らない。「買えない人がいる」ということと、「事業として採算が取れるほど買いたい人がいる」ということはまったく別だからである。

 それでも、この時間の空白を市場として測ってみる価値はある。

店が早く閉まるのには合理的な理由がある

 地方の店が早く閉店するのは、経営者の努力不足でも、サービス精神が足りないからでもない。午後8時、午後9時まで営業したとしても、その時間帯に来店する客が数人しかいなければ、人件費、照明、冷暖房、レジ管理、防犯、在庫管理などの追加費用を回収できない。人口が減少すれば商圏そのものが小さくなり、高齢化が進めば買物時間が昼間に集中する傾向も強くなるため、「夜は客が少ないから閉める」という判断には経済合理性がある。

 その一方で、店が早く閉まるようになると、住民も「夜には買えない」という前提で生活するようになる。昼間に買い物を済ませ、夜に必要なものが出ても我慢するようになり、やがて夜間の購買実績そのものが消えていく。その結果、店側には「夜には売れない」という数字だけが残るが、それが本当に需要の不存在を意味するのか、それとも供給がないため購買行動として観測されなくなったのかは分からない。

 ここには、地方の小さな市場を分析するとき特有の難しさがある。

「売れていない」と「欲しくない」は同じではない

 たとえば午後9時に牛乳が必要になった人がいるとする。しかし、町の店がすべて閉まっていれば、その人は商品を購入できない。翌朝まで我慢するか、別の商品で代用するか、遠方の店まで車を走らせることになるが、地域内の夜間売上として記録される数字はゼロである。

 このときゼロなのは、需要そのものではなく「観測された販売量」である。人が欲しいと思ったこと、買いたいと思ったこと、しかし買えなかったことは通常の販売データには残らない。

 この違いは重要である。

 しかし逆に、「売上が記録されていないのだから、隠れた巨大需要がある」と考えるのも誤りである。潜在需要が存在する可能性と、その需要が事業として十分な大きさを持っていることは別問題だからだ。

 したがって、「夜間需要は確実に存在する」と結論づけるのではなく、「供給されていないため観測できていない需要が存在する可能性があり、その規模を測定する必要がある」と考える方が科学的である。

商機になるかどうかは、客数だけでは決まらない

 夜間に数人の需要が存在すると分かったとしても、それだけで店を夜10時まで開けるべきだという結論にはならない。むしろ人口の少ない地域では、「何人来るか」と同じくらい、「何人来れば採算が合うのか」という損益分岐点の方が重要になる。

 仮に、夜間の客一人が千円の商品を購入し、その販売によって実際に事業者の手元に残る金額が二百円だったとする。夜間営業を維持する追加費用が一日五千円なら、二十五人ほどの利用客が必要になる。一方、人を配置せず、既存店舗の商品を無人受取設備で渡す仕組みにして追加費用を一日千五百円まで下げられれば、必要な利用客は八人程度になる。

 もちろん、これは実際の事業費を示した数字ではなく、構造を説明するための単純な例にすぎない。しかし、ここから重要なことが分かる。人口減少地域では、需要を大きくすること以上に、少ない需要でも成立するように固定費を下げることが事業成立の鍵になるのである。

 つまり、商機は「夜まで開いている店を作ること」ではなく、「夜まで人を置かなくても商品を受け取れる仕組みを作ること」にあるかもしれない。

営業時間を延ばすのではなく、販売と受取を分ける

 この考え方を進めると、夜間営業そのものを行う必要がなくなる。昼間にスーパーや商店で商品を準備し、夕方までに注文を確定し、住民が夜になってから指定場所で受け取る仕組みにすればよい。冷蔵品や冷凍品であれば適切な設備が必要になるが、店舗全体を夜まで営業させるより固定費を抑えられる可能性がある。

 重要なのは、商品の販売時間と受取時間を分離することである。

 従来の小売業では、客が店に来る時間に店員もいなければならなかった。しかし、注文、決済、商品の準備、受け取りを別々の時間に分ければ、人を常駐させる必要はなくなる。人口密度の低い地域では、この時間分離が採算性を大きく左右する。

 これなら既存商店とも競争しにくい。新規事業者が商品を大量に仕入れて在庫を抱えるのではなく、既存店舗の商品を夜でも受け取れるようにする仕組みを提供すれば、地域内の売上を奪い合うのではなく、これまで売上になっていなかった時間帯の需要を拾える可能性がある。

本当の競争相手は「翌朝まで我慢すること」

 夜間需要の商品を考えるとき、都会のコンビニエンスストアの品揃えをそのまま再現してはいけない。人口の少ない地域で数千種類の商品をそろえれば、販売量の少ない在庫が増え、廃棄と資金負担だけが大きくなる。

 むしろ考えるべきなのは、「夜になってから突然必要になりやすい商品」である。牛乳やパン、飲料、冷凍食品、簡単な夕食、紙おむつ、衛生用品、電池などには、計画的に購入する商品とは少し違った性格がある。昼間に買っておける商品であっても、人は買い忘れるし、予想外に消費することもある。

 こうした商品で重要なのは、競争相手が他店だけではないという点である。

 本当の競争相手は、「今日は買わずに明日まで待とう」という行動である。

 五百円の商品を買うために車で二十分走らなければならなければ、多くの人は諦めるかもしれない。しかし、家から数分の場所で受け取れるなら購入する人が出てくる可能性がある。地方では、商品価格そのものだけではなく、「今入手できること」「遠くまで行かなくてよいこと」が付加価値になる。

 ただし、その価値に住民がいくら支払うのかは実際に測らなければ分からない。

アンケートより重要なのは「本当に払うか」

 新しいサービスを考えると、「夜でも買い物ができたら利用しますか」と住民に尋ねたくなる。おそらく多くの人が好意的に答えるだろう。しかし、「利用したい」と「実際に千円を支払う」の間には大きな差がある。

 市場調査では、口頭で答えた希望よりも、実際の購買行動の方が信頼性が高い。

 そのため、この事業を検証するなら、大規模な設備投資をする前に小さな実験を行うべきである。数十世帯から百世帯程度を対象に一定期間、午後8時以降に何を必要としたかを記録し、その後、実際に予約販売や夜間受取サービスを試験的に始める。すると「利用したい人の割合」だけでなく、「実際に買った人の割合」「一人あたり購入金額」「何度繰り返し利用したか」「どの商品が売れたか」まで測定できる。

 この段階まで進んで初めて、「時間的な買物空白が商機であるか」を客観的に判断できるようになる。

配送は便利だが、必ずしも安くない

 夜間の買物問題を考えると、宅配すればよいという発想も自然に出てくる。しかし、ここには注意が必要である。

 仮に千円の商品を販売して、粗利益として二百五十円が残るとする。それを一件の家庭まで届けるために三百円の追加費用がかかれば、商品を売るほど五十円ずつ赤字になる。

 地方では住宅間の距離が長くなるため、配送コストが都市部以上に重くなることもある。したがって、夜間対応では一件ずつの個別配送より、地域ごとの受取拠点、決まった時間の巡回、複数世帯へのまとめ配送、既存配送網との共同運行などの方が経済的に成立しやすい。

 配送という言葉には便利な印象があるが、事業者から見れば、移動距離はそのまま費用になる。

 そのため「店舗を開けるより配送すれば安い」と単純化することはできない。

客が少ないなら、需要を束ねる

 人口の少ない地域で夜間の商品受取だけを事業にすると、利用回数が少なすぎる可能性がある。そこで考えられるのが、一つの設備や配送網に複数の生活サービスを載せる方法である。

 高齢者向けの日用品、共働き世帯向けの夕食、地域農産物、クリーニングの受け渡しなどを、同じ受取拠点や同じ注文システムで扱えれば、一つのサービスだけでは回収できなかった費用を複数の事業で分担できる。

 これは人口密度の低い地域に適した考え方である。

 ただし、何でも加えればよいわけではない。商品ごとに別の冷蔵設備が必要になったり、配送時間が増えたり、在庫管理が複雑になったりすれば、かえって費用が膨らむ可能性がある。

 したがって重要なのは、同じ設備、同じ車両、同じ注文システム、同じ顧客管理を共用できる需要だけを束ねることである。

 その条件を満たして初めて、複数サービスを扱うことが経営効率につながる。

「店がない」のは需要がない証拠ではない

 「もし夜間に大きな需要があるなら、すでに誰かが店を開いているはずだ」という考え方には一理ある。しかし、それだけで需要の不存在を証明することはできない。

 人口の少ない地域では、需要が存在していても、初期投資が大きい、人手を確保できない、事業者が需要の存在を知らない、採算性を測るデータがない、既存の商店が高齢化している、といった理由で新しい供給が生まれないことがある。

 したがって、供給されていない市場には二種類ある。

 本当に需要がなくて誰も参入しない市場と、需要はあるが従来の事業モデルでは採算が合わず、誰も参入できない市場である。

 新しい商機が存在するとすれば、後者である。

無人店舗にも魔法はない

 ここまで読むと、無人店舗や無人受取設備を置けば問題が解決するように見えるかもしれない。しかし、無人化しても費用がゼロになるわけではない。

 設備費、電気代、冷蔵・冷凍設備、防犯、決済手数料、補充作業、故障対応、清掃などは残る。利用者が一日に数人しかいなければ、設備費の回収に長い年月がかかる可能性もある。

 したがって、最初に調べるべきなのは「どの設備を買うか」ではない。

 午後8時以降に何人が何を必要としており、どの程度の頻度で利用し、便利さにいくらまで支払うのかを確かめることである。

 設備は、その数字が見えてから考えればよい。

全国展開より先に、一つの町で数字を取る

 営業時間の空白は、一つの町だけに存在する特殊な現象ではない。人口減少や小売店舗の撤退が進む地域では、似た問題が起きている可能性がある。

 そのため、一つの地域で成立した仕組みを別の地域へ展開できる可能性はある。

 しかし、ここでも注意が必要である。

 人口構成、車の保有率、既存店舗までの距離、高齢者の割合、観光客の数、通勤者の帰宅時間などは地域によって大きく違うため、一つの町で成功したからといって、全国どこでも同じように成立するとは限らない。

 それでも、注文、決済、受け取り、在庫連携といった仕組み自体を標準化できれば、地域ごとにすべてを一から作る必要はなくなる。

 新規事業として狙うべきなのは、全国に同じ商品を売ることではなく、「人口密度が低い地域でも成立する販売方式」を作ることなのかもしれない。

小さな不便だからこそ、大企業には入りにくい

 人口減少地域には、住民にとっては困るが、大企業には市場が小さすぎる問題が数多く存在する。

 夜間の買物も、その一つになり得る。

 一つの町で一日に十人しか利用しないサービスを、大企業が全国規模の事業として運営するのは難しい。しかし、店舗を持たず、既存商店と連携し、固定費を小さくした地域事業者であれば成立する可能性がある。

 ここでは事業規模の違いが重要になる。

 年間何十億円もの売上が必要な企業にとって魅力がなくても、地域内で月数十万円、百万円規模の売上を積み重ねる小規模事業者にとっては意味のある市場かもしれない。

 地方の新規ビジネスでは、「市場が小さい」という事実だけで可能性を否定するのではなく、「どの規模の事業者なら成立する市場なのか」を考える必要がある。

午後8時の暗さを、市場として測ってみる

 夜8時、町から店の明かりが消える。

 その景色を人口減少の象徴として眺めることもできる。商店が減り、営業時間が短くなり、生活の選択肢が少なくなっていることは事実である。

 しかし、明かりが消れたあとも、人々の暮らしは続いている。仕事から帰り、夕食を食べ、子どもを寝かせ、翌日の支度をする。その途中で牛乳がないことに気づき、明日のパンを買い忘れたことを思い出し、今日は料理を作りたくないと思うこともある。

 その一つ一つが商売になるとは限らない。

 むしろ、多くはそのまま我慢され、翌朝まで持ち越されるだろう。

 それでも、その中に一定の頻度で繰り返され、一定の金額を支払ってでも解決したい不便があるなら、そこには市場が存在する。

 重要なのは、最初から「商機がある」と信じることではない。

 どれほどの人が、どのくらい困っており、いくらなら支払うのかを小さく測定することである。そして利用者が少なくても成立するように、人を常駐させず、在庫を持ちすぎず、既存店舗を利用し、受取拠点や配送網を共用する。

 その数字が合ったときに初めて、「営業時間の空白」は商機になる。

 午後8時の暗さそのものに価値があるのではない。

 その暗さの中で、住民がどんな不便を何度も諦めているのか。それを感覚ではなく行動として測り、少ない需要でも成立する仕組みに変えられるかどうか。

 地方の新しい商売は、そこから始まるのかもしれない。

地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る

 地方の町を車で走っていると、ときどき不思議な感覚に襲われる。昔そこに何があったのかはもう思い出せないのに、新しく建ったドラッグストアの姿だけは妙にはっきり目に入ってくるのである。広い駐車場に大きな看板、明るい店内には薬だけでなく、牛乳、卵、パン、冷凍食品、菓子、洗剤、ティッシュ、化粧品、酒まで並び、かつて「薬を買う場所」だったはずのドラッグストアは、いつの間にか町の小さな生活百貨店のような存在になった。

 しかも興味深いのは、日本全体では人口減少が続いているにもかかわらず、ドラッグストア市場はなお拡大していることである。経済産業省の商業動態統計によれば、2025年のドラッグストア販売額は前年より5.5%増え、店舗数も3.6%増加した。人口が減れば店も減るという単純な関係では説明できない現象が、現実には起きているのである。

 ただし、ここで一つ慎重にならなければならない。日本全体で人口が減る一方、ドラッグストアの店舗数が増えているという事実と、人口が減っている市町村ほどドラッグストアが増えているという事実は同じではない。後者を証明するには市町村単位の人口推移と店舗数を重ねて分析する必要があり、全国統計だけからそこまで断定することはできない。また、商業動態統計のドラッグストア調査は、原則として50店舗以上を有する企業、またはドラッグストアの年間販売額が100億円以上の企業を対象としており、全国のすべての店舗を数えたものではない。それでも、人口減少社会のなかでドラッグストアが食品や日用品の販売を拡大し、小売業における存在感を強めていること自体は、現在の地方の暮らし方を考えるうえで十分に興味深い。

 住民の立場から見れば、新しいドラッグストアは歓迎すべき存在に見える。薬を買えるだけでなく、食品も日用品もそろい、夜まで営業していて駐車場も広い。スーパー、薬局、化粧品店、酒屋を別々に回らなくても、一つの店でかなりの買い物が済むのだから、忙しい家庭にも、自動車を利用できる高齢者にも便利である。

 それでは、ドラッグストアが増えた町は本当に「便利な町」になったのだろうか。この当たり前に見える問いを少し疑ってみると、地方の商業が静かに組み替えられている姿が見えてくる。

薬を売る店で、なぜ食品を買うようになったのか

 昔ながらの薬局を思い浮かべれば、現在のドラッグストアの姿はかなり違って見える。店の奥には医薬品が並んでいるが、入口近くでは飲料や菓子が山積みになり、冷蔵ケースには牛乳や豆腐、冷凍ケースには食品が並んでいる。店舗によっては酒や生鮮食品まで扱っており、もはや「薬を売る店」という説明だけでは実態を表せない。

 数字を見ると、この変化が単なる印象ではないことが分かる。2025年のドラッグストアの食品販売額は、前年より9.1%増加し、食品は販売額全体のおよそ3分の1を占めるまでになった。ドラッグストア市場の成長を支えている商品群の一つが、薬ではなく食品なのである。

 ただし、食品販売額の増加を、そのまま購入数量の増加と考えることはできない。総務省の消費者物価指数によれば、2025年の全国の食料品価格は前年比6.8%上昇しており、ドラッグストアの食品販売額9.1%増にも物価上昇の影響が含まれていると考えられる。仮に販売商品の価格が一律に6.8%上昇したとすれば、販売数量に相当する増加率は約2.2%にとどまる計算になる。ただし、これは異なる統計を組み合わせた概算であり、実際の販売数量が2.2%増えたことを示すものではない。商品構成や値引き率の違いもあるため、消費者が以前より多くの商品を購入したのか、別の店から購買先を移したのかを知るには、さらに詳しいデータが必要になる。

 また、ドラッグストア全体の販売額が5.5%増加した一方で、店舗数も3.6%増えていることを考慮する必要がある。販売額を店舗数で割った単純な1店舗当たり販売額の増加率は約1.8%であり、市場拡大のかなりの部分が店舗網の拡大と関係していることが分かる。この約1.8%も物価上昇の影響を含む名目上の数字であり、既存店の販売数量や利益が同じ割合で増加したことを意味しない。人口減少社会でドラッグストアが成長しているという事実は確かでも、その成長の中身は慎重に見なければならないのである。

 それでも、ドラッグストアが食品を重視する理由は理解しやすい。牛乳や卵、飲料、菓子、冷凍食品などは日常的に購入されるため、消費者を繰り返し店へ呼び込む力がある。食品を買いに来た人が洗剤を買い、化粧品を買い、必要になれば医薬品も買うようになれば、一つの店舗で複数の需要を取り込むことができる。

 流通分野の研究でも、食品カテゴリーの購入とドラッグストアへの継続利用との間に関連があることが示されている。食品は単に売上を作る商品であるだけでなく、顧客との接点を増やし、「またこの店へ来る」という習慣を形成する役割を持つと考えられる。ただし、食品を購入したから継続利用するようになったのか、もともとその店をよく利用する人が食品も購入しているのかについては、関連性と因果関係を区別する必要がある。

 この変化を地域の側から見ると、さらに別の意味が現れる。住民一人が一か月に使えるお金には限りがあり、人口が減ったからといって一人の人が二倍の歯磨き粉を使ったり、三倍の牛乳を飲んだりするわけではない。その状況でドラッグストアの食品や日用品の販売が伸びれば、これまでスーパー、薬局、化粧品店、酒屋などに向かっていた消費の一部が移動している可能性を考える必要がある。

 もっとも、地域の消費総額が常に一定というわけでもない。物価が上がれば販売金額は増え、世帯数や年齢構成が変われば購入する商品の種類も変化する。観光客や近隣自治体からの買い物客が流入することもあれば、逆に住民が地域外へ買い物に出かけることもある。したがって、ドラッグストアの売上増加を、そのまま地元の個人商店から奪った売上と見なすことはできない。

 地方の商店が減る背景には、人口減少、経営者の高齢化、後継者不足、消費者行動の変化、自動車社会への移行など多くの要因があり、そこへ大型小売業やチェーン店との競争が加わっていると考える方が現実に近い。実際、中小企業庁の商店街実態調査でも、経営者の高齢化に伴う後継者問題は商店街の大きな課題として挙げられている。

 したがって、ドラッグストアの増加を地域商業衰退の直接的な原因と決めつけることも、衰退と無関係だと考えることも適切ではない。薬、食品、日用品、化粧品など、かつて複数の店が分担していた役割を一つの店舗に集め、広い商圏から客を集めるという経営の仕組みが、人口減少社会の消費環境に適応している可能性があるのである。

「一軒で全部買える」という便利さ

 仕事を終えた夕方、車を停めて店に入り、風邪薬を買い、牛乳を買い、洗剤を買い、翌朝のパンまで買って帰ることができれば、その便利さを否定する理由はない。一つの店舗で必要な買い物が終われば、移動時間や店を探す時間を短縮できる。価格や品ぞろえも希望に合っているなら、消費者にとって合理的な選択である。

 しかし、「一軒で多くの買い物が済む」という便利さには少し皮肉な性質がある。一軒で買い物が完結するほど、二軒目や三軒目へ行く必要がなくなるからである。

 かつて町には、薬は薬局、肉は肉屋、魚は魚屋、酒は酒屋、日用品は雑貨店というように、それぞれ別の役割を持つ店が存在していた。それを昔の美しい風景として無条件に懐かしむ必要はなく、営業時間が短かったり、品ぞろえが少なかったり、価格が高かったりした店も当然あった。それでも、多くの異なる店が存在するということは、町のなかに複数の商売と複数の選択肢が存在することでもあった。

 ドラッグストアは、それらの役割の一部を一か所へ集約する。消費者個人から見れば移動する必要が少なくなって便利になる一方、町全体から見れば、利用される店舗の種類が減ったり、特定の店舗への依存が強まったりする可能性がある。ここに「個人にとっての便利さ」と「町全体の便利さ」が必ずしも一致しない理由がある。

 家から五分のところに大型店が一軒ある町と、十分以内に性格の違う店が五軒ある町では、どちらが便利なのだろう。価格や移動時間を重視すれば前者かもしれないが、商品の選択肢や専門性を重視すれば後者かもしれない。さらに唯一の大型店が撤退したときのことまで考えれば、答えは変わってくる。

 もっとも、五軒の店が存在していても、必要な食品を扱う店が一軒しかなければ、食料品の供給という点では決して強い町とはいえない。反対に、同じ業態のドラッグストアが三軒あっても、それぞれが食品や日用品を取り扱っていれば、一軒が閉店した際の代替先になり得る。店の種類が多いことと、生活に必要な機能が十分に確保されていることも、厳密には同じではないのである。

 つまり、便利さとは店の数だけでは測れず、業態の種類だけでも測れない。何が買えるのか、いくらで買えるのか、どれだけの時間をかけて行けるのか、そして特定の店がなくなっても生活が続けられるのかという、複数の条件によって決まるのである。

「増えた店」だけを見ていると、町の変化を見誤る

 町を観察するとき、人は新しくできたものには敏感だが、静かに消えていったものには意外と気づかない。新しいドラッグストアの大きな看板は目に入るが、その数年前に閉店した小さな薬局や酒屋、化粧品店、食料品店のことは時間とともに忘れられていく。そうなると町の記憶には、「ドラッグストアが増えた」という変化だけが残りやすい。

 しかし、本当に地域を分析しようとするなら、増えた店だけを数えても十分ではない。十年あるいは二十年という時間のなかで、どの種類の店が増え、どの種類の店が減ったのかを同時に見る必要がある。もし薬局、酒屋、個人商店、小型スーパーなどが減る一方でドラッグストアが増えている地域があるなら、そこでは単純に店舗が増えたのではなく、地域消費の受け皿となる業態が変化した可能性がある。

 大規模小売店の出店が周辺の既存店に与える影響については国内でも実証研究が行われている。大阪府と兵庫県の長期データを用いた研究では、大型店の出店が既存小売店の売上や存続に負の影響を及ぼす場合があることが確認されている。ただし、その影響は既存店の種類や規模、新規出店店舗との距離、商圏の条件などによって異なる。この研究結果を、そのままドラッグストア固有の影響や全国すべての地域に当てはめることはできない。

 さらに、同じ時期にドラッグストアが増え、個人商店が減っていたとしても、それだけで前者が後者を閉店に追い込んだとは証明できない。経営者の引退や後継者不足によって店舗が減少する一方、残された需要を取り込む形でチェーン店が進出してきた可能性もある。逆に、新規出店による価格競争が既存店の経営を難しくした可能性もあり、どちらの説明が実態に近いかは地域ごとの調査によって判断する必要がある。

 だからこそ、「ドラッグストアが増えた町」を見るときには、それを犯人探しにしてはいけない。むしろ、消費者がどの店を選ぶようになり、各店舗の売上や経営環境がどのように変化し、その結果として地域の商業構造がどう組み替えられたのかを見る方が有益である。

 消費者が便利で安い店を選ぶことは合理的であり、店側がその需要に応えることも合理的である。しかし、個々の判断が合理的であっても、その積み重ねが十年後の町にとって望ましい結果をもたらすとは限らない。市場というものの興味深さは、まさにそこにある。

高齢社会でドラッグストアが担うもの

 ドラッグストアと高齢社会の関係も単純ではない。「高齢者が増えたからドラッグストアが増えた」と因果関係を決めつけることはできず、店舗立地には人口密度、交通量、競合状況、土地価格、物流条件、企業の出店戦略など多くの条件が影響する。

 それでも、現在のドラッグストアが高齢社会で担える役割は大きい。医薬品だけでなく、衛生用品、介護関連商品、食品、日用品などを扱い、調剤を行う薬局を併設する店舗であれば、医療機関を受診したあと処方箋に基づく薬を受け取り、そのまま生活用品や食品まで買って帰ることができる。

 ただし、ドラッグストアが存在することと、処方箋に基づく調剤を受けられることは同じではない。一般用医薬品の販売と処方箋調剤では必要な資格者や店舗の体制が異なり、薬剤師の配置、調剤受付時間、在宅患者への対応などにも違いがある。地域の医療や健康を支える機能を評価するなら、ドラッグストアの店舗数だけでなく、実際にどのようなサービスを利用できるかまで確かめる必要がある。

 そして、この便利さにはもう一つ重要な条件が潜んでいる。店まで行けなければならないのである。

 地方のドラッグストアには、幹線道路沿いに大きな駐車場を備え、自動車での来店を前提としている店舗が少なくない。車を運転できる人にとっては非常に便利だが、運転できなくなったとき、同じ店が突然遠い場所へ変わる可能性がある。

 農林水産省の農林水産政策研究所は、店舗までの直線距離が500メートル以上あり、自動車を利用することが困難な65歳以上の人を「食料品アクセス困難人口」として推計している。2020年には全国で約904万人、65歳以上人口の25.6%がこの条件に該当した。75歳以上に限ると約566万人で、75歳以上人口の31.0%に相当する。

 この推計では、対象となる店舗に食料品スーパーやコンビニエンスストアだけでなく、ドラッグストアも含まれている。ただし、2015年以前の推計にはドラッグストアが含まれていなかったため、異なる年の数字を単純に比較することには注意が必要である。また、500メートルという基準は直線距離であり、実際の道路に沿った徒歩距離や坂道、歩道の整備状況、横断歩道の位置などをすべて反映しているわけではない。したがって、この904万人という数字は一定の統計上の条件に基づく推計であり、買い物に困っている人のすべてを数えたものではない。

 それでも、この数字が示しているのは、店が存在することと、その店を利用できることが同じではないという事実である。

 六十代では車で五分の大型店を便利だと感じていた人が、八十代になって免許を返納すると、その店へ行く交通手段を失うかもしれない。そのとき、以前なら歩いて行けた小さな商店がすでになくなっていれば、「大型店がある便利な町」は、その人にとって「買い物へ行きにくい町」に変わる。

 もっとも、買い物の方法は自家用車と徒歩だけではない。家族による送迎、公共交通、移動販売、宅配、ネットスーパーなどが利用できれば、店舗までの距離が長くても生活を支えられる場合がある。反対に、店舗が近くても道路環境が悪かったり、必要な商品が販売されていなかったりすれば、十分な便利さは得られない。

 したがって町の便利さを考えるなら、「店があるか」という問いだけでは足りない。「誰が、どのような交通手段で、その店へ行けるのか」、さらに「行けない人にはどのような代替手段があるのか」まで考える必要がある。

安さが示しているのは、所得よりも買い物行動かもしれない

 ドラッグストアの大きな魅力の一つが価格であることは間違いない。食品や日用品が安く売られていることも多く、家計にとってその恩恵は大きい。物価が上昇し、日々の食費や生活費への負担感が強まる状況では、少しでも安く購入できる店舗が選ばれるのは自然なことである。

 しかし、ここから「ドラッグストアが多い町は所得が低い」と結論づけることはできない。店舗立地には所得以外にも人口、交通量、地価、物流、競合店舗、商圏人口、企業ごとの出店戦略など多数の要因が関係しているため、店舗数だけから住民の経済状態を推測すれば誤った結論に到達する危険がある。

 また、低価格の商品が目立つからといって、店舗内のすべての商品が他店より安いとも限らない。集客力の高い食品を安く販売し、医薬品や化粧品、日用品などを組み合わせて収益を確保する経営方法も考えられる。消費者の側でも、牛乳はドラッグストアで買い、生鮮食品はスーパーで買うというように、商品ごとに購入先を使い分けることがある。

 このような行動を考えると、一回の買い物で支払う金額だけでなく、移動にかかる時間や燃料費、複数の店を回る手間まで含めて便利さを考える必要がある。食品が数十円安くても、そのために長い距離を移動するなら、家計全体で見た利益は小さくなるかもしれない。反対に、通勤や通院の帰り道に買い物を済ませられるなら、多少価格が高くても合理的な選択になる場合がある。

 地域分析として興味深いのは、所得そのものより「住民がどのような買い方を選んでいるか」である。一つの店舗で食品と日用品をまとめて買いたいのか、安さを重視するのか、専門店を使い分けるのか、車で遠くまで買い物へ行くのか、近所の店を頻繁に利用するのか。こうした小さな選択が積み重なり、その町で成立する店舗の種類を変えていく。

 店は単に商品を置いている建物ではない。その町に暮らす人が、何を買い、どこまで移動し、何を一度に済ませ、何に時間とお金を使うのかという日常行動と、それに対応する企業の経営判断によって存在している。そう考えると、ドラッグストアの看板は人口統計とは別の意味で、地域生活を読むための一つの手掛かりになる。

店が増えても、町の機能が増えたとは限らない

 町の変化を考えるうえで重要なのは、ドラッグストアが増えること自体ではなく、それによって地域全体で利用できる生活機能がどのように変わるかという点である。

 ドラッグストア同士が競争すれば、価格が下がり、品ぞろえが充実し、営業時間も便利になる可能性がある。しかし、どれほど立派なドラッグストアが三軒あっても、それだけで本屋、衣料品店、飲食店、電器店などの役割まで満たせるわけではない。店舗数の増加が、生活に必要な機能の種類の増加につながるとは限らないのである。

 もっとも、同じ業態の店舗が増えることと、生活機能が単純に減ることも同じではない。ドラッグストア一軒でも、食品、医薬品、日用品、衛生用品など複数の役割を担うことができ、同じような店が複数存在すれば、一軒が閉店した際の代替先になる可能性もある。重要なのは業態の種類だけでなく、実際にどのような商品やサービスが利用でき、それらが地域のどこに、どれほど安定して供給されているかという点である。

 十軒の店があっても九軒が似たような品ぞろえなら、数字の上では店が多い町でも、生活上の選択肢は意外に狭いかもしれない。反対に店舗数が少なくても、スーパー、飲食店、医療機関、衣料品店、ホームセンターなど異なる機能が確保されていれば、町の生活には一定の多様性が残る。ただし、店舗の種類が多くても、住民が利用できない場所に集中していたり、必要な商品が十分に供給されていなかったりすれば、その多様性をそのまま便利さと評価することはできない。

 チェーン店の増加が商業空間を均質化させる可能性については、都市計画や商業研究の分野でも議論されている。全国どこへ行っても同じ看板、似た建物、似た商品構成が現れることで、買い物の安心感や効率性は高まる一方、土地ごとの商業景観の違いは小さく見えるようになる。ただし、景観の均質化と住民の生活満足度の低下は同じものではなく、慣れた店があることに安心感を覚える人もいれば、地域独自の店が残ることに価値を見いだす人もいる。

 ここでも「チェーン店は悪い」という話にする必要はない。チェーン店が成長するのは、それを利用する消費者に価格、品ぞろえ、営業時間などの明確な利点があるからであり、問題は便利さそのものではなく、地域全体の機能が特定の企業や少数の店舗へ偏りすぎていないかという点にある。

 ドラッグストアが増えた町は、便利になっていないわけではない。ただ、町全体の便利さがあらゆる面で向上したというより、「ある種類の便利さが非常に強くなった」と考える方が正確かもしれない。

「便利な一軒」がなくなったとき

 大型店舗へ買い物機能が集まることには、もう一つ見落とされやすい問題がある。その店がなくなったときである。

 地方都市では、大型店が撤退したあと地域住民の買い物環境が悪化した事例が実際に研究されている。兵庫県高砂市の大型商業施設の撤退を対象とした研究では、調査回答者の九割を超える人が、撤退によって買い物の困難度が高まったと回答している。ただし、これは調査回答者についての結果であり、市全体の住民が同じ割合で困難を感じたことを意味するものではない。また、この事例を全国のドラッグストアにそのまま当てはめることもできない。

 それでも、生活機能を少数の店舗へ集中させれば、その店舗が撤退した際の影響が大きくなるという構造は理解しやすい。商売である以上、どんな店舗も永遠に存在する保証はない。人口が減り、競争環境が変化し、企業が出店戦略を変更すれば、昨日まで町の中心だった大型店が閉店することもある。

 ここに「効率」と「冗長性」の違いがある。

 冗長性とは、同じ役割を果たす手段が複数存在し、一つが失われても全体の機能を維持できる性質である。同じような商品を扱う店が複数存在する町は、競争の激化という問題を抱える一方、一軒が閉店しても別の店で買い物を続けられる可能性がある。反対に、一つの大型店ですべてを済ませられる町は非常に効率的でも、その一つへの依存が高ければ、撤退したときの影響が大きくなる。

 この考え方は、単なる印象論ではない。商業環境の研究では、店舗の立地や規模に基づく充足度に加えて、地域の利便性が少数の店舗へどの程度依存しているかを安定度として評価する方法も提案されている。店舗が近くにあるという現在の便利さだけでなく、その便利さが一部の店舗に集中していないかを測ることには、理論的な意味があるのである。

 ただし、店舗数が多ければ必ず安定するとも限らない。複数のチェーン店が同じ経営環境の悪化に直面すれば、短期間に相次いで撤退する可能性がある。逆に、店舗が少なくても、経営が安定した店に加えて移動販売や宅配などの代替手段が整っていれば、住民の生活機能を維持できる場合もある。地域の強さは、単なる店舗数ではなく、代替手段の確保と、その持続可能性によって決まる部分が大きい。

 町の便利さを考えるなら、今日の買い物がどれほど楽かだけでなく、その便利さが十年後にも残っているかという視点が必要なのである。

町の便利さは、どのように測ればよいのか

 ここまで考えてくると、「ドラッグストアが増えた町は本当に便利になったのか」という問いに答えるためには、店舗数だけではなく、いくつかの異なる指標を組み合わせる必要があることが分かる。

 第一に必要なのは、店舗の供給量である。人口一万人当たりの小売店舗数や、一定範囲内に存在する食品販売店舗数などを調べれば、住民に対してどれほどの店舗が存在するかを把握できる。ただし、人口当たりの店舗数は人口減少によって分母が小さくなるだけでも増加するため、実際の店舗数の変化と区別しなければならない。

 第二に必要なのは、店舗の種類ではなく、実際に利用できる生活機能の把握である。食品、医薬品、衣料品、日用品、医療関連サービスなどをどこで利用できるのかを調べれば、見かけ上の店舗数だけでは分からない商業機能の偏りを確認できる。特にドラッグストアの場合、食品の取り扱い範囲や調剤機能の有無は店舗によって異なるため、同じ業態として一括りにしない方が実態を捉えやすい。

 第三に重要なのが移動時間である。自動車で五分の距離と徒歩で五分の距離は同じではなく、自動車を利用できない高齢者にとっては、近くに見える店でも到達することが難しい場合がある。住民の居住地から店舗までの徒歩時間、自動車移動時間、公共交通の利用可能性を分けて調べれば、誰にとって便利になり、誰にとって不便さが残っているのかを明らかにしやすい。

 第四に考えるべきなのは、買い物の経済的負担である。単に商品の価格を比べるだけでなく、移動にかかる燃料費や交通費、所要時間、まとめ買いによる負担などを含めて考えれば、店舗の低価格戦略が実際の生活費にどの程度の利益をもたらしているのかを、より現実的に評価できる。

 第五に必要なのが、店舗撤退への耐久力である。例えば、町で最も多く利用されている食品販売店舗が閉店したと仮定し、その前後で住民の買い物先までの移動時間がどの程度増えるかを計算する。そうすれば、現在の便利さだけでなく、その便利さがどれほど特定の店舗に依存しているのかも評価できる。

 このような分析を御宿町、いすみ市、勝浦市、大多喜町などの地域で行うなら、現在のドラッグストアの店舗数を調べるだけでは不十分である。十年から二十年程度の人口推移と小売店舗の開閉店、年齢別人口、自動車利用の状況、公共交通、食品販売機能の分布などを組み合わせることで、地域商業の変化をより客観的に捉えられる。

 その際、国勢調査や経済センサスなどの公的統計を利用することは有効だが、業態分類の変更や調査対象の違い、自治体の境界、統計の公表時期などにも注意する必要がある。また、店舗の出店と既存店の撤退が同じ地域で起きていても、それだけで因果関係を確定することはできない。出店地域と条件が似た非出店地域を比較するなど、人口や交通条件の変化を考慮した分析を行うことで、初めて影響をより厳密に検討できる。

 もちろん、町の暮らしやすさのすべてを数字に置き換えられるわけではない。店員との会話を楽しみにしている人、顔なじみの店で相談できることに安心感を覚える人、誰にも気兼ねせず大型店で買い物を済ませたい人など、便利さの感じ方はそれぞれ異なる。統計が示すのは生活環境の一面であり、住民の経験や満足度と照らし合わせることで、その意味がより明確になる。

 重要なのは、「大型店が増えたから発展している」「個人商店が減ったから衰退している」と最初から結論を決めることではない。どの機能が増え、どの機能が減り、その変化が誰に利益をもたらし、誰に負担を生じさせているのかを、できるだけ公平に確かめることである。

ドラッグストアの駐車場から、町の未来を見る

 夕方になると、地方のドラッグストアの駐車場には次々と車が入ってくる。会社帰りの人、高齢の夫婦、子どもを乗せた家族が店へ入り、食品や薬や日用品を買って帰っていく。その風景を見れば、ドラッグストアが地域生活の一部を支えていることは理解できる。

 だから、ドラッグストアを地方衰退の象徴として描くのも正しくない。むしろ人口が減り、高齢化が進み、買い物行動が自動車中心になった地域社会に適応しながら、薬、食品、日用品を供給する店舗として、現在のドラッグストアは経営上の合理性を備えた存在と考えられる。

 しかし、合理的な店舗が増えることと、町全体が豊かになることは同じではない。

 薬も買える。食品も買える。洗剤も買える。夜まで営業していて駐車場も広い。それでも別の場所では本屋がなくなり、衣料品店がなくなり、食堂が減り、個人商店が閉じていくのだとすれば、私たちは単純に「不便な町から便利な町へ」移動しているのではなく、「多様な町から効率的な町へ」移動しているのかもしれない。

 ただし、その変化が実際に起きているかどうかは、地域ごとの店舗構成や住民の利用実態によって確かめなければならない。ドラッグストアが増えたことで生活必需品の購入先が増え、以前より便利になった人もいるだろうし、徒歩圏内の商店がなくなって不便になった人もいるだろう。同じ町のなかでも、年齢、居住地、移動手段、生活習慣によって評価は異なるのである。

 効率的な町は暮らしやすいが、効率だけを追求した町は、何か一つが失われたときに思いがけない弱さを見せることがある。一方、多様な店舗が残っていれば必ず豊かで安定した町になるわけでもなく、経営を維持できない店舗が増えれば、その多様性自体が持続しなくなる。地域に必要なのは、効率と多様性のどちらか一方を選ぶことではなく、日常の便利さを確保しながら、生活機能を持続させることである。

 だから地域を見るときには、ドラッグストアが何軒あるかだけを数えてはいけない。その周囲で何が消えたのか、どの種類の店が残っているのか、誰が車で来ているのか、車を使えなくなった人はどこで買い物をしているのか、そして十年後にも同じ生活が可能なのかまで考える必要がある。

 ドラッグストアの増加は、それだけで町が発展した証拠にも、衰退した証拠にもならない。

 それは、人口が減っても暮らしは続き、人が減っても買い物はなくならず、限られた需要と変化する生活習慣に合わせて商業の仕組みそのものが静かに組み替えられていることを映す、一つの風景なのだろう。

 次に新しいドラッグストアを見つけたとき、「またできた」とだけ思わず、その広い駐車場の向こう側まで少し眺めてみるとよい。そこには新しくできた店だけではなく、消えていった店、変わっていく住民の生活、車を降りた後の高齢者の暮らし、そしてこれからその町がどのような場所になろうとしているのかまで、ぼんやりと映っているのかもしれない。

地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る

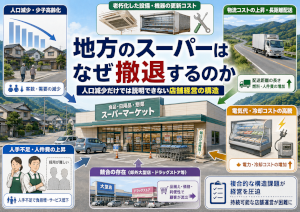
 地方のスーパーが閉店すると、「人口が減ったから仕方がない」と説明されることがあります。確かに、商圏人口の減少は店舗経営に大きな影響を与えます。しかし、人口が減少している地域のスーパーがすべて撤退するわけではありません。反対に、人口が比較的維持されている地域でも、競争激化、人手不足、物流費の上昇、電気料金の負担、建物や設備の老朽化、本部による店舗網の再編などを理由として店舗が閉鎖されることがあります。

 地方スーパーの撤退を理解するうえで重要なのは、「人口が何人いるか」だけを見るのではなく、その店舗が実際に獲得できる客数、客単価、粗利益、店舗維持費、物流費、設備更新費、そして将来の投資回収可能性まで見ることです。したがって、地方スーパーの問題は単純な人口減少問題ではありません。人口減少によって売上の上限が低下する一方、人件費、冷蔵・冷凍設備、物流、建物、情報システムなど、店舗を営業するために必要な費用は同じ割合では減少しません。この「売上は減っても固定的な費用は簡単には減らせない」という構造が、地方店舗の採算を悪化させる大きな理由です。

スーパーの利益構造をどう考えるか

 スーパーの経営を理解するには、まず売上高と利益を分けて考える必要があります。売上高が増えていても、必ずしも利益が増えているとは限りません。会計上、売上総利益は概念的には「売上高-売上原価」で表されます。売上原価は単純な当期の仕入額そのものではなく、期首の商品在庫、当期の商品仕入れ、期末の商品在庫などを考慮して求めます。そのため、「売上高-商品仕入額=利益」と単純化しすぎると、店舗の実態を正しく把握できない場合があります。

 店舗の採算を概念的に示すなら、「営業上得られる粗利益から、人件費、電気・燃料費、物流費、建物・設備費、販売管理費などを差し引いた残り」が店舗経営を支える利益になります。ただし、値引きは販売価格の低下として売上高に反映され、廃棄も在庫や売上原価と関係するため、厳密な会計では単純に独立した費用として並べればよいわけではありません。

 地方スーパーの構造を理解するには、会計上の厳密な利益計算とは別に、損益分岐点という考え方が有効です。例えば、固定的な費用が年間2億円、売上高から売上に比例して増減する費用を差し引いた利益率が20%だと仮定すると、損益分岐点となる年間売上高は10億円です。この店舗の売上高が12億円なら、「12億円×20%-2億円=4,000万円」となり、一定の利益を確保できます。しかし売上高が10億円まで低下すると利益はほぼゼロとなり、9億円まで低下すれば約2,000万円の赤字になります。

 つまり、売上が10%減ったから利益も10%減るとは限りません。一定の水準を下回ると、利益が急速に減少して赤字へ転落します。人口減少地域のスーパーを考える際には、この損益分岐点を下回るかどうかが重要になります。

スーパーの売上は何で決まるのか

 スーパーの売上高は、概念的には「1日当たり来店客数×1人当たり購入額×営業日数」で考えることができます。例えば、1日1,500人が来店し、1人当たり2,000円を購入する店舗なら、1日の売上高は約300万円です。ところが来店客数が1,200人まで減少すると、客単価が同じなら1日の売上高は約240万円となり、1日60万円の差が生まれます。年間360日営業すると仮定した場合、その差は単純計算で約2億1,600万円になります。

 もちろん実際には、食品価格の上昇によって客単価が上がったり、営業時間や品ぞろえを変更したりするため、客数の減少率と売上高の減少率が完全に一致するわけではありません。それでも客数の減少が長期間続けば、店舗の固定的な費用を支えることが難しくなります。

 全国スーパーマーケット協会の2025年版資料では、標準的な店舗を考える参考値として、平日の1日客数が1,675人、客単価が2,191円、土日祝日の1日客数が1,800人、客単価が2,555円とされています。ただし、これは全国すべてのスーパーにそのまま当てはまる数字ではありません。店舗規模、立地、地域特性によって大きく異なるため、「地方スーパーにもこの程度の客数が必要」と直接判断することはできません。

人口と来店客数は同じ割合では変化しない

 商圏人口が10%減ったからといって、店舗の来店客数が必ず10%減るわけではありません。競合店が閉店すれば残った店舗へ利用者が集中することがありますし、人口がほとんど変わらなくても、新しい大型店やドラッグストアが開業すれば既存店の客数が減ることがあります。来店客数は、「商圏人口×実際に来店可能な人の割合×その店舗を選択する割合×来店頻度」といった複数の要因で決まります。そのため、市町村人口だけでは店舗の商圏を十分に表せません。

 特に自動車利用の多い地方では、行政区域と商圏は一致しません。住民が隣接する市町村の大型店へ買い物に行けば、町の人口が維持されていても地元店舗の売上は減少します。一方、人口が減少していても競合店が少なく、地域住民から高い支持を受けている店舗なら、一定の客数を維持できることがあります。

高齢化は単なる需要減少ではない

 高齢者も当然食料品を必要とするため、高齢化した地域で食品需要そのものが消滅するわけではありません。しかし、高齢化によって世帯人数、買い物頻度、購入量、購入する商品の種類、移動手段が変化します。単身世帯や夫婦のみの高齢世帯では、1回当たりの購入量が少なくなりやすく、少量包装や総菜、冷凍食品などへの需要が高まる可能性があります。一方で、自動車を運転できなくなれば店舗までの移動頻度が低下し、生協、宅配、移動販売などへ利用が移る場合もあります。

 したがって、高齢化は単純に「需要が減る」と捉えるべきではありません。需要の量だけでなく、商品の種類、包装単位、買い物頻度、来店手段が変化する問題として考える必要があります。

全国のスーパー売上増加と地方店舗の撤退は矛盾しない

 経済産業省の商業動態統計では、2025年のスーパー販売額は前年比4.7%増加し、店舗数や1店舗当たり販売額も増加しました。しかし、この数字だけから「スーパー業界は好調だから地方店舗も安泰」と判断することはできません。全国の販売額は、食品価格の上昇、新規出店、大型店への顧客集中、高付加価値商品の販売拡大などによって増加します。例えば販売数量がほとんど変化しなくても、商品の平均価格が5%上がれば、名目上の売上高は約5%増えます。

 しかし仕入価格、人件費、電気料金、物流費なども上昇していれば、売上高が増えても利益が増えるとは限りません。スーパーの経営状態を判断するときには、名目売上高だけではなく、売上総利益、営業利益、客数、販売数量などを併せて見る必要があります。また、商業動態統計については、2025年1月に2021年経済センサス-活動調査を基礎とした水準調整が行われています。このため、長期比較を行う際には統計上の不連続にも注意する必要があります。

ドラッグストアとの競争

 近年、地方の食品スーパーにとって無視できない競争相手となっているのがドラッグストアです。経済産業省の統計によると、2025年のドラッグストア販売額は前年比5.5%増加しており、食品や調剤医薬品なども増加要因となっています。

 ドラッグストアでは、医薬品や化粧品、日用品だけでなく、飲料、菓子、調味料、冷凍食品、牛乳、卵などを扱う店舗が増えています。食品以外の商品を販売できることから、一部の商品を集客目的で低価格に設定できる場合もあります。一方、食品スーパーは生鮮食品や総菜を大きな特徴としており、鮮度管理、加工、品出し、値引き、廃棄などの作業が必要です。ドラッグストアの出店によって牛乳、飲料、菓子、調味料、冷凍食品などの売上が移れば、スーパーの経営に影響を与える可能性があります。

 ただし、「ドラッグストアが出店すればスーパーが撤退する」「利益率の高い商品だけがドラッグストアへ流れる」と一律に断定することはできません。商品カテゴリーごとの粗利益率、価格、商圏、店舗間距離、消費者の購買行動などを分析しなければ、実際の影響の大きさは判断できません。

地域外の大型店への顧客流出

 地方では自動車を使って買い物をする世帯が多いため、道路事情の改善が地元店舗にとって必ずしも有利になるとは限りません。道路が整備され、近隣都市の大型店まで短時間で行けるようになれば、住民の買い物範囲が広がります。大型店には、品ぞろえ、価格、駐車場、飲食店や医療機関との併設などの利点があります。その結果、町内人口がほとんど変化していなくても、地元スーパーの店舗選択率が低下することがあります。

 反対に、幹線道路沿いにあり、周辺地域から利用客を集められるスーパーであれば、行政区域を越えた広い商圏を形成することもできます。したがって、道路整備そのものが地元商業を衰退させるのではなく、その道路を通じて顧客がどちらへ移動するかが重要になります。

人手不足と人件費

 スーパーでは、荷受け、品出し、発注、在庫管理、レジ、生鮮加工、総菜調理、清掃、値引き、衛生管理、顧客対応など、多くの業務を人に依存しています。セルフレジや自動発注を導入しても、すべての作業を無人化することはできません。

 全国スーパーマーケット協会の2023年調査では、人手不足対策として採用活動を実施している企業の割合が98.1%でした。ただし、この数字を「スーパー企業の98.1%が人手不足である」と読み替えてはいけません。あくまで、人手不足への対応策として採用活動を実施している企業の割合です。

 地方では若年人口の減少などによって、早朝、夕方、土日祝日に働ける人材を確保しにくい場合があります。採用が難しければ賃金を引き上げる必要があり、人件費が上昇します。人員を減らしすぎれば、品出しや加工、レジ、清掃などのサービス水準が低下し、さらに客数が減少する可能性もあります。省力化設備は重要な対策ですが、設備導入には初期投資が必要です。売上規模の小さい店舗では、省力化による人件費削減効果だけでは投資を十分に回収できない場合があります。

電気料金と冷蔵・冷凍設備

 スーパーは、通常の小売店舗と比較して冷蔵・冷凍設備の電力使用量が大きい業態です。冷蔵ケース、冷凍ケース、バックヤードの冷蔵庫や冷凍庫、空調、照明、厨房設備などを継続的に稼働させる必要があります。

 店舗の客数が減っても、冷蔵・冷凍設備を同じ割合で停止することはできません。営業時間を短縮しても、閉店後に冷蔵設備まで停止することはできないため、電力費の多くは残ります。したがって、売上が低下した店舗では「売上1円当たりの電力費」が上昇しやすくなります。地方店舗で問題になるのは電気料金そのものだけではなく、少ない売上で必要な設備を支えなければならないことです。

地方物流の非効率性

 食品スーパーでは、生鮮食品、牛乳、豆腐、総菜材料などを継続的に配送する必要があります。物流費には、車両費、燃料費、運転者の人件費、荷役費、物流施設費、配送管理費などが含まれます。

 人口密度が高く店舗が集中している地域であれば、短い走行距離で複数店舗へ配送できます。しかし地方では店舗間の距離が長く、1店舗当たりの配送量も少なくなりやすいため、商品1個当たりの物流費が高くなる可能性があります。チェーン全体で考えれば、店舗単独ではわずかに黒字でも、その1店舗を維持するために長距離の配送ルートを残す必要がある場合があります。本部が店舗網全体の物流効率を見直した結果、個別店舗の損益だけではなく配送網全体の効率を理由として閉店することも考えられます。

生鮮食品と総菜の値引き・廃棄

 生鮮食品や総菜は食品スーパーにとって重要な差別化要因ですが、需要予測が外れれば売れ残りが発生します。商品を少なく仕入れれば欠品による販売機会損失が生じ、多く仕入れれば値引きや廃棄が増加します。

 農林水産省によると、2024年度の事業系食品ロスは237万トンで、そのうち食品小売業は48万トンでした。ただし、この48万トンはスーパーだけの数値ではありません。食品小売業全体の数字として理解する必要があります。

 店舗経営上の目的は、単純に「廃棄をゼロにすること」ではありません。廃棄を減らそうとして在庫を極端に減らせば、欠品が増えて売上を失います。重要なのは、欠品による機会損失と、過剰在庫による値引き・廃棄損失の合計を抑えることです。特に観光地では、曜日、天候、連休、季節によって客数が大きく変動します。需要変動が大きい地域ほど適正在庫の予測が難しくなり、在庫管理の難易度が高くなります。

老朽化した店舗が黒字でも閉店する理由

 店舗が現在黒字であることと、将来も営業を続けることが合理的であることは同じではありません。冷蔵・冷凍設備、空調、照明、厨房、レジ、情報システム、屋根、外壁、給排水、駐車場などは、いずれ更新が必要になります。

 例えば店舗改修に3億円必要で、改修によって年間2,000万円の追加的な利益またはキャッシュフローが得られると単純化すれば、投資額を回収するまで15年かかります。しかし、これは非常に簡易的な計算です。実際の企業は、将来得られる現金収支、資金調達費用、金利、設備の耐用期間、商圏人口の将来予測などを考慮します。将来の収益を現在の価値に換算して投資価値を評価する正味現在価値や、投資から得られる収益率を評価する内部収益率などの考え方も用いられます。

 また、設備更新は必ずしも「改修したら利益が増える」という投資とは限りません。「改修しなければ営業を続けられない」という場合もあります。そのため、現在の店舗が黒字でも、今後10年、15年にわたって設備投資を回収できないと判断されれば、更新せず閉店する方が企業として合理的な場合があります。

賃貸借契約や土地・建物も閉店理由になる

 店舗が賃借物件の場合、契約満了や賃料改定が閉店の契機になることがあります。店舗運営会社が営業継続を希望していても、建物所有者が建て替えや売却を選択する場合もあります。自社所有店舗でも、建物維持費、固定資産税、解体費、跡地利用などを含めた判断が行われます。そのため、閉店理由が「契約満了」「諸般の事情」などとしか公表されていない場合、外部の人間が「赤字だから閉店した」と断定することはできません。

チェーン全体では黒字店舗も閉店候補になる

 チェーン企業では、個々の店舗の黒字・赤字だけで店舗存続を判断するとは限りません。限られた資金や人材をどこへ配置すれば企業全体の利益を最大化できるかという視点も重要です。地方店舗が年間1,000万円の利益を出していたとしても、その店舗を閉め、人材や投資資金を別の店舗へ移すことで年間3,000万円の利益が得られるなら、本部が撤退を選択する可能性があります。

 企業が確認するのは、売上高、営業利益率だけではありません。投下した資金からどの程度の利益を得られるか、売場面積当たりの売上はいくらか、従業員1人当たりの売上はいくらか、改装投資を何年間で回収できるか、将来の商圏人口はどうなるか、物流拠点との位置関係はどうか、といった複数の指標を比較します。したがって、住民から見て「いつも客が入っている店」であっても、本部が求める投資効率を満たしていない可能性があります。

小さい店舗ほど不利とは限らない

 小型店舗には、管理者の費用を少ない売上で負担しなければならない、1人の欠勤の影響が大きい、配送1回当たりの商品量が少ない、設備投資を回収しにくいといった不利があります。そのため、「小さな店舗なら固定費が少ないので必ず維持しやすい」とは言えません。

 一方、小型店舗が常に大型店舗より非効率というわけでもありません。全国スーパーマーケット協会の2023年調査では、売場面積800平方メートル未満の店舗について、従業員1人当たり年間売上高は他の規模区分より低い傾向がありました。ところが同じ調査では、売場面積1平方メートル当たり年間売上高は、800平方メートル未満の店舗が約225万円、800~1,200平方メートルが約158万円、1,200~1,600平方メートルが約110万円、1,600平方メートル以上が約109万円となっており、小型店の方が売場面積当たり売上高は高い結果となっています。

 したがって、この統計から「小型店舗は経営効率が悪い」と単純に結論づけることはできません。従業員当たり生産性では不利でも、売場面積当たり生産性では有利な場合があるからです。店舗の適正規模は、人件費、地代・家賃、物流費、商品構成、設備費、商圏人口、客数などを総合して判断する必要があります。地方では、需要に合った小型化が有効な場合もあれば、小型化しても物流費や人件費を十分に削減できず採算改善につながらない場合もあります。

業界統計にも限界がある

 スーパー業界の統計を利用するときには、調査方法にも注意が必要です。全国スーパーマーケット協会の2023年年次統計調査では、国内でスーパーを保有する952社を対象とし、有効回答企業は283社、回収率は29.7%でした。また、店舗状況については各企業から標準的な店舗を回答してもらう方式が含まれています。

 したがって、こうした業界統計はスーパー業界の傾向を把握するうえで非常に有用ですが、全国すべてのスーパーを完全に把握した全数調査ではありません。回答した企業と回答しなかった企業の経営状況が同じとは限らないため、標本の偏りが存在する可能性があります。そのため、業界平均や中央値を特定の地方店舗へそのまま適用することは避ける必要があります。

観光客が多ければスーパーは維持できるのか

 観光地域では、週末、連休、夏季などに来訪者が増え、飲料、酒類、総菜、肉、魚、氷、行楽用品などの売上が増える可能性があります。このため観光需要はスーパーの売上を支える重要な要素になります。しかし、観光客数が多いことと、年間を通して店舗経営が安定することは同じではありません。観光需要は季節や天候に左右され、繁忙期だけ人員を増やさなければならない場合があります。また、観光客が地域へ入る前に大型店で買い物を済ませてしまえば、地域内のスーパーには十分な売上が発生しません。

 したがって観光地では、年間観光客数そのものより、「地域内で実際に食品を購入する観光客が何人いるか」「1人当たりいくら購入するか」「何か月間需要が発生するか」を分析する必要があります。

競合店がなくなれば残ったスーパーは安泰なのか

 競合店が閉店すると、残った店舗へ顧客が集中する可能性があります。しかし競合がなくなれば必ず店舗を維持できるわけではありません。地域全体の需要そのものが店舗の損益分岐点を下回っていれば、地域内で独占的な地位を得ても採算は確保できません。また、価格を大幅に引き上げれば、住民が遠方の大型店、宅配、インターネット販売などへ移行する可能性があります。

 地方スーパーが競争している相手は、同じ町のスーパーだけではありません。近隣都市の大型店、ドラッグストア、コンビニエンスストア、生協、宅配、インターネット販売などを含めて考える必要があります。

ネットスーパーや移動販売は代替になるのか

 ネットスーパーや食品宅配は、店舗まで移動しにくい人にとって有効な手段です。しかし地方では配送区域、配送料、最低注文額、配送時間、決済方法などの制約があります。特に人口密度が低い地域では、配送車が長い距離を走って少数の世帯へ商品を届けることになります。そのため1件当たりの配送費が高くなり、店舗型スーパーと同様に需要密度の問題を抱えます。

 移動販売も重要な手段ですが、車両費、燃料費、人件費、保冷設備、決済費、売れ残りなどの費用が発生します。必要としている住民が多くても、集落が広範囲に分散していれば、1時間に対応できる利用者数が少なくなり、事業採算が悪化します。そのため移動販売では、既存店舗との在庫共有、注文予約、複数地区を組み合わせた巡回、自治体支援、福祉や高齢者見守りとの連携などを組み合わせる方法が考えられます。ただし、補助金によって開始できたとしても、利用者、運転者、車両更新費などを長期間確保できなければ継続できません。

スーパー撤退は住民に何をもたらすのか

 スーパーの閉店による負担は、商品の価格だけでは測れません。近隣店舗がなくなれば、住民は遠方まで移動する必要があります。自動車を利用できる人にとって数キロメートルの増加で済んでも、自動車を運転できない高齢者などにとっては大きな生活上の問題になります。

 実質的な買い物負担は、「商品代金+交通費+配送料+移動時間+家族による送迎や買い物代行の負担」として考える必要があります。遠方の大型店の商品価格が安くても、移動に必要な費用と時間を含めれば必ずしも安いとは限りません。

 買い物頻度が減れば、保存しやすい食品の購入割合が増える可能性もあります。冷凍食品や加工食品そのものが直ちに健康上悪いという意味ではありませんが、生鮮食品を含む幅広い食品を選択する機会が減少する可能性があります。

食料品アクセス困難人口という指標

 農林水産政策研究所では、食料品アクセス困難人口を、「店舗まで500メートル以上離れ、自動車の利用が困難な65歳以上の高齢者」として推計しています。対象となる店舗には、生鮮食品店、百貨店、総合スーパー、食料品スーパー、コンビニエンスストア、ドラッグストアなどが含まれます。

 この指標は地域比較に有効ですが、500メートルという距離だけで実際の買い物環境を完全に評価することはできません。例えば500メートル以内にコンビニエンスストアがあれば統計上は比較的アクセスが確保されていると評価されても、価格、品ぞろえ、容量、生鮮食品の選択肢などがスーパーと同等とは限りません。さらに、直線距離と実際の道路距離は異なります。坂道、歩道、交通量、バスの運行本数、荷物を持って歩けるか、家族の支援があるか、宅配サービスを利用できるかなどによって実際の生活上の困難度は変わります。

スーパーを補助金で維持すればよいのか

 地方のスーパーは民間企業ですが、地域によっては食料供給を支える生活基盤に近い機能を果たしています。ただし、これはスーパーが法律上の公共インフラに指定されているという意味ではありません。近年、国も円滑な食品アクセスの確保を政策課題として位置づけ、店舗、移動販売、宅配、交通などを組み合わせた対応を進めています。

 自治体が特定の店舗へ継続的に公費を投入する場合には、「支援しなければ本当に撤退するのか」「支援によって何年間存続できるのか」「実際に恩恵を受ける住民は何人か」「代替手段より費用対効果が高いか」「競合事業者との公平性を確保できるか」などを検討する必要があります。例えば年間3,000万円を投入し、実際に恩恵を受ける住民が1,000人なら、単純計算では1人当たり年間3万円の公費負担になります。この金額が高いか安いかは、移動販売、買い物バス、タクシー助成、宅配支援などの代替策と比較しなければ判断できません。

 したがって、「スーパーは必要だから税金で残すべきだ」「民間企業だから行政は関与すべきでない」という二者択一で考えるのは適切ではありません。必要なのは、地域住民が必要とする食料供給機能を明確にし、それを最も持続可能な方法で確保することです。

地方で取り得る現実的な対応

 スーパー撤退への対応は、店舗を現在の形のまま残すことだけではありません。商圏に合わせた店舗の小型化、営業時間の見直し、予約販売、商品受け取り拠点、移動販売、宅配、デマンド交通、医療や福祉サービスとの連携などを組み合わせる方法があります。

 小型化によって家賃や電気料金を減らせる可能性がありますが、配送や管理者の費用まで同じ割合で減るとは限りません。営業時間を短縮して人件費を削減しても、冷蔵設備の電力費は残ります。したがって、それぞれの施策について削減できる費用と失われる売上を比較する必要があります。

 食品、日用品、宅配受け取り、行政サービス、金融サービスなどを組み合わせた複合拠点も考えられます。複数の需要を一つの場所へ集約できれば利用者を確保しやすくなる一方、業務が複雑化して人員や設備費が増える可能性もあります。

自治体が把握しておくべきこと

 自治体はスーパーが閉店すると発表されてから対応を考えるのではなく、地域の食料品アクセスを継続的に把握する必要があります。重要なのは、地区別人口や高齢化率だけではありません。食料品店舗の位置、実際の道路距離、運転できない住民の人数、路線バスやデマンド交通、移動販売、生協や宅配の配送区域、タクシー料金、家族送迎の実態、災害時の食料供給などを組み合わせて評価する必要があります。

 特に確認しておくべきなのは、「現在利用している店舗が閉店した場合、次の店舗までの距離と移動時間がどれだけ増えるのか」です。この情報があれば、店舗維持、交通支援、移動販売、宅配支援のどれが合理的なのかを比較しやすくなります。

移住や住宅購入でも店舗の将来性を見る必要がある

 地方へ移住するときには、「今スーパーがある」というだけで生活環境を判断するのは十分ではありません。現在の最寄り店舗が閉店した場合に次の店舗までどの程度距離があるのか、自動車を運転できなくなった場合にどのような移動手段があるのか、生協や宅配を利用できるのか、移動販売があるのかまで確認することが重要です。

 現在60歳前後で自動車を運転できる世帯であっても、10年後、20年後には状況が変わります。地方での住宅購入では、現在の買い物利便性だけでなく、自動車を利用できなくなった後まで生活を維持できるかという視点が必要です。

公開情報だけでは個別店舗の撤退理由を断定できない

 地方スーパーの分析で最も注意すべきなのは、個別店舗の内部情報がほとんど公開されていないことです。通常、店舗単独の売上高、営業利益、人件費率、賃料、電気料金、廃棄率、設備更新額、本部の撤退基準、賃貸借契約、将来の閉店計画などは外部から確認できません。

 そのため、「駐車場が空いている」「建物が古い」「近くにドラッグストアができた」といった観察だけで、赤字や閉店可能性を断定することはできません。同様に、人口が減少している地域で店舗が閉店したからといって、「人口減少が閉店原因だった」と直ちに因果関係を断定することもできません。人口減少と閉店が同時に起きていても、実際の直接的な理由が設備更新、人手不足、物流再編、契約満了などである可能性があります。

「人口減少だけでは説明できない」を科学的に証明するには

 本稿で示した各要因は、経済学や店舗経営の理論から見て合理的であり、公的統計とも大きな矛盾はありません。しかし、どの要因がスーパー撤退にどの程度影響しているかを科学的に証明したものではありません。

 本格的に因果関係を検証するなら、全国の店舗を数年間追跡し、各店舗が翌年も営業しているか、閉店したかを調べる必要があります。そのうえで、商圏人口の増減率、高齢化率、競合スーパー数、ドラッグストア数、物流拠点までの距離、店舗面積、建物年齢、地域の賃金水準などを同時に分析する必要があります。

 さらに、競合店が新しく開店した地域と開店していない地域を比較するなど、他の条件をできるだけそろえた分析を行うことで、「ドラッグストア出店によって閉店確率がどの程度変化したのか」といった因果関係に近い評価が可能になります。したがって、本稿で説明しているのは「地方スーパーが撤退する可能性を高める合理的な経営要因」であり、それぞれの要因について全国共通の因果関係を証明したものではありません。

現実的な結論

 地方スーパーが撤退する理由は、人口減少だけでは説明できません。人口減少は商圏全体の需要を縮小し、売上の上限を低下させる重要な要因ですが、実際に店舗存続を左右するのは、その売上によって人件費、電気料金、物流費、設備費などを負担し、企業が必要とする利益や投資回収を確保できるかどうかです。

 また、全国のスーパー販売額が増加しているからといって、人口減少地域の個別店舗が安定しているとは限りません。食品価格上昇によって名目売上が増加しても、客数や販売数量が減少し、仕入価格や人件費などの上昇が売上増加を上回れば、経営状態は悪化する可能性があります。

 現在黒字の店舗でも、数億円規模の設備更新を今後の商圏人口では回収できないと判断されれば閉店することがあります。チェーン全体の物流や人材配置を考えた結果、単独では黒字の店舗が閉鎖対象になる可能性もあります。一方、小型店舗が必ず不利とも限りません。従業員当たりの生産性では大型店舗に劣る場合があっても、売場面積当たりの売上では小型店舗が高い場合があります。したがって「大型化すればよい」「小型化すればよい」と一律に判断するのではなく、その地域の需要に合った店舗規模を考える必要があります。

 地域の食料供給を維持するために最も重要なのは、「スーパーを残すこと」自体を目的にしないことです。住民が必要な食料を合理的な負担で継続的に入手できることが本来の目的です。スーパーを維持する方が合理的な地域もあれば、小型店舗へ転換した方が合理的な地域もあり、移動販売、宅配、交通支援を組み合わせた方が持続可能な地域もあります。

 その判断には、何人が利用するのか、1日に何人が来店するのか、1人当たりいくら購入するのか、店舗を維持するためにいくら必要なのか、商品を誰が運ぶのか、従業員を確保できるのか、設備更新にいくら必要なのか、赤字が発生した場合に誰が何年間負担するのかを具体的に検証する必要があります。重要なのは、すべてのスーパーを一律に残すことでも、市場原理だけに任せることでもありません。地域ごとに必要な食料供給機能を明確にし、その機能を最も持続可能な方法で確保することです。

データ利用上の注意

 本稿で使用しているスーパー販売額、ドラッグストア販売額、店舗数、客数、生産性、食品ロスなどの数字は、全国または業界全体を対象とした統計です。特定の地方店舗の売上高、利益、閉店理由を直接示すものではありません。

 また、全国スーパーマーケット協会の年次統計調査は業界分析に有用ですが、全国すべての店舗を対象とした全数調査ではなく、回答企業を対象とした調査です。業界平均や中央値を特定の店舗へそのまま当てはめることはできません。個別地域を分析する場合には、国勢調査、住民基本台帳、経済センサス、商業動態統計、企業の公式発表、自治体資料、道路・公共交通情報、店舗の位置などを組み合わせて判断する必要があります。

主な参考資料

 主な資料として、経済産業省「商業動態統計」「2025年小売業販売を振り返る」、全国スーパーマーケット協会「2025年版スーパーマーケット白書」「スーパーマーケット年次統計調査」、農林水産省「食品アクセス問題の現状」「事業系食品ロス量」、農林水産政策研究所「食料品アクセスマップ」、資源エネルギー庁「電気料金の仕組み」、総務省統計局「人口推計」などを参照しています。
地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る