地域分析記事

地域の暮らしと地域課題を数学とデータで考える

車検前に修理か買替えかを判断する方法~5年間の総費用・故障リスク・税制から考える

 車検が近づき、整備工場や販売店から20万円、30万円といった見積りを提示されると、「古い車にこれだけのお金をかけるなら、買い替えた方がよいのではないか」と考えやすくなります。しかし、車検時に支払う金額だけで修理か買替えかを判断すると、経済的には不合理な選択になることがあります。

 重要なのは、今回の支払額ではなく、その支出によって今後何年間、その車をどの程度の費用と故障リスクで使用できるかです。現在の車を修理して乗り続ける場合にも、別の車へ買い替える場合にも、今後3~5年間程度の総費用を同じ期間、同じ条件で比較する必要があります。

 さらに、古い車では13年超の自動車税や自動車重量税の負担増がありますが、税金が高くなるという理由だけで100万円以上の買替えが合理化されるとは限りません。反対に、今回の修理費がそれほど高くなくても、エンジン、変速機、冷却系、エアコンなどで複数の高額故障が予想されるなら、早めに買い替える方が合理的になる場合があります。

1.まず「車検費用」と「修理費」を分けて考える

 一般に「車検代」と呼ばれている金額には、性格の異なる費用がまとめて含まれています。大きく分けると、自動車重量税、自動車損害賠償責任保険料、検査手数料などの法定費用、整備工場や販売店に支払う点検・検査・手続料金、そして実際の整備・修理・部品交換費用です。

 この区別は非常に重要です。例えば30万円の車検見積りを提示されたとしても、その30万円すべてが「払わなければ車検に通らない修理費」ではありません。法定費用、車検基本料、点検料、予防整備として勧められた部品交換などが混在している可能性があります。

 したがって見積書を確認するときには、「今回交換しなければ保安基準を満たさないもの」「現在は車検に通るが安全上近いうちに交換した方がよいもの」「故障予防や性能維持を目的とした予防整備」の三つに分けてもらうと判断しやすくなります。

 あと1~2年で車を手放す予定なら、5年以上使用することを前提とした予防整備をすべて実施する経済的必要性は低くなります。一方、さらに5年以上乗るつもりであれば、故障してから交換するより、状態の悪い部品を計画的に交換した方が結果的に費用や故障リスクを抑えられる場合があります。

2.「修理費が高いか」ではなく「修理後に何年使えるか」を考える

 例えば、今回の車検と修理に30万円必要だとします。30万円だけを見ると、古い車へ支払うには高額に感じられます。しかし、その30万円によって主要な不具合が解消し、その後3年間を大きな修理なしで使用できるなら、年間当たりでは10万円です。

 これに対して、代替車を購入するために180万円必要で、5年後に70万円で売却できるとすると、単純な車両価値の減少だけでも110万円になります。登録費用、整備費、金利などを加えれば、さらに負担は大きくなります。

 反対に今回の修理が15万円で済んでも、変速機に滑りがあり、エアコンにも異常があり、冷却水漏れも発生しているという状態なら、15万円だけを見て「修理の方が安い」と結論づけることも適切ではありません。重要なのは、今回の修理後に残る故障リスクまで含めた将来費用です。

3.比較期間は3年または5年を基本にする

 修理か買替えかの判断を次の車検までの2年間だけで行うと、その後に発生するタイヤ、バッテリー、足回り、エアコンなどの費用を見落とす可能性があります。そのため、一般的には3~5年間程度を比較期間とする方が実態に近い判断ができます。

 数年以内に運転をやめる可能性がある場合や、転居、家族構成の変化などが予定されている場合には2~3年間でも構いません。一方、新車や比較的新しい中古車への買替えを検討し、今後も長期間運転する予定なら、5年間程度で比較した方が車両価格、車検、修理、燃料、税金、将来売却額の違いを把握しやすくなります。

 10年間の比較も可能ですが、期間が長くなるほど燃料価格、故障費、税制、売却額などの予測誤差が大きくなります。そのため10年間を比較する場合には、一つの金額だけを出すのではなく、楽観的な条件、標準的な条件、厳しい条件という複数のケースを設定する方が適切です。

4.修理して乗り続ける場合の総費用

 現在の車を乗り続ける場合には、今回の車検・点検・修理費だけでなく、比較期間中の次回以降の車検費用、予想される修理費、タイヤやバッテリーなどの消耗品費、自動車税、自動車重量税、自動車損害賠償責任保険料、任意保険料、燃料費などを考えます。

 さらに、故障によって代車やタクシーが必要になる場合には、その費用も経済的損失です。比較期間終了時に車を売却できるのであれば、その売却額は総費用から差し引きます。

 古い車では売却価格がほとんど付かない場合もありますが、車両としての査定額がゼロに近くても、輸出、部品、金属資源として一定の価値が残ることがあります。そのため、販売店の下取り価格だけで処分価値を決めず、複数の買取条件を確認した方が合理的です。

5.買い替える場合も購入価格だけでは判断しない

 買替えの場合には、車両本体価格だけではなく、メーカーや販売店のオプション、登録関係費用、車庫証明関係費用、リサイクル料金、税金、自動車損害賠償責任保険料、ローン金利、購入後の整備・車検費用などを含めます。

 一方、現在の車を売却して得られる金額と、比較期間終了時に買替え車を売却して得られる金額は差し引きます。例えば支払総額200万円の車を購入し、5年後に80万円で売却できれば、単純化した車両価値の減少は120万円です。

 したがって、200万円の車を買うから5年間の費用が200万円になるわけではありません。反対に、200万円を一度支払ったという事実だけを理由に買替えを高く評価することも適切ではありません。購入価格と将来売却額との差、つまり比較期間中に失われる車両価値を考えることが重要です。

6.2019年10月以降に登録された車は自動車税が低い

 自家用乗用車では、2019年10月1日以降に初回新規登録された車について、自動車税が引き下げられています。例えば排気量1.0リットル超1.5リットル以下では、2019年9月30日以前に初回登録された車の年税額は34,500円ですが、2019年10月1日以降の初回登録では30,500円となり、年間4,000円の差があります。

総排気量 2019年9月30日以前 2019年10月1日以降 年間差額
1.0リットル以下 29,500円 25,000円 4,500円
1.0リットル超1.5リットル以下 34,500円 30,500円 4,000円
1.5リットル超2.0リットル以下 39,500円 36,000円 3,500円
2.0リットル超2.5リットル以下 45,000円 43,500円 1,500円
2.5リットル超3.0リットル以下 51,000円 50,000円 1,000円

 排気量1.5リットル以下なら5年間で2万円、1.0リットル以下なら2万2,500円の差となります。無視する必要はありませんが、100万円以上の買替え費用と比較すると、税額差だけで買替え費用を回収することは通常困難です。

7.2026年度から自動車税制の一部が変わった

 2019年10月以降、従来の自動車税は「自動車税種別割」と呼ばれていましたが、2026年度の制度改正により、自動車税環境性能割が2026年3月31日で廃止され、従来の自動車税種別割は再び「自動車税」という名称になりました。

 そのため、2019年10月から2026年3月までの資料では「自動車税種別割」、2026年4月以降の資料では「自動車税」と書かれている場合がありますが、毎年の所有に対して課される税金という基本的な性格は同じです。

 また、2019年に自動車取得税に代わって導入された自動車税環境性能割も、2026年3月31日をもって廃止されています。ただし、車を購入するときの税金や諸費用がすべてなくなったわけではなく、消費税、登録関係費用、自動車重量税、自動車損害賠償責任保険料、リサイクル料金などは引き続き発生します。

8.13年超の自動車税を過大評価しない

 一定年数を経過した車では、自動車税が通常より高くなる場合があります。一般的なガソリン車や液化石油ガス車は新車新規登録から13年を超えると、対象となる年度からおおむね15%の重課となり、ディーゼル車では11年超が一つの基準になります。

 ただし、電気自動車や一定のハイブリッド自動車など、重課対象外となる車もあります。また、実際の税額は単純に通常税額へ1.15を掛けた数字と完全には一致しない場合があるため、納税通知書や最新の税額表で確認する必要があります。

 例えば重課による負担増が年間5,000円なら、5年間で約2万5,000円です。決してゼロではありませんが、150万円の車を買う経済的理由としては弱く、税金だけを理由として買い替える判断には注意が必要です。

9.自動車重量税も13年超・18年超で増える

 自家用乗用車の自動車重量税には、経過年数による税率の違いがあります。2026年度の一般的な当分の間税率では、0.5トン・1年当たり13年未満が4,100円、13年超が5,700円、18年超が6,300円です。

 例えば車両重量1.5トンなら、1年当たり13年未満12,300円、13年超17,100円、18年超18,900円となります。2年分の継続車検なら、それぞれ24,600円、34,200円、37,800円となり、13年未満と13年超では2年間で9,600円の差となります。

 ここで注意が必要なのは、「5年間なら9,600円÷2×5=約2万4,000円増える」とする計算は、年平均へ換算した概算値だということです。実際の支払額は比較期間中に何回車検を受けるかによって変わり、車検が2回なら差額は19,200円、3回なら28,800円となる可能性があります。

 さらに、比較開始時点で初回登録から12年の車だからといって、5年間すべて13年超の重量税になるわけでもありません。初回登録年月と実際の車検年月によって適用される税率が変わるため、正確な比較では年月単位で確認する必要があります。

10.13年超の税負担だけでは買替え費用を回収しにくい

 例えば排気量1.5リットル以下、車両重量1.5トンの一般的なガソリン車について、自動車税の重課と自動車重量税の増加を合わせ、5年間で数万円程度の追加負担になるケースを考えることができます。

 この差は総費用へ入れるべきですが、100万円を超える買替え費用と比較すると大きな差ではありません。古い車を買い替える経済的な理由が成立するためには、税金だけではなく、高額修理、燃料費、故障による生活への影響、安全性、現在車と買替え車の売却価値などを合わせて考える必要があります。

11.10万キロ、13年という数字だけで故障は予測できない

 自動車の故障リスクは、年式や走行距離だけでは決まりません。同じ10万キロでも、整備記録が明確で定期的に適切な整備を受けてきた車と、油脂類や消耗部品の管理が不十分だった車では状態が異なります。

 また、走行距離が少なければ必ず状態がよいとも限りません。短距離走行ばかりの使用、長期間の放置、高温や低温環境、潮風による腐食などは、走行距離とは別に車両へ影響します。バッテリー、ゴム部品、シール類、エアコン、各種電装品などは時間そのものによる劣化も受けます。

 したがって「10万キロを超えたから買替え」「13年を超えたから危険」という判断には科学的根拠が十分とはいえません。年式と走行距離はリスクを判断する材料の一部として使い、実際の点検結果と整備履歴を重視する方が合理的です。

12.高額故障が起きそうな部分を確認する

 車検前には、エンジン、冷却系、変速機、エアコン、足回り、操舵系などを重点的に確認した方がよいでしょう。特にエンジンオイルや冷却水の異常な減少、漏れ、変速時の衝撃、加速時の滑り、異音、警告灯、特定速度域での振動などがある場合には、車検整備とは別に故障診断を依頼した方が安全です。

 エアコンについても、単なる冷媒不足なら比較的小さな費用で済む場合がありますが、コンプレッサー、コンデンサー、エバポレーターなどの交換では高額になることがあります。足回りではショックアブソーバー、ブッシュ、ハブベアリング、ドライブシャフト、ステアリング関係などが対象となります。

 ハイブリッド車や電気自動車の場合には、駆動用蓄電池、インバーター、モーター、電動エアコンコンプレッサーなど、一般的なガソリン車とは異なる高額部品があります。ただし、ハイブリッド車だから一定年数で必ず駆動用蓄電池が故障する、といった前提で計算することも適切ではありません。

13.故障確率が分からないなら「期待値」を無理に作らない

 例えば「40万円の修理が25%の確率で起こる」と仮定すれば、期待修理費は40万円×25%=10万円です。この計算自体は正しいのですが、25%という数字に車種別・年式別・走行距離別の統計的根拠がなければ、それは統計値ではなく単なる仮定です。

 実際の中古車では、特定の部品が今後5年間に故障する正確な確率を一般の利用者が求めることは困難です。そのため、根拠の乏しい確率を設定して精密な期待値を出すより、「大きな故障なし」「中程度の修理あり」「高額故障あり」という複数のケースで比較した方が現実的です。

 すべてのケースで修理継続が安ければ継続判断の確度は高まります。反対に、高額故障を想定しなくても買替えの方が安ければ、買替えの合理性は高いと考えられます。悲観的なケースだけで買替えが有利になる場合には、その故障が実際にどの程度起こりそうなのかを整備工場へ確認することが重要です。

14.燃費差を過大評価しない

 新しい車へ買い替えるメリットとして、燃費改善が挙げられることがあります。しかし、その効果は年間走行距離によって大きく異なります。

 例えば現在の車の実燃費が1リットル当たり12キロメートル、買替え車が20キロメートル、年間走行距離6,000キロメートル、ガソリン価格を1リットル180円とします。現在車では年間500リットル、9万円の燃料費となり、買替え車では300リットル、5万4,000円となるため、年間差額は3万6,000円です。

 5年間なら18万円の差となりますが、買替えによる実質車両費が100万円増えるのであれば、燃料費だけでは回収できません。一方、年間2万キロメートル以上走る人であれば燃費差の影響は大きくなるため、買替えの合理性が高まることがあります。

15.修理費が車の時価を超えても、直ちに買替えとは限らない

 「修理費が車の時価を超えたら買い替える」という判断基準があります。事故による保険金額などを考える場合には意味のある基準ですが、家計上の判断では必ずしも合理的とは限りません。

 例えば現在の買取価格が10万円の車に20万円の修理を行い、その後3年間問題なく使用できるなら、修理費は年間約6万7,000円です。一方、同等の用途を満たす代替車を購入するために150万円必要なら、現在車の時価より高い修理費を支払っても、家計全体では修理の方が安くなる可能性があります。

 車の売却価値と、その車を今後生活の中で利用できる価値は同じではありません。修理費と時価だけを比較するのではなく、修理後の使用可能年数と代替車取得費を合わせて考える必要があります。

16.5年間の比較例

 ここでは、考え方を分かりやすくするため単純化した例を考えます。現在の車は初回登録から12年、排気量1.5リットル以下、車両重量1.5トン、走行距離9万キロメートルとします。

 現在車について、今回の車検・点検・必要修理を25万円、2年後の車検・整備を18万円、4年後の車検・整備と消耗品を15万円、その他5年間の小修理や消耗品を15万円と仮定すると、車検・整備・修理関係は合計73万円です。5年後の売却額はゼロとします。

 買替え車については、支払総額180万円、現在車の売却額5万円、5年間の車検・整備・消耗品25万円、5年後の売却額70万円と仮定します。また、新しい車へ替えることで自動車税、重量税、燃料費などが5年間で合計15万円少なくなるとします。

 この15万円には、13年超による税負担の差も含まれているものとし、修理継続側へ別途「13年超の税金5万円」を加算しません。同じ税額差を修理側と買替え側の双方で計上すると、二重計上になるからです。

比較 5年間の費用
現在車の車検・整備・修理 73万円
買替え車購入 180万円
現在車売却 -5万円
買替え車の整備等 +25万円
5年後の買替え車売却 -70万円
税金・燃料費等の節約 -15万円
買替え側合計 115万円

 この条件では修理継続73万円、買替え115万円となり、修理継続の方が42万円少なくなります。したがって、このモデルでは、現在車に今後およそ42万円を超える追加費用が発生すると、単純な金銭比較では買替え側が有利になる方向へ結論が変わります。

 ただし、42万円という数字はすべての車に当てはまる基準ではありません。現在車の売却額、買替え車価格、将来売却額、燃費、税金、整備費などによって大きく変わります。本当に重要なのは、自分の条件で「あといくら修理費が増えたら結論が逆転するか」を計算することです。

17.故障による生活上の損失も考える

 経済的な期待値だけでは判断できない場合もあります。車が故障しても公共交通機関や家族の車を利用できる人と、通勤、通院、介護などで毎日車が必要な人では、同じ故障確率でも影響が異なります。

 例えば高額故障の期待費用が10万円であっても、突然動かなくなると仕事や通院に重大な支障が出る家庭では、単なる修理費以上の損失が発生します。その場合には、より新しく故障リスクの低い車へ買い替えることに一定の経済的価値があります。

 反対に年間走行距離が少なく、故障しても数日間の代替手段があり、数年以内に運転をやめる可能性があるなら、多額の資金を使って新しい車へ買い替える経済的メリットは小さくなる傾向があります。

18.中古車への買替えにも別のリスクがある

 古い車から中古車へ買い替えれば、新車より購入費を抑えられる可能性があります。しかし、中古車には前所有者の使用状況を完全には把握できないという問題があります。

 現在乗っている車なら、オイル交換、修理履歴、事故歴、異音の変化などを自分で把握しています。一方、中古車では、年式が新しく走行距離が少なくても、過去の整備状態、冠水歴、下回りの腐食、短距離走行の多さなどを完全には把握できない場合があります。

 したがって、「今の車より3年新しい」というだけで故障リスクが必ず下がるとは限りません。現在車の整備履歴が明確で重大な異常がない場合には、状態のよく分からない安価な中古車へ買い替えるより、現在車を整備して乗る方が合理的な場合もあります。

19.整備工場には「今後5年間」を聞く

 車検見積りを受けたときには、単に「いくら安くできますか」と聞くのではなく、現在の状態を今後の使用期間と結び付けて確認した方が有効です。

 具体的には、今回交換しなければ車検に通らない部品、現在は車検に通るが早期交換が必要な部品、予防整備として提案されている部品を分けてもらいます。そのうえで、エンジンや変速機の異常、オイルや冷却水の漏れ、下回りの腐食、1~2年以内に高額修理となりそうな部品、さらに4~5年乗る場合に交換が予想される部品について確認します。

 可能であれば別の整備工場でも診断を受けた方がよいでしょう。ただし、最安値だけで比較すると、点検範囲、部品品質、工賃、保証内容などの違いを見落とします。見積総額と同時に、何をどこまで整備する見積りなのかを見る必要があります。

20.現在価値まで考えるとさらに精密になる

 3~5年間程度の一般的な比較なら、将来の支出をそのまま合計しても実用上大きな問題はありません。しかし、10年間の比較や高額なローンを利用する場合には、将来のお金と現在のお金の価値が同じではない点も考慮できます。

 例えば5年後に支払う20万円は、現在支払う20万円とは経済的価値が少し異なります。同様に、5年後に70万円で売却できるとしても、その70万円を現在の70万円と全く同じ価値として扱うわけではありません。

 より厳密に比較する場合には、将来の支出や売却額を一定の割引率で現在価値へ換算します。ただし、3~5年間で修理継続と買替えの差が数十万円以上ある場合には、現在価値計算を加えても結論が逆転しないことが多いため、一般家庭の判断ではまず単純な総費用比較を行い、差が小さいときに精密化すれば十分です。

21.修理継続が合理的になりやすい場合

 エンジンや変速機に重大な異常がなく、車体や下回りに深刻な腐食がなく、今回の修理によって主要な問題が解消すると考えられる場合には、修理継続が合理的になりやすくなります。特に整備履歴が明確で、年間走行距離が少なく、現在の車の使い勝手に不満がなく、数年以内に運転をやめる可能性がある場合には、新しい車の購入費を燃料費や税金の節約だけで回収することは難しくなります。

 現在車の売却価値が既に低い場合も、修理継続側に有利に働く場合があります。車を売却して得られる金額が小さいのに対し、同じ用途を満たす代替車を購入するために100万円以上必要なら、現在車を適切に整備して数年間使用する方が総支出を抑えられる可能性があります。

22.買替えが合理的になりやすい場合

 エンジンや変速機に重大な異常がある、複数の高額部品が同時期に交換時期を迎えている、車体や下回りの腐食が進んでいる、短期間に故障を繰り返しているといった場合には、買替えの合理性が高くなります。

 また、現在車の売却価値がまだ比較的高く、今後5年以上使用する予定があり、買替えによって燃料費や維持費が大きく下がる場合にも買替えが有利になる可能性があります。高齢者の運転支援機能など、安全装備の差が利用状況に大きな影響を与える場合には、純粋な金銭比較以外の価値も考慮する必要があります。

 特に重要なのは、修理継続と買替えの総費用差が小さい場合です。例えば5年間で10万円程度しか違わないのであれば、故障リスク、安全性、保証、使い勝手などを考慮して買替えを選択する合理性があります。反対に50万円、100万円という大きな差があるなら、その差を上回るだけのメリットが買替え側にあるかを慎重に確認する必要があります。

23.最終判断は「損益分岐点」を求める

 最も実用的なのは、「修理か買替えか」の二択を感覚で決めるのではなく、どの条件なら結論が逆転するのかを計算する方法です。

 例えば5年間で修理継続が73万円、買替えが115万円なら、差は42万円です。この場合、「今後5年間に42万円を超える追加修理が発生する可能性が高いか」が重要な判断材料になります。

 年間走行距離についても同じです。年間5,000キロメートルなら燃費改善による節約額は小さくても、年間2万キロメートルなら大きくなります。買替え車価格、現在車の売却額、使用予定年数などについても、どこを超えると結論が逆転するかを見ることで、販売店の説明や漠然とした不安だけに左右されにくくなります。

まとめ

 車検前に修理か買替えかを判断するとき、最も避けたいのは「車検が30万円だから買い替える」「13年を超えるから買い替える」「10万キロだから買い替える」といった一つの数字だけによる判断です。

 合理的な判断では、まず車検見積りを法定費用、点検・手続費用、必要修理、早期交換、予防整備に分けます。そのうえで、現在車を乗り続ける場合と買い替える場合について、今後3~5年間の車検、整備、修理、税金、燃料、保険、消耗品、購入費、金利、将来売却額を同じ期間で比較します。

 2019年10月以降の自動車税引下げ、13年超の自動車税重課、13年超・18年超の自動車重量税、2026年3月末での環境性能割廃止なども総費用へ反映する必要があります。しかし、それぞれの税額差は数千円から数万円規模であることが多く、税金だけで高額な買替え費用を回収できるケースは限定的です。

 また、故障確率について根拠のない数字を設定して精密な期待値を計算しても、結果の信頼性は高まりません。整備記録、実際の診断結果、車種固有の問題、使用状況を確認し、大きな故障がない場合、標準的な修理が発生する場合、高額故障が発生する場合という複数の条件で比較する方が実務的です。

 古い車へ20万円、30万円の修理費を支払うことが、必ずしも不合理とは限りません。逆に修理費が10万円程度だからといって、乗り続けることが必ず有利とも限りません。

 最終的に比較すべきなのは、「今回いくら支払うか」ではなく、「その支出によって、あと何年間、どの程度の費用と故障リスクで車を使えるか」です。さらに、あと何万円の追加修理が発生すれば買替えの方が有利になるのか、年間走行距離がどの程度なら燃費差で結論が変わるのか、何年間使用すれば購入費を回収できるのかという損益分岐点まで確認すれば、修理か買替えかをより客観的に判断できます。
地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る

 地方では、自動車は単なる移動手段ではなく、通院、買い物、金融機関、行政手続き、家族との往来、駅への移動など、日常生活を維持するための重要な交通手段になっています。一方、自動車を所有している限り、車両費、税金、保険、車検、整備、燃料、タイヤ、バッテリーなどの費用が継続的に発生するため、高齢になって免許返納を考える時期になると、「自動車を維持し続けるより、必要なときだけバスやタクシーを利用した方が安いのではないか」という疑問が生じます。

 この考え方は一定の条件では正しいものの、すべての地方居住者に当てはまるわけではありません。年間の外出回数が少なく、病院やスーパーが近く、バスやデマンド交通を利用できる人なら、自動車を手放した方が費用を大きく減らせる可能性があります。しかし、夫婦それぞれが通院し、買い物にも週1~2回出掛け、市町村外の病院へ定期的に通うような世帯では、タクシーを中心とした生活へ移行すると、自動車を所有するより高くなることもあります。

 また、免許返納後の費用を「通院時のタクシー代」だけで計算するのも適切ではありません。バスや鉄道、家族送迎、食品宅配、買い物代行などの費用に加え、家族が送迎するために費やす時間や仕事への影響まで考える必要があります。本記事では、自動車を10年間利用した場合と、免許返納後に公共交通、タクシー、家族送迎、宅配などを組み合わせた場合を比較し、どのような条件で費用の大小が逆転するのかを考えます。

 なお、以下の金額は全国平均や統計上の標準値ではありません。車両価格、任意保険料、燃料価格、タクシー運賃、自治体の助成制度、走行距離などによって大きく変わるため、本記事で設定した比較用のシナリオです。10年間の物価上昇や金利による現在価値の調整も行わず、現在の金額を基準に単純比較します。

最初に結論~外出回数と1回当たりの移動費で結果は変わる

 自動車と免許返納後の交通手段のどちらが安いかを決める中心的な要素は、世帯全体の外出回数と1回当たりの移動費です。さらに、病院やスーパーまでの距離、公共交通やデマンド交通の利用可能性、自動車をこれから購入するのか、すでに所有している車を使い続けるのかによっても結果は大きく変わります。

 本記事の比較用シナリオでは、新たに車両を取得して10年間利用する場合、軽自動車は約326万円、小型乗用車は約471万円となります。条件を変えた感度分析では、軽自動車がおおむね250万~500万円、小型乗用車がおおむね330万~650万円の範囲となることが考えられます。

 一方、免許返納後は、公共交通を利用でき外出が少ないケースなら10年間で約140万円、タクシーを定期的に使うケースでは約540万円、市外通院などが多いケースでは約760万円という試算になります。この結果から分かるのは、「自動車は高いから返納した方が得」「地方では自動車を持ち続けた方が得」という単純な結論ではなく、自分の世帯の実際の移動行動を計算する必要があるということです。

1.自動車維持費は燃料代だけではない

 自動車の費用というとガソリン代や車検代が目立ちますが、実際には車両購入費または車両価値の減少、税金、自賠責保険、任意保険、車検、点検、一般修理、タイヤ、バッテリー、各種消耗品、燃料などが発生します。駐車場を借りている場合は駐車場代、有料道路を利用する場合は通行料金、外出先では駐車料金も必要になります。

 このうち重要なのが固定費です。年間1万キロメートル走る人と年間2,000キロメートルしか走らない人では燃料費に大きな差がありますが、税金、保険、車検などは走行距離を減らしただけでは大きく減りません。そのため、年間走行距離が短い人ほど1キロメートル当たりの自動車保有費が高くなる傾向があります。

2.自動車税と軽自動車税

 自家用乗用車の自動車税は、主として総排気量によって決まります。2019年10月1日以降に初回新規登録された車では、1リットル以下が年額2万5,000円、1リットル超~1.5リットル以下が3万500円、1.5リットル超~2リットル以下が3万6,000円、2リットル超~2.5リットル以下が4万3,500円となっています。

 初回登録時期が古い車では税額が異なる場合があり、一定年数を経過した環境負荷の大きい車には重課が行われることもあります。軽自動車では別の税体系が適用され、自家用四輪乗用車の場合、標準的な税額は年間約1万円強ですが、初度検査から一定年数を経過した車では税額が上がることがあります。

 したがって、軽自動車は税金が安いという特徴はありますが、それだけで維持費全体が安いと判断することはできません。車両費、任意保険、整備費、燃料費などを含めた総額で比較する必要があります。

3.車検費用と整備費は分けて考える

 車検は、自動車が保安基準に適合していることを確認し、車検証の有効期間を更新する制度です。2025年4月1日以降は、有効期間満了日の2か月前から満了日までの間に車検を受けても、従来の有効期間を失うことなく更新できるようになっています。

 車検時に支払う金額には、自動車重量税、自賠責保険、検査手数料などの法定費用と、点検料金、検査代行料などの車検基本料金が含まれます。これとは別に、車両の状態によってブレーキなどの一般修理が必要になることがあります。

 本記事では費用の重複を避けるため、「車検・点検・一般修理」と「タイヤ・バッテリー・消耗品」を別の項目として扱います。タイヤやバッテリーを車検・整備費に含めたうえで再度消耗品費として計上すると二重計上になるためです。

4.燃料費は年間走行距離、実燃費、燃料価格で決まる

 年間燃料費は、「年間走行距離÷実燃費×燃料単価」で求めることができます。例えば年間5,000キロメートルを走り、実燃費が1リットル当たり18キロメートル、ガソリン価格が1リットル当たり170円なら、年間燃料費は約4万7,000円、10年間では約47万円となります。

 年間1万キロメートルなら単純計算で約94万円になります。ただし、ガソリン価格は原油価格、為替相場、税制、政府の支援策、地域差などによって変化するため、現在の価格が10年間続くと考えることはできません。本記事では比較を単純化するため、現在に近い価格水準を使います。

5.新たに軽自動車を取得して10年間利用する場合

 本記事の軽自動車の標準シナリオでは、地方在住で駐車場代が不要、年間走行距離5,000キロメートル、実燃費18キロメートル、ガソリン価格170円、大規模事故や重大故障がなく、車両購入費と諸費用から10年後の売却額を差し引いた実質車両費を120万円と仮定します。

費用項目 10年間
車両購入・諸費用-売却額 120万円
軽自動車税 11万円
自賠責・重量税・検査手数料 18万円
任意保険 45万円
車検・点検・一般修理 55万円
タイヤ・バッテリー・消耗品 30万円
燃料費 47万円
合計 約326万円

 年間平均では約32万6,000円、月平均では約2万7,000円です。ただし、これは駐車場代がなく、年間走行距離が比較的少なく、大規模修理も発生しないという条件です。

 条件を変えれば、10年間の総費用は大きく動きます。本記事では感度分析の範囲として、低費用ケースを250万~280万円程度、標準的な条件を300万~360万円程度、高費用ケースを400万~500万円程度と考えます。これは統計上の全国平均ではなく、車両価格、走行距離、保険料、修理費などを変えた場合の比較用シナリオです。

6.新たに小型乗用車を取得して10年間利用する場合

 小型乗用車では、排気量1~1.5リットル、年間走行距離7,000キロメートル、実燃費17キロメートル、ガソリン価格170円、駐車場代なし、車両購入費と諸費用から売却額を差し引いた実質車両費180万円と仮定します。

費用項目 10年間
車両購入・諸費用-売却額 180万円
自動車税 30万5,000円
自賠責・重量税・検査手数料 25万円
任意保険 55万円
車検・点検・一般修理 70万円
タイヤ・バッテリー・消耗品 40万円
燃料費 70万円
合計 約471万円

 年間平均では約47万円、月平均では約3万9,000円になります。感度分析では、低費用ケースを330万~380万円程度、標準的な条件を420万~480万円程度、高費用ケースを520万~650万円程度と考えることができます。

7.すでに自動車を所有している人は別の計算が必要

 免許返納を実際に検討する高齢者の多くは、これから車を購入するのではなく、すでに自動車を所有しています。この場合、新車購入費をそのまま10年間の費用に加えるのは適切ではありません。

 過去に支払った購入費は、現在返納するか運転を続けるかにかかわらず戻ってこないサンクコスト、すなわち既に回収できない費用です。そのため、今後の判断では過去の購入価格ではなく、現在その車を売却すれば得られる金額を基準に考える方が合理的です。

 例えば現在100万円で売却できる車をそのまま10年間使い、10年後の売却価格がほぼゼロになるなら、経済的には100万円分の車両価値を10年間で消費したことになります。一方、現在の売却価格が20万円しかない車なら、今後の車両価値減少は比較的小さくなります。

 したがって、免許返納を検討する場合は、「これから自動車を取得する場合」と「現在所有している自動車を使い続ける場合」を分けて考えなければなりません。特に、すでに購入代金を支払い終え、現在価値の低い車を所有している人では、運転継続側の費用が新車購入モデルよりかなり低くなる可能性があります。

8.免許返納後にもさまざまな費用が発生する

 免許返納後には、鉄道、路線バス、コミュニティバス、デマンド交通、タクシーなどの交通費が必要になります。タクシーについては距離制運賃だけでなく、迎車料金、予約料金、待機料金、深夜早朝割増などが加わる場合があります。

 千葉県では2026年3月16日にタクシー運賃が改定され、従来分かれていた地域区分が統合されました。しかし、実際の支払額は利用距離だけでなく、渋滞や待ち時間、迎車条件などによって変わります。そのため、自宅から病院やスーパーまでの実際の料金について、利用予定の事業者に確認する方が正確です。

 さらに、家族に送迎してもらう場合も完全に無料とはいえません。燃料費、車両の消耗、駐車料金、有料道路料金などの現金支出に加え、付き添い時間や仕事を休む負担も発生します。また、自動車で行っていた買い物を食品宅配やネットスーパーへ置き換えれば、配送料や買い物代行料なども必要になります。

9.免許返納後の交通費を3つのシナリオで比較する

ケースA~外出が少なく公共交通を利用できる

 通院が月1回、買い物が月2回、その他の外出が月1回で、合計月4往復程度とします。バスやデマンド交通を中心に利用し、一部だけタクシーを利用し、食品宅配も併用するケースです。

費用項目 年間 10年間
バス・デマンド交通 2万4,000円 24万円
タクシー 6万円 60万円
食品宅配・配達追加費 3万6,000円 36万円
家族送迎の実費 2万円 20万円
合計 14万円 140万円

 この条件なら、新たに軽自動車を取得して維持する場合より100万円以上安くなる可能性があります。駅やバス停に近く、デマンド交通を利用できる地域では、自動車を手放す経済的効果は大きくなります。

ケースB~通院と買い物にタクシーを定期利用する

 本人の通院が月2回、配偶者の通院が月1回、買い物が月4回、その他の外出が月1回で、世帯として月8往復程度とします。タクシー1往復を平均4,500円と仮定し、公共交通や宅配も利用します。

費用項目 年間 10年間
タクシー 43万2,000円 432万円
バス・鉄道 3万円 30万円
食品宅配等 4万8,000円 48万円
家族送迎の実費 3万円 30万円
合計 54万円 540万円

 このケースでは、免許返納後の交通費が新たに軽自動車を購入して利用する場合より高くなり、小型乗用車の10年間費用にも近づきます。

ケースC~市外通院や頻回通院がある

 市外の病院へ月2回、近隣の診療所へ月2回、買い物が月4回、その他の外出が月2回あり、長距離タクシーと家族送迎を併用するとします。

費用項目 年間 10年間
タクシー 55万円 550万円
鉄道・バス 6万円 60万円
家族送迎の実費 10万円 100万円
宅配・買い物代行 5万円 50万円
合計 76万円 760万円

 このような世帯では、金銭面だけで比較すると自動車の方が安くなる可能性があります。ただし、安全に運転できない状態であれば、費用が安いことを理由に運転を続けるべきではありません。

10.10年間の比較

移動方法 本記事の比較用シナリオ
軽自動車を新たに取得・標準ケース 約326万円
小型乗用車を新たに取得・標準ケース 約471万円
返納後・低利用ケース 約140万円
返納後・中利用ケース 約540万円
返納後・高利用ケース 約760万円

 この表は全国平均ではなく、条件をそろえて比較するためのモデルです。それでも、自動車と免許返納後の交通手段のどちらか一方が常に安いわけではないことは分かります。公共交通を使いやすく外出頻度が低い人は返納後の費用を大きく抑えられますが、病院やスーパーまで遠く、タクシー利用が多い人では自動車保有費を上回る可能性があります。

11.タクシー利用の損益分岐点

 軽自動車の年間総費用を35万円と仮定し、免許返納後の交通手段をすべてタクシーに置き換える単純モデルを考えます。1往復4,000円なら、35万円÷4,000円=年間87.5往復となり、月平均では約7.3往復です。

タクシー1往復 年35万円との単純分岐点
3,000円 月約9.7往復
4,000円 月約7.3往復
6,000円 月約4.9往復
1万円 月約2.9往復

 例えば1往復4,000円なら月7回程度、6,000円なら月5回程度、1万円なら月3回程度で年間35万円に近づきます。ただし、実際にはバスや鉄道、食品宅配、家族送迎などの費用も加わるため、タクシーだけを使える回数はこの数字より少なくなります。

 したがって、「月何回外出するか」だけでは十分ではありません。正確には、「外出回数×1往復当たりの費用」を計算する必要があります。

12.年間走行距離だけでは判断できない

 年間走行距離が短ければ燃料費は減りますが、自動車を保有している限り、税金、保険、車検、点検、バッテリー交換、経年劣化、車両価値の低下などは発生します。そのため、年間2,000キロメートルしか走らない場合でも、総費用が年間数十万円になることがあります。

 しかし、その2,000キロメートルが病院やスーパーへの必要不可欠な移動であり、1回当たりの距離が長ければ、タクシーへ置き換えた方が高くなる可能性があります。同じ年間2,000キロメートルでも、近距離を週5回移動する世帯と、長距離を月2回移動する世帯では、タクシーに置き換えた場合の料金体系が異なるためです。

13.夫婦2人世帯では世帯全体の移動を計算する

 夫婦2人で1台の自動車を共用している場合、自動車を手放した後は2人分の移動を公共交通やタクシーへ置き換える必要があります。例えば夫が月2回、妻が月2回通院し、買い物が月4回なら、それだけで月8往復になります。歯科、理美容、金融機関、行政手続き、家族との往来などを加えれば、月10往復を超える可能性もあります。

 一方、夫婦が同じ日に同じスーパーや病院へ行ければ、1回のタクシーで2人が移動できます。したがって、単純に2人分を足すだけでも正確ではありません。重要なのは個人別の外出回数ではなく、世帯として実際に何往復必要なのかを数えることです。

14.家族送迎には現金支出と時間負担がある

 免許返納後の移動を子どもなどの家族に依存する場合、家族送迎を無料として扱うと負担を過小評価します。最低でも燃料費、車両の消耗、駐車料金、有料道路料金などは発生します。

 さらに、家族の時間も考える必要があります。例えば1回の通院送迎に4時間かかり、月2回実施すると年間96時間になります。時間の価値を仮に1時間1,000円と評価すれば年間9万6,000円、10年間では96万円に相当します。これは家族へ実際に現金を支払うという意味ではなく、仕事、家事、育児、休息などに使えた時間を失う機会費用として考えるものです。

15.安全性は費用とは別に判断する

 自動車を維持した方が10年間で数百万円安いという計算結果になったとしても、それだけで運転継続が合理的とは限りません。視力や視野の低下、反応時間の低下、ペダル操作への不安、夜間運転の困難、道順の間違い、接触事故の増加、眠気を生じる薬の使用などがある場合は、経済性とは別に運転能力を評価する必要があります。

 免許返納制度は交通費を節約するための制度ではなく、運転に不安を感じる人が事故の危険を減らすための選択肢です。そのため、費用比較は「運転を続けるかどうか」を決める唯一の判断材料ではなく、返納後の生活をどのように成立させるかを検討するための資料として使うのが適切です。

16.返納前に実際の移動記録を調べる

 免許返納後の生活費を推定する方法として、自動車を使わず一定期間生活してみる方法があります。バス、鉄道、タクシー、家族送迎、食品宅配、買い物代行などに実際いくらかかったかを記録すれば、机上の計算より自分の生活に近い数字が分かります。

 ただし、1か月分を単純に12倍すると、季節による違いを捉えられないことがあります。夏の猛暑や冬の寒さ、梅雨、定期通院、年末年始などによって移動行動は変わります。そのため、まず過去1年間の通院や買い物の回数を確認し、そのうえで可能なら1~3か月程度、自動車を使わない生活を試す方法が現実的です。

 その際には費用だけでなく、雨の日に移動できるか、予約時刻までに病院へ到着できるか、診察後にタクシーを確保できるか、荷物を持って移動できるか、夜間の急な外出に対応できるかなども確認する必要があります。

17.自分の世帯で計算する方法

 新たに自動車を購入する場合の年間費用は、「車両費の年換算+税金+保険+車検・整備費の年換算+消耗品費+燃料費+駐車場代+その他の費用」で考えることができます。

 車両費の年換算は、「(購入総額-将来の売却見込額)÷保有年数」で計算します。

 すでに車を所有している場合は、過去の購入価格ではなく、「現在の売却可能額-将来の売却見込額」を今後の車両価値減少として考え、それに今後必要になる税金、保険、車検、修理、燃料などを加えます。

 免許返納後については、「バス・鉄道+タクシー+家族送迎実費+食品宅配・買い物代行+その他の移動関連費」を合計します。この返納後交通費が今後の自動車費を下回れば、金銭面だけでは返納後の方が有利になります。

18.返納後の方が安くなりやすい人

 返納後の費用が低くなりやすいのは、病院やスーパーが比較的近く、駅やバス停まで歩くことができ、コミュニティバスやデマンド交通なども利用できる人です。また、外出が月数回程度で、食品宅配を利用でき、夫婦の外出日をまとめられる世帯では、タクシーを利用しても自動車保有費より安くなる可能性があります。

 さらに、自動車の買い替え時期が近い人や、月極駐車場代を支払っている人では、自動車を手放すことで削減できる固定費が大きくなります。地方でも駅周辺や病院、商業施設に近い場所では、免許返納後の経済的負担を抑えやすくなります。

19.自動車の方が安くなりやすい人

 病院やスーパーまでの距離が長く、バスの本数が少なく、夫婦それぞれの外出回数が多い世帯では、自動車の方が経済的に有利になる場合があります。特に、市町村外の専門病院へ定期的に通院する、買い物が週2回以上必要、タクシーの迎車距離が長い、自治体のデマンド交通の対象区域外に住んでいる、といった条件が重なると、返納後の交通費は高くなります。

 ただし、自動車の方が安いという計算結果は、「安全に運転できる」という条件が成立して初めて意味を持ちます。運転能力に問題がある場合は、費用比較とは別に返納や運転範囲の縮小を検討する必要があります。

現実的な結論~自動車と返納後交通の分岐点は世帯ごとに異なる

 本記事の比較用シナリオでは、新たに軽自動車を取得して10年間利用する場合は約326万円、小型乗用車では約471万円となりました。一方、免許返納後については、公共交通を使いやすく外出回数の少ないケースでは約140万円、タクシーを月8往復程度利用するケースでは約540万円、市外通院などの多いケースでは約760万円となりました。

 したがって、「自動車は高いから返納した方が得」とも、「地方では自動車が必要なので持ち続ける方が得」とも一律にはいえません。特に、すでに自動車を所有している人では、過去に支払った購入価格ではなく現在の売却可能額を基準にして、今後必要になる修理、保険、税金、燃料などと比較する必要があります。

 軽自動車の年間費用を35万円とした単純モデルでは、タクシー1往復4,000円なら月約7回、6,000円なら月約5回、1万円なら月約3回が自動車費に近づく目安になります。しかし、本当に重要なのは月間外出回数だけではなく、「世帯全体の外出回数×1往復当たりの移動費」です。

 さらに、免許返納は純粋な家計問題ではありません。安全性、通院の継続可能性、買い物環境、家族の送迎負担、公共交通の使いやすさ、住宅の立地などを一体として考える必要があります。金銭面で最も合理的な方法が、生活全体として最も合理的とは限りません。

 そのため、返納を考え始めた段階で、まず過去1年間の外出回数と目的地を整理し、それぞれをタクシー、バス、鉄道、デマンド交通、宅配などへ置き換えた場合の費用を計算することが有効です。そのうえで可能なら1~3か月程度、自動車を使わない生活を実際に試してみると、交通費だけでなく、不便さや待ち時間、身体的負担まで含めて判断できます。

 免許返納は、自動車を手放すという単独の問題ではありません。医療、買い物、住宅の立地、公共交通、家族の支援、そして老後の家計をまとめて考える生活設計の問題です。10年間の総額だけに注目するのではなく、自分の世帯が安全かつ継続的に生活できる移動手段をどのように確保するかという視点から判断することが重要です。

地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る

住宅費・交通費・医療・買い物環境を10年間で試算

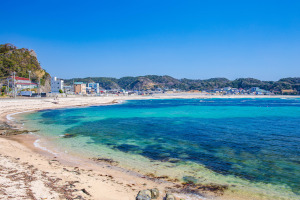
 千葉県勝浦市は、太平洋に面した温暖な地域で、海、漁港、朝市、比較的涼しい夏、東京方面へ直通する特急列車など、移住先として魅力的に見える条件を備えています。特に東京や千葉市などの都市部から移住を検討する人にとっては、中古住宅を比較的低い価格で取得できる可能性があることも、大きな魅力の一つでしょう。

 しかし、観光で数日滞在することと、実際に10年、20年と生活することは同じではなく、住宅価格が安くても修繕費が必要になる場合があるほか、鉄道駅が存在していても、自宅から駅、病院、スーパーまでの移動に自動車が欠かせない地域があります。さらに、60歳時点では問題なく自動車を運転できたとしても、75歳、80歳になったときにも同じ生活を続けられるとは限らないため、高齢期まで視野に入れた生活設計が必要です。

 勝浦市への移住を検討する場合には、「海が近い」「夏が涼しい」「住宅が安い」といった一つの条件だけを見るのではなく、住宅取得費、修繕費、自動車維持費、医療、買い物、災害リスク、さらには将来の住宅売却可能性まで含めて考える必要があります。

 この記事では、60歳前後の夫婦2人が勝浦市へ移住し、中古戸建てを購入して10年間暮らすケースを一つのモデルとして設定し、住宅費、交通費、医療、買い物環境を検討します。なお、ここで使用する住宅価格や修繕費、自動車費などは、勝浦市全体の統計上の平均値を示すものではなく、移住判断のために一定の条件を置いたモデル試算です。

最初に結論~勝浦市は「場所と生活条件を選べば暮らしやすい」

 勝浦市への移住は、すべての人にとって暮らしやすいとはいえませんが、自動車を利用でき、東京へ毎日通勤する必要がなく、住宅の修繕資金を確保したうえで、駅、スーパー、医療機関への距離と災害リスクを確認しながら住宅を選べる人にとっては、有力な移住先になり得ます。

 一方、自動車を利用せずに生活したい人、東京へ週4~5日通勤する人、大型商業施設や多様な専門店を頻繁に利用する人、高度医療機関へ定期的に通院する必要がある人、あるいは住宅購入に資金を使い切って修繕資金を残せない人には、慎重な判断が必要になります。

 特に重要なのは、勝浦市全体を一つの生活圏として考えないことで、勝浦駅・墨名・新官周辺、興津周辺、海岸部、丘陵部、内陸部では、買い物、医療、交通、災害リスク、自動車への依存度が大きく異なります。そのため、移住判断では単に「勝浦市に住むかどうか」を考えるのではなく、「勝浦市のどの場所に、どのような住宅を選ぶか」まで具体化することが重要です。

1.人口減少と高齢化をどう考えるか

 勝浦市の人口は、2026年6月末時点で1万4,678人、世帯数は7,976世帯で、単純計算すると1世帯当たり約1.84人となります。ただし、この数字だけから高齢者世帯が多いと判断することはできず、高齢化の実態については年齢別人口や国勢調査の世帯構成を確認する必要があります。

 2020年国勢調査を見ると、勝浦市では一般世帯のうち高齢者を含む世帯が半数を超えており、高齢化が進んだ地域であることは統計的にも確認できます。このような人口減少と高齢化は、今後、商店、公共交通、医療、介護、自治会活動、空き家、住宅の流動性など、地域の生活基盤に幅広い影響を与える可能性があります。

 人口が減少する地域では、住宅価格が低下して購入しやすくなる場合がありますが、安く購入できることと、資産として安全であることは同じではありません。例えば、1,000万円で購入した住宅を10年後に800万円で売却できれば価格下落は200万円ですが、長期間買い手が見つからず、修繕や残置物処分を行ったうえで400万円でしか売却できない場合には、実質的な損失は大きくなります。

 したがって、勝浦市へ移住する場合には、住宅を最初から「一生住み続ける場所」と決めつけるのではなく、10年後、20年後に売却、賃貸、住み替えが可能かという撤退可能性まで考えておくことが重要です。

2.夏の涼しさは大きな利点だが、湿気も多い

 気象庁の1991~2020年の平年値では、勝浦の8月平均気温は25.9度、日最高気温の月平均は29.0度で、内陸部や東京都心と比較すると夏の気温が上がりにくい特徴があり、暑熱による身体的負担が比較的小さいことは、特に高齢期の生活では明確な利点と考えられます。

 その一方で、勝浦は湿度が高く、6月の相対湿度は86%、7月88%、8月85%で、年間降水量の平年値も約2,000ミリメートルあります。そのため、「夏が涼しいから住宅管理も容易」とは限らず、住宅を選ぶ際には、床下換気、北側の部屋のカビ、収納内部の湿気、屋根や外壁からの雨漏り、窓や壁面の結露、長期間空き家だった住宅の状態、さらに海風による金属部分の腐食まで確認する必要があります。

 また、「勝浦は涼しいので冷房費が安い」と一律に断定することも適切ではなく、実際の冷房費は外気温だけでなく、住宅の断熱性能、日射、室内湿度、在宅時間、エアコンの効率などにも左右されます。したがって、勝浦の気候については、「暑熱負担を抑えやすく、住宅条件や生活状況によっては冷房費を抑えられる可能性がある」と考える方が正確です。

3.住宅価格1,200万円は「平均」ではなくモデル条件

 今回の試算では、60歳前後の夫婦2人が、築25~35年程度の木造中古戸建てを1,200万円で購入し、自動車1台を保有して10年間暮らすケースを想定します。

項目 モデル条件
世帯 夫婦2人
移住時年齢 60歳・58歳
中古住宅価格 1,200万円
建物 木造・築25~35年程度
自動車 1台
居住期間 10年間
年間走行距離 8,000キロメートル
物価 単純化のため一定とする

 1,200万円という住宅価格は、現在の勝浦市において十分あり得る水準ですが、「勝浦市の標準住宅価格」と断定できるものではありません。勝浦市では都市部に比べて取引件数自体が多くなく、勝浦駅からの距離、新官や墨名、興津などの地区、築年数、土地面積、接道条件、海岸からの距離、災害リスク、建物状態などによって価格差が大きいためです。

 したがって、本記事における1,200万円という金額は、統計上の平均住宅を示すものではなく、10年間の費用構造を具体的に考えるための説明用モデルとして使用します。

4.1,200万円の住宅でも入居までに1,400万円以上かかる可能性がある

 住宅購入価格を1,200万円とした場合でも、実際の移住では住宅代金だけを準備すればよいわけではなく、仲介手数料、登記・司法書士費用、不動産取得税、建物状況調査、保険、引っ越し、残置物処分、入居前修繕などが加わります。

費用 モデル額
住宅購入代金 1,200万円
仲介手数料 46万円
登記・司法書士費用 20万円
不動産取得税等 15万円
建物状況調査 8万円
火災・地震保険初期費用 20万円
引っ越し費用 30万円
残置物処分・清掃 20万円
入居前小規模修繕 100万円
合計 約1,459万円

 仲介手数料46万円程度は、1,200万円の住宅であれば制度上不自然な金額ではありませんが、不動産取得税については住宅の築年、床面積、耐震性能、固定資産評価額などによって軽減措置が適用される場合があるため、15万円という数字はあくまでモデル値です。

 また、入居前修繕が100万円で済むとは限らず、屋根、外壁、給湯器、配管、浴室、床、浄化槽、耐震性などに問題があれば、さらに200万~600万円程度の工事が必要になる可能性もあります。このため、「1,200万円で家が買える」ことと「1,200万円で移住できる」ことは、明確に分けて考える必要があります。

5.10年間の住宅維持費は幅を持って考える

 中古戸建てでは、購入時の費用だけでなく、居住後にも固定資産税、火災・地震保険、設備交換、屋根・外壁修繕、シロアリ対策、防湿対策、庭木管理などの費用が継続的に発生します。例えば10年間で、固定資産税等70万円、保険40万円、小規模修繕100万円、給湯器や設備更新50万円、屋根・外壁修繕150万円、庭木管理50万円、防湿・防カビ・シロアリ対策40万円と仮定すると、合計は約500万円になります。

 ただし、この500万円を「勝浦市の平均的な住宅維持費」と考えることはできず、住宅の大きさ、築年数、構造、海岸からの距離、前所有者の管理状態などによって実際の支出は大きく変わります。また、購入時費用として計上した火災・地震保険20万円が最初の契約期間の保険料を含むのであれば、その後の10年間40万円と期間が重複しないように計算する必要があります。

 このような不確実性を考えると、住宅維持費は一つの金額に固定するよりも、低費用、モデル、高費用という複数のケースで考える方が現実的です。

ケース 購入・入居費 10年間維持費 合計
低費用ケース 1,200万円前後 300万円前後 1,500万円前後
モデルケース 1,459万円前後 500万円前後 1,959万円前後
高費用ケース 1,650万円前後 900万円前後 2,550万円前後

 ここで注意したいのは、安い中古住宅ほど低費用になるわけではないことで、築古、長期空き家、海岸近く、傾斜地、管理不良といった条件が重なると、購入価格そのものは低くても、修繕や維持管理を含めた総費用はむしろ高くなることがあります。

6.最初の1~2年間を賃貸にする考え方

 勝浦市への移住では、最初から住宅を購入する必要はなく、仮に月7万円の住宅を10年間借りれば家賃総額は840万円となり、入居時費用、更新料、保険、引っ越し費用などを加えたモデルでは、10年間で約925万円となります。現在の勝浦市では、夫婦2人が住める住宅について月7万円前後という家賃設定は不自然ではありませんが、都市部ほど物件数が多くないため、これを「勝浦市の平均家賃」と考えるべきではありません。

 また、購入と賃貸を比較するときには、駐車場代の扱いも確認する必要があり、中古戸建てでは敷地内駐車場を想定している一方、賃貸住宅では駐車場が別料金であれば、その費用も10年間の比較に加えなければなりません。

 勝浦市に暮らした経験がない人の場合、最初の1~2年間を賃貸として、湿気、交通、買い物、医療、地域関係、騒音、台風、冬の海風などを実際に経験してから住宅購入へ進む方が、移住後に「想像していた生活と違った」と感じるリスクを抑えやすくなります。

7.東京へ直通できても毎日通勤する負担は大きい

 勝浦駅から東京駅までは、特急「わかしお」を利用すると約1時間半で移動でき、東京方面へ乗り換えなしで移動できることは外房地域の中では大きな利点です。しかし、実際の通勤では、自宅から勝浦駅までの移動、駐車、列車の待ち時間、東京駅から勤務先までの移動も加わるため、鉄道の乗車時間だけで生活負担を判断することはできません。

 例えば、自宅から勝浦駅まで15分、駐車と待ち時間に15分、東京駅から勤務先まで30分とすると、片道約2時間、往復では約4時間となります。年間220日勤務する場合には、通勤時間だけで年間約880時間、10年間では約8,800時間となり、これは24時間換算で約367日分に相当します。

 したがって、月数回または週1~2回東京へ出勤する働き方であれば特急の利便性を生かしやすい一方、週5日の東京通勤を長期間続ける場合には、運賃だけでなく時間と体力の負担も含めて考える必要があります。また、勝浦市には一定の要件を満たす通勤・通学者を対象として特急券購入費の一部を補助する制度がありますが、内容は年度によって変更される可能性があるため、移住時点で最新の条件を確認する必要があります。

8.自動車は地域によっては事実上の生活インフラになる

 勝浦駅周辺に住み、生活範囲を駅、市役所、病院、スーパー周辺に限定すれば、自動車依存をある程度抑えられる可能性がありますが、興津、鵜原、部原、丘陵部、内陸部などでは、住宅から駅、スーパー、医療機関まで距離がある場合も多く、自動車の重要性は高くなります。路線バスは存在するものの、都市部のような頻度で運行しているわけではないため、移住後の生活では自動車1台を保有するケースを基本として考える方が現実的です。

 自動車購入・買い替え差額220万円、税金25万円、自賠責・任意保険80万円、車検・修理80万円、タイヤ・バッテリー40万円、燃料100万円、その他20万円と仮定すると、10年間で約565万円、年間平均約56万5,000円となります。もちろん、この金額は車種、保険条件、年間走行距離、燃費などによって大きく変わりますが、地方移住では住宅価格だけでなく、自動車保有費まで含めて比較することが重要です。

 なお、年間走行距離8,000キロメートルの中に日常の買い物や通院を含めるのであれば、その燃料や車両消耗費を別項目として再び計上すると二重計上になります。そのため、市外通院などの追加費用を別に加える場合には、高速道路料金、駐車料金、あるいは通常の年間8,000キロメートルを超える追加走行など、既存の自動車費と重複しない費用だけを計上する必要があります。

9.買い物はできるが「選択肢の少なさ」が問題になる

 勝浦市にはスーパーマーケットやドラッグストアなどがあり、日常的な食品、生活用品、医薬品を市内で購入することは可能であるため、「勝浦市では買い物ができない」と評価するのは適切ではありません。その一方で、千葉市や茂原市などと比較すると店舗数や業態の選択肢は限られており、特定商品が一店舗にない場合には市外へ移動する必要が生じることがあるほか、衣料品、家具、家電、専門用品などを複数店舗で比較して購入したい場合には、不便を感じる可能性があります。

 つまり、この問題は店舗が存在するかどうかという単純な二者択一ではなく、「何種類の店舗を、何キロメートルの範囲で利用できるのか」という生活動線の問題として考える必要があります。例えば、週2回の買い物で往復15キロメートル自動車を利用すれば、年間走行距離は1,560キロメートルとなるため、住宅価格が100万円安い郊外物件を選んでも、自動車移動に伴う時間、燃料、車両消耗が増えれば、10年間ではその価格差の一部が失われる可能性があります。

10.医療は「基本医療」と「高度医療」を分けて考える

 勝浦市には内科、外科、整形外科、眼科、小児科、歯科などの医療機関があり、塩田病院は救急医療機関として地域医療の中心的な役割を担っているため、基本的な外来診療や一般的な救急対応については、市内に一定の医療基盤があると考えられます。

 しかし、医療機関が市内に存在することと、すべての医療が市内で完結することは同じではなく、高度な心臓血管治療、脳神経外科の専門治療、高度ながん治療、周産期医療、特殊な手術、高度救命救急などについては、市外の医療機関を利用する可能性があります。そのため、老後移住では現在健康であるかどうかだけを見るのではなく、10年後に複数の診療科へ通院するようになった場合まで想定しておく必要があります。

 例えば、市外の医療機関まで往復80キロメートルを月2回通院すれば年間1,920キロメートルとなり、本人の身体的負担に加えて、運転する配偶者や家族の時間、駐車料金、高速道路料金なども必要になります。したがって、移住前には、自分の持病を診療できる医療機関があるか、必要な検査設備が整っているか、専門医の診療日や夜間休日対応はどうなっているか、さらに市内で対応できない場合の紹介先病院と、その病院までの交通手段まで確認しておく方が安全です。

11.地区ごとに生活条件は大きく違う

 勝浦駅、墨名、新官周辺では、鉄道、市役所、病院、スーパーなどへのアクセスが比較的良く、自動車を運転できなくなった後にも生活を維持しやすい可能性がありますが、海や河川に近い区域では、津波、洪水、高潮、塩害などを確認する必要があります。

 興津周辺は鉄道駅があり、海岸に近い生活を楽しめる一方、買い物先が限定され、勝浦中心部への自動車移動が増える場合があります。また、海岸部では津波、高潮、塩害、高台では坂道や徒歩移動の負担というように、同じ地域でも住宅の位置によって異なる問題があります。

 海岸部は、景観、釣り、サーフィン、散歩などの生活価値が高い一方で、塩害、湿気、強風、津波、高潮、台風後の修繕などの負担を抱える可能性があります。これに対して丘陵部や内陸部では、津波リスクを避けられる場所があり、静かな住環境や広い敷地を確保しやすい反面、土砂災害、急傾斜地、狭い道路、倒木、停電、自動車依存などが問題になるため、「海沿いだから危険」「高台だから安全」という単純な判断はできません。

12.災害リスクは市単位ではなく物件単位で確認する

 勝浦市では海岸、河川、丘陵地が近接しているため、津波、洪水、土砂災害の危険度は地区ごとに異なり、場合によっては隣接する土地でも条件が変わります。そのため住宅購入前には、津波浸水想定、洪水浸水想定、土砂災害警戒区域、特別警戒区域、擁壁の状態、過去の浸水履歴、道路寸断の可能性、避難所までの距離、夜間の避難経路などを、物件単位で確認する必要があります。

 特に高齢期には、地図上で避難所が近いというだけでは十分ではなく、急坂や階段を歩いて避難できるか、大雨や停電時にも安全な経路を確保できるか、配偶者の介助が必要になった場合でも避難できるかといった、実際の身体条件まで含めて考えることが重要です。

13.10年間の総費用をどう考えるか

 住宅購入モデルでは、購入・入居費1,459万円、住宅維持・修繕500万円、自動車1台565万円を中心に考えると、この三つだけで約2,524万円となります。ここに浄化槽、地域設備、市外通院に伴う高速道路料金や駐車料金など、年間走行距離8,000キロメートルの自動車費と重複しない追加費用を加えると、10年間の関連支出はおおむね2,500万~2,700万円程度になる可能性があります。

 ただし、この金額には食費、通常の光熱費、通信費、医療費そのものは含まれていないため、「10年間に必要となるすべての生活費」を示しているわけではなく、あくまで住宅と移動を中心とした移住関連費用のモデルです。

 賃貸の場合は、家賃・入居・更新等を約925万円、自動車を565万円とすると、追加費用を除いて約1,490万円となり、単純な現金支出だけを比較すれば、10年間では賃貸の方が少なく見えます。しかし、購入した場合には10年後にも土地と建物が残るため、購入と賃貸を比較する際には、住宅の売却可能額も考慮しなければなりません。

14.購入と賃貸の比較では「売却価格」ではなく「売却手取り額」を見る

 例えば10年後に住宅を1,000万円で売却できたとしても、その1,000万円全額が手元に残るわけではなく、仲介手数料、登記関係費用、残置物処分、必要に応じた修繕費などを差し引く必要があります。そのため、「10年間で2,684万円支出し、1,000万円で売却したので実質負担は1,684万円」と単純に計算するのは正確ではなく、実際には「10年間の購入関連支出-10年後の売却手取り額」で考える必要があります。

 さらに、1,200万円で購入した住宅が10年後にいくらで売れるかについても、一つの金額に固定するべきではなく、1,000万円、700万円、500万円、あるいは売却困難という複数のシナリオを置いて考える方が現実的です。勝浦市の住宅購入で重要なのは、購入時に100万円、200万円安い住宅を探すことだけではなく、10年後にも一定の需要が見込める場所と建物を選ぶことだと考えられます。

15.さらに厳密に比較するなら資金の時間価値を考える

 購入と賃貸を経済的に厳密に比較する場合には、単純な支出合計だけでは不十分であり、住宅を現金購入する場合には1,000万円を超える資金を最初に支払うのに対し、賃貸住宅の家賃は毎月少しずつ支払うため、支払い時期の違いも考慮しなければなりません。

 このような比較では、NPV(Net Present Value・正味現在価値)という考え方を使い、将来の支出や売却代金を現在の価値へ換算して比較します。また、住宅を現金で購入すれば、その資金を預金、国債、投資などに使う機会を失う一方、住宅ローンを利用すれば金利が発生するため、購入と賃貸のどちらが経済的に有利かは、住宅価格と家賃だけでは決まりません。

 したがって、本格的に比較する場合には、住宅の購入価格、家賃、修繕費、10年後の売却手取り額に加えて、住宅ローン金利、現金購入した場合の資金の機会費用、住み替え時期などまで含めて判断する必要があります。

16.勝浦市への移住に向いている生活条件

 勝浦市への移住と相性が良いのは、東京への出勤が少なく、自動車を利用でき、海や自然を日常的に楽しみながら、駅、医療機関、スーパーまでの距離や災害リスクを確認して住宅を選べる人です。さらに、高齢になったときに勝浦駅周辺や都市部、高齢者住宅などへ住み替える資金を残しておける人であれば、長期的な生活リスクを抑えやすくなります。

 一方、自動車を運転しない人、高度医療への定期通院が必要な人、毎日東京へ通勤する人、住宅購入で資金を使い切って修繕費を残せない人、あるいは将来も夫婦2人とも自動車を運転できることを前提としている人は、移住後の生活が現在の想定どおり続かない可能性まで含めて、より慎重に検討する必要があります。

17.移住前には「観光」ではなく「生活」を試す

 勝浦市への移住を決める前には、観光地を見るだけではなく、実際の生活を再現するような滞在を行うことが重要です。平日にはスーパー、病院、市役所、鉄道、道路、金融機関、ごみ集積所などを確認し、雨の日には道路の排水、敷地の水たまり、がけや擁壁、建物内の湿気、雨漏り、避難経路を確認すると、晴天時の内覧だけでは分からない問題が見えてきます。

 さらに、夏には室内の湿度、海風、塩分を含む風、観光客による交通量、草木の成長、虫、冷房の必要性を確認し、冬には日当たり、結露、暖房、海風、日没後の道路、坂道などを確認することで、観光旅行では分からない年間を通じた生活条件を把握しやすくなります。

 可能であれば、勝浦市で暮らした経験がない状態で最初から住宅を購入するのではなく、1年間程度の賃貸生活を経験し、自分たちの生活動線や地域との相性を確認してから購入する方が、移住後の失敗を減らす方法として合理的です。

現実的な結論

 勝浦市は、海、自然、比較的涼しい夏、東京方面への直通特急、基本的な医療機関、スーパーマーケットなどを備えており、地方移住先として一定の生活基盤がありますが、その暮らしやすさは、自動車を利用できること、住宅の場所を慎重に選ぶこと、修繕資金を確保すること、高齢期の交通と医療を考えておくことによって大きく変わります。

 住宅について最も重要なのは購入価格そのものではなく、TCO(Total Cost of Ownership・保有期間中の総費用)で考えることであり、1,200万円の住宅でも、購入諸費用、修繕、自動車などを含めれば、10年間の住宅・移動関連支出が2,500万~2,700万円程度になる可能性があります。ただし、この数字は勝浦市の平均的な移住者が必ず負担する金額ではなく、一定の住宅価格、修繕費、自動車利用などの条件を置いたモデル試算であり、住宅の状態、地区、自動車の利用状況、医療、売却条件などによって結果は大きく変わります。

 また、購入と賃貸を比較するときには単純な支出合計だけを見るのではなく、10年後の売却手取り額、修繕費、住宅ローン金利、資金の機会費用、NPV(Net Present Value・正味現在価値)まで含めて考える方が合理的です。

 勝浦市への移住は、「おすすめできる」「おすすめできない」と一律に結論づけられるものではなく、自動車を利用でき、東京への出勤が少なく、駅、医療機関、スーパーに比較的近く、災害リスクの低い住宅を選び、修繕資金と将来の住み替え資金を残せる人にとっては、暮らしやすい移住先となる可能性があります。一方、安価な海沿いの中古住宅を予算いっぱいで購入し、毎日東京へ通勤し、10年後、20年後にも自動車を運転できることを前提に生活設計を組んだ場合には、住宅価格の安さ以上の負担を抱える可能性があります。

 勝浦市への移住で本当に重要なのは、「海の近くで暮らしたい」という現在の希望だけで住宅を選ぶことではなく、10年後にも、その住宅、その交通手段、その医療環境で生活を続けられるかを、移住前に数字と現地確認の両方で確かめることです。

地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る