地域分析記事

地域の暮らしと地域課題を数学とデータで考える

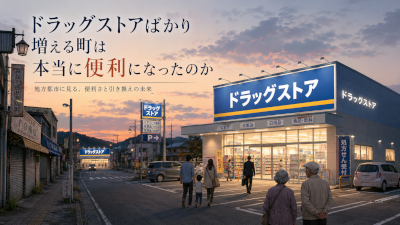
 地方の町を車で走っていると、ときどき不思議な感覚に襲われる。昔そこに何があったのかはもう思い出せないのに、新しく建ったドラッグストアの姿だけは妙にはっきり目に入ってくるのである。広い駐車場に大きな看板、明るい店内には薬だけでなく、牛乳、卵、パン、冷凍食品、菓子、洗剤、ティッシュ、化粧品、酒まで並び、かつて「薬を買う場所」だったはずのドラッグストアは、いつの間にか町の小さな生活百貨店のような存在になった。

 しかも興味深いのは、日本全体では人口減少が続いているにもかかわらず、ドラッグストア市場はなお拡大していることである。経済産業省の商業動態統計によれば、2025年のドラッグストア販売額は前年より5.5%増え、店舗数も3.6%増加した。人口が減れば店も減るという単純な関係では説明できない現象が、現実には起きているのである。

 ただし、ここで一つ慎重にならなければならない。日本全体で人口が減る一方、ドラッグストアの店舗数が増えているという事実と、人口が減っている市町村ほどドラッグストアが増えているという事実は同じではない。後者を証明するには市町村単位の人口推移と店舗数を重ねて分析する必要があり、全国統計だけからそこまで断定することはできない。また、商業動態統計のドラッグストア調査は、原則として50店舗以上を有する企業、またはドラッグストアの年間販売額が100億円以上の企業を対象としており、全国のすべての店舗を数えたものではない。それでも、人口減少社会のなかでドラッグストアが食品や日用品の販売を拡大し、小売業における存在感を強めていること自体は、現在の地方の暮らし方を考えるうえで十分に興味深い。

 住民の立場から見れば、新しいドラッグストアは歓迎すべき存在に見える。薬を買えるだけでなく、食品も日用品もそろい、夜まで営業していて駐車場も広い。スーパー、薬局、化粧品店、酒屋を別々に回らなくても、一つの店でかなりの買い物が済むのだから、忙しい家庭にも、自動車を利用できる高齢者にも便利である。

 それでは、ドラッグストアが増えた町は本当に「便利な町」になったのだろうか。この当たり前に見える問いを少し疑ってみると、地方の商業が静かに組み替えられている姿が見えてくる。

薬を売る店で、なぜ食品を買うようになったのか

 昔ながらの薬局を思い浮かべれば、現在のドラッグストアの姿はかなり違って見える。店の奥には医薬品が並んでいるが、入口近くでは飲料や菓子が山積みになり、冷蔵ケースには牛乳や豆腐、冷凍ケースには食品が並んでいる。店舗によっては酒や生鮮食品まで扱っており、もはや「薬を売る店」という説明だけでは実態を表せない。

 数字を見ると、この変化が単なる印象ではないことが分かる。2025年のドラッグストアの食品販売額は、前年より9.1%増加し、食品は販売額全体のおよそ3分の1を占めるまでになった。ドラッグストア市場の成長を支えている商品群の一つが、薬ではなく食品なのである。

 ただし、食品販売額の増加を、そのまま購入数量の増加と考えることはできない。総務省の消費者物価指数によれば、2025年の全国の食料品価格は前年比6.8%上昇しており、ドラッグストアの食品販売額9.1%増にも物価上昇の影響が含まれていると考えられる。仮に販売商品の価格が一律に6.8%上昇したとすれば、販売数量に相当する増加率は約2.2%にとどまる計算になる。ただし、これは異なる統計を組み合わせた概算であり、実際の販売数量が2.2%増えたことを示すものではない。商品構成や値引き率の違いもあるため、消費者が以前より多くの商品を購入したのか、別の店から購買先を移したのかを知るには、さらに詳しいデータが必要になる。

 また、ドラッグストア全体の販売額が5.5%増加した一方で、店舗数も3.6%増えていることを考慮する必要がある。販売額を店舗数で割った単純な1店舗当たり販売額の増加率は約1.8%であり、市場拡大のかなりの部分が店舗網の拡大と関係していることが分かる。この約1.8%も物価上昇の影響を含む名目上の数字であり、既存店の販売数量や利益が同じ割合で増加したことを意味しない。人口減少社会でドラッグストアが成長しているという事実は確かでも、その成長の中身は慎重に見なければならないのである。

 それでも、ドラッグストアが食品を重視する理由は理解しやすい。牛乳や卵、飲料、菓子、冷凍食品などは日常的に購入されるため、消費者を繰り返し店へ呼び込む力がある。食品を買いに来た人が洗剤を買い、化粧品を買い、必要になれば医薬品も買うようになれば、一つの店舗で複数の需要を取り込むことができる。

 流通分野の研究でも、食品カテゴリーの購入とドラッグストアへの継続利用との間に関連があることが示されている。食品は単に売上を作る商品であるだけでなく、顧客との接点を増やし、「またこの店へ来る」という習慣を形成する役割を持つと考えられる。ただし、食品を購入したから継続利用するようになったのか、もともとその店をよく利用する人が食品も購入しているのかについては、関連性と因果関係を区別する必要がある。

 この変化を地域の側から見ると、さらに別の意味が現れる。住民一人が一か月に使えるお金には限りがあり、人口が減ったからといって一人の人が二倍の歯磨き粉を使ったり、三倍の牛乳を飲んだりするわけではない。その状況でドラッグストアの食品や日用品の販売が伸びれば、これまでスーパー、薬局、化粧品店、酒屋などに向かっていた消費の一部が移動している可能性を考える必要がある。

 もっとも、地域の消費総額が常に一定というわけでもない。物価が上がれば販売金額は増え、世帯数や年齢構成が変われば購入する商品の種類も変化する。観光客や近隣自治体からの買い物客が流入することもあれば、逆に住民が地域外へ買い物に出かけることもある。したがって、ドラッグストアの売上増加を、そのまま地元の個人商店から奪った売上と見なすことはできない。

 地方の商店が減る背景には、人口減少、経営者の高齢化、後継者不足、消費者行動の変化、自動車社会への移行など多くの要因があり、そこへ大型小売業やチェーン店との競争が加わっていると考える方が現実に近い。実際、中小企業庁の商店街実態調査でも、経営者の高齢化に伴う後継者問題は商店街の大きな課題として挙げられている。

 したがって、ドラッグストアの増加を地域商業衰退の直接的な原因と決めつけることも、衰退と無関係だと考えることも適切ではない。薬、食品、日用品、化粧品など、かつて複数の店が分担していた役割を一つの店舗に集め、広い商圏から客を集めるという経営の仕組みが、人口減少社会の消費環境に適応している可能性があるのである。

「一軒で全部買える」という便利さ

 仕事を終えた夕方、車を停めて店に入り、風邪薬を買い、牛乳を買い、洗剤を買い、翌朝のパンまで買って帰ることができれば、その便利さを否定する理由はない。一つの店舗で必要な買い物が終われば、移動時間や店を探す時間を短縮できる。価格や品ぞろえも希望に合っているなら、消費者にとって合理的な選択である。

 しかし、「一軒で多くの買い物が済む」という便利さには少し皮肉な性質がある。一軒で買い物が完結するほど、二軒目や三軒目へ行く必要がなくなるからである。

 かつて町には、薬は薬局、肉は肉屋、魚は魚屋、酒は酒屋、日用品は雑貨店というように、それぞれ別の役割を持つ店が存在していた。それを昔の美しい風景として無条件に懐かしむ必要はなく、営業時間が短かったり、品ぞろえが少なかったり、価格が高かったりした店も当然あった。それでも、多くの異なる店が存在するということは、町のなかに複数の商売と複数の選択肢が存在することでもあった。

 ドラッグストアは、それらの役割の一部を一か所へ集約する。消費者個人から見れば移動する必要が少なくなって便利になる一方、町全体から見れば、利用される店舗の種類が減ったり、特定の店舗への依存が強まったりする可能性がある。ここに「個人にとっての便利さ」と「町全体の便利さ」が必ずしも一致しない理由がある。

 家から五分のところに大型店が一軒ある町と、十分以内に性格の違う店が五軒ある町では、どちらが便利なのだろう。価格や移動時間を重視すれば前者かもしれないが、商品の選択肢や専門性を重視すれば後者かもしれない。さらに唯一の大型店が撤退したときのことまで考えれば、答えは変わってくる。

 もっとも、五軒の店が存在していても、必要な食品を扱う店が一軒しかなければ、食料品の供給という点では決して強い町とはいえない。反対に、同じ業態のドラッグストアが三軒あっても、それぞれが食品や日用品を取り扱っていれば、一軒が閉店した際の代替先になり得る。店の種類が多いことと、生活に必要な機能が十分に確保されていることも、厳密には同じではないのである。

 つまり、便利さとは店の数だけでは測れず、業態の種類だけでも測れない。何が買えるのか、いくらで買えるのか、どれだけの時間をかけて行けるのか、そして特定の店がなくなっても生活が続けられるのかという、複数の条件によって決まるのである。

「増えた店」だけを見ていると、町の変化を見誤る

 町を観察するとき、人は新しくできたものには敏感だが、静かに消えていったものには意外と気づかない。新しいドラッグストアの大きな看板は目に入るが、その数年前に閉店した小さな薬局や酒屋、化粧品店、食料品店のことは時間とともに忘れられていく。そうなると町の記憶には、「ドラッグストアが増えた」という変化だけが残りやすい。

 しかし、本当に地域を分析しようとするなら、増えた店だけを数えても十分ではない。十年あるいは二十年という時間のなかで、どの種類の店が増え、どの種類の店が減ったのかを同時に見る必要がある。もし薬局、酒屋、個人商店、小型スーパーなどが減る一方でドラッグストアが増えている地域があるなら、そこでは単純に店舗が増えたのではなく、地域消費の受け皿となる業態が変化した可能性がある。

 大規模小売店の出店が周辺の既存店に与える影響については国内でも実証研究が行われている。大阪府と兵庫県の長期データを用いた研究では、大型店の出店が既存小売店の売上や存続に負の影響を及ぼす場合があることが確認されている。ただし、その影響は既存店の種類や規模、新規出店店舗との距離、商圏の条件などによって異なる。この研究結果を、そのままドラッグストア固有の影響や全国すべての地域に当てはめることはできない。

 さらに、同じ時期にドラッグストアが増え、個人商店が減っていたとしても、それだけで前者が後者を閉店に追い込んだとは証明できない。経営者の引退や後継者不足によって店舗が減少する一方、残された需要を取り込む形でチェーン店が進出してきた可能性もある。逆に、新規出店による価格競争が既存店の経営を難しくした可能性もあり、どちらの説明が実態に近いかは地域ごとの調査によって判断する必要がある。

 だからこそ、「ドラッグストアが増えた町」を見るときには、それを犯人探しにしてはいけない。むしろ、消費者がどの店を選ぶようになり、各店舗の売上や経営環境がどのように変化し、その結果として地域の商業構造がどう組み替えられたのかを見る方が有益である。

 消費者が便利で安い店を選ぶことは合理的であり、店側がその需要に応えることも合理的である。しかし、個々の判断が合理的であっても、その積み重ねが十年後の町にとって望ましい結果をもたらすとは限らない。市場というものの興味深さは、まさにそこにある。

高齢社会でドラッグストアが担うもの

 ドラッグストアと高齢社会の関係も単純ではない。「高齢者が増えたからドラッグストアが増えた」と因果関係を決めつけることはできず、店舗立地には人口密度、交通量、競合状況、土地価格、物流条件、企業の出店戦略など多くの条件が影響する。

 それでも、現在のドラッグストアが高齢社会で担える役割は大きい。医薬品だけでなく、衛生用品、介護関連商品、食品、日用品などを扱い、調剤を行う薬局を併設する店舗であれば、医療機関を受診したあと処方箋に基づく薬を受け取り、そのまま生活用品や食品まで買って帰ることができる。

 ただし、ドラッグストアが存在することと、処方箋に基づく調剤を受けられることは同じではない。一般用医薬品の販売と処方箋調剤では必要な資格者や店舗の体制が異なり、薬剤師の配置、調剤受付時間、在宅患者への対応などにも違いがある。地域の医療や健康を支える機能を評価するなら、ドラッグストアの店舗数だけでなく、実際にどのようなサービスを利用できるかまで確かめる必要がある。

 そして、この便利さにはもう一つ重要な条件が潜んでいる。店まで行けなければならないのである。

 地方のドラッグストアには、幹線道路沿いに大きな駐車場を備え、自動車での来店を前提としている店舗が少なくない。車を運転できる人にとっては非常に便利だが、運転できなくなったとき、同じ店が突然遠い場所へ変わる可能性がある。

 農林水産省の農林水産政策研究所は、店舗までの直線距離が500メートル以上あり、自動車を利用することが困難な65歳以上の人を「食料品アクセス困難人口」として推計している。2020年には全国で約904万人、65歳以上人口の25.6%がこの条件に該当した。75歳以上に限ると約566万人で、75歳以上人口の31.0%に相当する。

 この推計では、対象となる店舗に食料品スーパーやコンビニエンスストアだけでなく、ドラッグストアも含まれている。ただし、2015年以前の推計にはドラッグストアが含まれていなかったため、異なる年の数字を単純に比較することには注意が必要である。また、500メートルという基準は直線距離であり、実際の道路に沿った徒歩距離や坂道、歩道の整備状況、横断歩道の位置などをすべて反映しているわけではない。したがって、この904万人という数字は一定の統計上の条件に基づく推計であり、買い物に困っている人のすべてを数えたものではない。

 それでも、この数字が示しているのは、店が存在することと、その店を利用できることが同じではないという事実である。

 六十代では車で五分の大型店を便利だと感じていた人が、八十代になって免許を返納すると、その店へ行く交通手段を失うかもしれない。そのとき、以前なら歩いて行けた小さな商店がすでになくなっていれば、「大型店がある便利な町」は、その人にとって「買い物へ行きにくい町」に変わる。

 もっとも、買い物の方法は自家用車と徒歩だけではない。家族による送迎、公共交通、移動販売、宅配、ネットスーパーなどが利用できれば、店舗までの距離が長くても生活を支えられる場合がある。反対に、店舗が近くても道路環境が悪かったり、必要な商品が販売されていなかったりすれば、十分な便利さは得られない。

 したがって町の便利さを考えるなら、「店があるか」という問いだけでは足りない。「誰が、どのような交通手段で、その店へ行けるのか」、さらに「行けない人にはどのような代替手段があるのか」まで考える必要がある。

安さが示しているのは、所得よりも買い物行動かもしれない

 ドラッグストアの大きな魅力の一つが価格であることは間違いない。食品や日用品が安く売られていることも多く、家計にとってその恩恵は大きい。物価が上昇し、日々の食費や生活費への負担感が強まる状況では、少しでも安く購入できる店舗が選ばれるのは自然なことである。

 しかし、ここから「ドラッグストアが多い町は所得が低い」と結論づけることはできない。店舗立地には所得以外にも人口、交通量、地価、物流、競合店舗、商圏人口、企業ごとの出店戦略など多数の要因が関係しているため、店舗数だけから住民の経済状態を推測すれば誤った結論に到達する危険がある。

 また、低価格の商品が目立つからといって、店舗内のすべての商品が他店より安いとも限らない。集客力の高い食品を安く販売し、医薬品や化粧品、日用品などを組み合わせて収益を確保する経営方法も考えられる。消費者の側でも、牛乳はドラッグストアで買い、生鮮食品はスーパーで買うというように、商品ごとに購入先を使い分けることがある。

 このような行動を考えると、一回の買い物で支払う金額だけでなく、移動にかかる時間や燃料費、複数の店を回る手間まで含めて便利さを考える必要がある。食品が数十円安くても、そのために長い距離を移動するなら、家計全体で見た利益は小さくなるかもしれない。反対に、通勤や通院の帰り道に買い物を済ませられるなら、多少価格が高くても合理的な選択になる場合がある。

 地域分析として興味深いのは、所得そのものより「住民がどのような買い方を選んでいるか」である。一つの店舗で食品と日用品をまとめて買いたいのか、安さを重視するのか、専門店を使い分けるのか、車で遠くまで買い物へ行くのか、近所の店を頻繁に利用するのか。こうした小さな選択が積み重なり、その町で成立する店舗の種類を変えていく。

 店は単に商品を置いている建物ではない。その町に暮らす人が、何を買い、どこまで移動し、何を一度に済ませ、何に時間とお金を使うのかという日常行動と、それに対応する企業の経営判断によって存在している。そう考えると、ドラッグストアの看板は人口統計とは別の意味で、地域生活を読むための一つの手掛かりになる。

店が増えても、町の機能が増えたとは限らない

 町の変化を考えるうえで重要なのは、ドラッグストアが増えること自体ではなく、それによって地域全体で利用できる生活機能がどのように変わるかという点である。

 ドラッグストア同士が競争すれば、価格が下がり、品ぞろえが充実し、営業時間も便利になる可能性がある。しかし、どれほど立派なドラッグストアが三軒あっても、それだけで本屋、衣料品店、飲食店、電器店などの役割まで満たせるわけではない。店舗数の増加が、生活に必要な機能の種類の増加につながるとは限らないのである。

 もっとも、同じ業態の店舗が増えることと、生活機能が単純に減ることも同じではない。ドラッグストア一軒でも、食品、医薬品、日用品、衛生用品など複数の役割を担うことができ、同じような店が複数存在すれば、一軒が閉店した際の代替先になる可能性もある。重要なのは業態の種類だけでなく、実際にどのような商品やサービスが利用でき、それらが地域のどこに、どれほど安定して供給されているかという点である。

 十軒の店があっても九軒が似たような品ぞろえなら、数字の上では店が多い町でも、生活上の選択肢は意外に狭いかもしれない。反対に店舗数が少なくても、スーパー、飲食店、医療機関、衣料品店、ホームセンターなど異なる機能が確保されていれば、町の生活には一定の多様性が残る。ただし、店舗の種類が多くても、住民が利用できない場所に集中していたり、必要な商品が十分に供給されていなかったりすれば、その多様性をそのまま便利さと評価することはできない。

 チェーン店の増加が商業空間を均質化させる可能性については、都市計画や商業研究の分野でも議論されている。全国どこへ行っても同じ看板、似た建物、似た商品構成が現れることで、買い物の安心感や効率性は高まる一方、土地ごとの商業景観の違いは小さく見えるようになる。ただし、景観の均質化と住民の生活満足度の低下は同じものではなく、慣れた店があることに安心感を覚える人もいれば、地域独自の店が残ることに価値を見いだす人もいる。

 ここでも「チェーン店は悪い」という話にする必要はない。チェーン店が成長するのは、それを利用する消費者に価格、品ぞろえ、営業時間などの明確な利点があるからであり、問題は便利さそのものではなく、地域全体の機能が特定の企業や少数の店舗へ偏りすぎていないかという点にある。

 ドラッグストアが増えた町は、便利になっていないわけではない。ただ、町全体の便利さがあらゆる面で向上したというより、「ある種類の便利さが非常に強くなった」と考える方が正確かもしれない。

「便利な一軒」がなくなったとき

 大型店舗へ買い物機能が集まることには、もう一つ見落とされやすい問題がある。その店がなくなったときである。

 地方都市では、大型店が撤退したあと地域住民の買い物環境が悪化した事例が実際に研究されている。兵庫県高砂市の大型商業施設の撤退を対象とした研究では、調査回答者の九割を超える人が、撤退によって買い物の困難度が高まったと回答している。ただし、これは調査回答者についての結果であり、市全体の住民が同じ割合で困難を感じたことを意味するものではない。また、この事例を全国のドラッグストアにそのまま当てはめることもできない。

 それでも、生活機能を少数の店舗へ集中させれば、その店舗が撤退した際の影響が大きくなるという構造は理解しやすい。商売である以上、どんな店舗も永遠に存在する保証はない。人口が減り、競争環境が変化し、企業が出店戦略を変更すれば、昨日まで町の中心だった大型店が閉店することもある。

 ここに「効率」と「冗長性」の違いがある。

 冗長性とは、同じ役割を果たす手段が複数存在し、一つが失われても全体の機能を維持できる性質である。同じような商品を扱う店が複数存在する町は、競争の激化という問題を抱える一方、一軒が閉店しても別の店で買い物を続けられる可能性がある。反対に、一つの大型店ですべてを済ませられる町は非常に効率的でも、その一つへの依存が高ければ、撤退したときの影響が大きくなる。

 この考え方は、単なる印象論ではない。商業環境の研究では、店舗の立地や規模に基づく充足度に加えて、地域の利便性が少数の店舗へどの程度依存しているかを安定度として評価する方法も提案されている。店舗が近くにあるという現在の便利さだけでなく、その便利さが一部の店舗に集中していないかを測ることには、理論的な意味があるのである。

 ただし、店舗数が多ければ必ず安定するとも限らない。複数のチェーン店が同じ経営環境の悪化に直面すれば、短期間に相次いで撤退する可能性がある。逆に、店舗が少なくても、経営が安定した店に加えて移動販売や宅配などの代替手段が整っていれば、住民の生活機能を維持できる場合もある。地域の強さは、単なる店舗数ではなく、代替手段の確保と、その持続可能性によって決まる部分が大きい。

 町の便利さを考えるなら、今日の買い物がどれほど楽かだけでなく、その便利さが十年後にも残っているかという視点が必要なのである。

町の便利さは、どのように測ればよいのか

 ここまで考えてくると、「ドラッグストアが増えた町は本当に便利になったのか」という問いに答えるためには、店舗数だけではなく、いくつかの異なる指標を組み合わせる必要があることが分かる。

 第一に必要なのは、店舗の供給量である。人口一万人当たりの小売店舗数や、一定範囲内に存在する食品販売店舗数などを調べれば、住民に対してどれほどの店舗が存在するかを把握できる。ただし、人口当たりの店舗数は人口減少によって分母が小さくなるだけでも増加するため、実際の店舗数の変化と区別しなければならない。

 第二に必要なのは、店舗の種類ではなく、実際に利用できる生活機能の把握である。食品、医薬品、衣料品、日用品、医療関連サービスなどをどこで利用できるのかを調べれば、見かけ上の店舗数だけでは分からない商業機能の偏りを確認できる。特にドラッグストアの場合、食品の取り扱い範囲や調剤機能の有無は店舗によって異なるため、同じ業態として一括りにしない方が実態を捉えやすい。

 第三に重要なのが移動時間である。自動車で五分の距離と徒歩で五分の距離は同じではなく、自動車を利用できない高齢者にとっては、近くに見える店でも到達することが難しい場合がある。住民の居住地から店舗までの徒歩時間、自動車移動時間、公共交通の利用可能性を分けて調べれば、誰にとって便利になり、誰にとって不便さが残っているのかを明らかにしやすい。

 第四に考えるべきなのは、買い物の経済的負担である。単に商品の価格を比べるだけでなく、移動にかかる燃料費や交通費、所要時間、まとめ買いによる負担などを含めて考えれば、店舗の低価格戦略が実際の生活費にどの程度の利益をもたらしているのかを、より現実的に評価できる。

 第五に必要なのが、店舗撤退への耐久力である。例えば、町で最も多く利用されている食品販売店舗が閉店したと仮定し、その前後で住民の買い物先までの移動時間がどの程度増えるかを計算する。そうすれば、現在の便利さだけでなく、その便利さがどれほど特定の店舗に依存しているのかも評価できる。

 このような分析を御宿町、いすみ市、勝浦市、大多喜町などの地域で行うなら、現在のドラッグストアの店舗数を調べるだけでは不十分である。十年から二十年程度の人口推移と小売店舗の開閉店、年齢別人口、自動車利用の状況、公共交通、食品販売機能の分布などを組み合わせることで、地域商業の変化をより客観的に捉えられる。

 その際、国勢調査や経済センサスなどの公的統計を利用することは有効だが、業態分類の変更や調査対象の違い、自治体の境界、統計の公表時期などにも注意する必要がある。また、店舗の出店と既存店の撤退が同じ地域で起きていても、それだけで因果関係を確定することはできない。出店地域と条件が似た非出店地域を比較するなど、人口や交通条件の変化を考慮した分析を行うことで、初めて影響をより厳密に検討できる。

 もちろん、町の暮らしやすさのすべてを数字に置き換えられるわけではない。店員との会話を楽しみにしている人、顔なじみの店で相談できることに安心感を覚える人、誰にも気兼ねせず大型店で買い物を済ませたい人など、便利さの感じ方はそれぞれ異なる。統計が示すのは生活環境の一面であり、住民の経験や満足度と照らし合わせることで、その意味がより明確になる。

 重要なのは、「大型店が増えたから発展している」「個人商店が減ったから衰退している」と最初から結論を決めることではない。どの機能が増え、どの機能が減り、その変化が誰に利益をもたらし、誰に負担を生じさせているのかを、できるだけ公平に確かめることである。

ドラッグストアの駐車場から、町の未来を見る

 夕方になると、地方のドラッグストアの駐車場には次々と車が入ってくる。会社帰りの人、高齢の夫婦、子どもを乗せた家族が店へ入り、食品や薬や日用品を買って帰っていく。その風景を見れば、ドラッグストアが地域生活の一部を支えていることは理解できる。

 だから、ドラッグストアを地方衰退の象徴として描くのも正しくない。むしろ人口が減り、高齢化が進み、買い物行動が自動車中心になった地域社会に適応しながら、薬、食品、日用品を供給する店舗として、現在のドラッグストアは経営上の合理性を備えた存在と考えられる。

 しかし、合理的な店舗が増えることと、町全体が豊かになることは同じではない。

 薬も買える。食品も買える。洗剤も買える。夜まで営業していて駐車場も広い。それでも別の場所では本屋がなくなり、衣料品店がなくなり、食堂が減り、個人商店が閉じていくのだとすれば、私たちは単純に「不便な町から便利な町へ」移動しているのではなく、「多様な町から効率的な町へ」移動しているのかもしれない。

 ただし、その変化が実際に起きているかどうかは、地域ごとの店舗構成や住民の利用実態によって確かめなければならない。ドラッグストアが増えたことで生活必需品の購入先が増え、以前より便利になった人もいるだろうし、徒歩圏内の商店がなくなって不便になった人もいるだろう。同じ町のなかでも、年齢、居住地、移動手段、生活習慣によって評価は異なるのである。

 効率的な町は暮らしやすいが、効率だけを追求した町は、何か一つが失われたときに思いがけない弱さを見せることがある。一方、多様な店舗が残っていれば必ず豊かで安定した町になるわけでもなく、経営を維持できない店舗が増えれば、その多様性自体が持続しなくなる。地域に必要なのは、効率と多様性のどちらか一方を選ぶことではなく、日常の便利さを確保しながら、生活機能を持続させることである。

 だから地域を見るときには、ドラッグストアが何軒あるかだけを数えてはいけない。その周囲で何が消えたのか、どの種類の店が残っているのか、誰が車で来ているのか、車を使えなくなった人はどこで買い物をしているのか、そして十年後にも同じ生活が可能なのかまで考える必要がある。

 ドラッグストアの増加は、それだけで町が発展した証拠にも、衰退した証拠にもならない。

 それは、人口が減っても暮らしは続き、人が減っても買い物はなくならず、限られた需要と変化する生活習慣に合わせて商業の仕組みそのものが静かに組み替えられていることを映す、一つの風景なのだろう。

 次に新しいドラッグストアを見つけたとき、「またできた」とだけ思わず、その広い駐車場の向こう側まで少し眺めてみるとよい。そこには新しくできた店だけではなく、消えていった店、変わっていく住民の生活、車を降りた後の高齢者の暮らし、そしてこれからその町がどのような場所になろうとしているのかまで、ぼんやりと映っているのかもしれない。
地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る

 夕方になると、町のスーパーの駐車場に車が一台、また一台と入ってくる。入口には買い物かごが重なり、店内には野菜や鮮魚、肉、牛乳、総菜、弁当などが並んでいる。住民はそれぞれ必要なものを選び、レジで代金を支払い、夕食の材料を持ち帰る。あまりにも日常的な光景であるため、私たちはスーパーがなぜその場所で営業を続けられるのか、普段はほとんど意識していない。

 しかし、人口減少と高齢化が進む地方では、これまで当たり前に存在していた店舗が、将来も営業を続けられるとは限らない。住民が減れば地域全体の購買需要が縮小する可能性があり、人件費や電気料金、物流費が上昇すれば、人口がそれほど減っていなくても採算が悪化することがある。さらに、経営者の高齢化や後継者不足によって、一定の売上が確保されている店舗でも閉店を余儀なくされる場合がある。

 では、スーパーを一店舗維持するには、何人の住民が必要なのだろうか。この問いについて調べると、「食品スーパーには人口1万人~3万人程度の商圏が必要」という数字が出てくる。国土交通省の資料にも同様の数値が掲載されているため、一見すると人口1万人がスーパー存続の境界であるかのように思える。

 ところが、この数字をすべてのスーパーに適用すると、地方の実態を十分に説明できない。人口数千人規模の地域で営業する小規模な食品スーパーと、広い駐車場を備えた大型食品スーパーでは、設備も従業員数も必要な売上高も異なるからである。重要なのは、単純な人口の大小ではなく、その店舗がどのような需要を獲得し、どの程度の経費で営業しているかという経済構造である。

「人口1万~3万人」という数字の本当の意味

 国土交通省の「利用人口と都市機能」という資料には、売場面積2,000~3,000平方メートル規模の食品スーパーについて、周辺人口1万人~3万人という商圏規模が示されている。同じ資料では、売場面積1,000~1,500平方メートル規模のドラッグストアについても、同程度の周辺人口が一つの目安として挙げられている。

 ただし、この数字の性格を正しく理解する必要がある。資料に掲載されている商圏人口は、国土交通省が全国のスーパーの財務諸表や閉店事例を統計分析し、損益分岐点として算出したものではない。都市再構築戦略検討委員会における流通分野の専門家の説明を基に整理された実務的な参考値であり、資料自体も、人口規模と都市機能の対応は概略的なイメージであって、具体的な条件によって差が生じると注意している。

 したがって、「2,000~3,000平方メートル級の食品スーパーでは、周辺人口1万人~3万人が商圏の一つの目安になる」という説明には資料上の根拠があるが、「人口1万人未満の地域では食品スーパーは経営できない」という結論にはならない。まして、1万人と3万人の中間が2万人だからといって、スーパー一店舗の標準的な必要人口を2万人とすることもできない。数値の中間を取ることと、経営上の損益分岐人口を推定することは、まったく別の問題である。

 さらに、この目安には、統計的に推定された信頼区間や、全国の店舗に共通する最低人口としての意味はない。スーパーの出店を規制する法的な人口基準でもなく、店舗立地を検討する際の参考情報として扱うのが適切である。

「人口6,000人にスーパー2店舗」はなぜ考えられるのか

 仮に人口6,000人の地域に、地域密着型の個人スーパーが二店舗営業していたとしよう。人口を店舗数で単純に割ると一店舗当たり3,000人となるため、先ほどの1万人~3万人という目安とは大きな差が生じる。しかし、この状況は経済理論上、必ずしも矛盾しない。

 最初に確認すべきなのは、行政上の人口と、実際の商圏人口が一致するとは限らないことである。地域外から買い物客が訪れる場合もあれば、住民が隣接する市町村の大型店で日常的に買い物をする場合もある。観光地であれば観光客や別荘利用者の需要が加わり、幹線道路沿いの店舗であれば通勤者や通過交通による購買も考えられる。反対に、地域の人口が6,000人いても、その大部分が地域外で買い物をしていれば、地元店舗が獲得できる需要は小さくなる。

 また、二店舗が存在するからといって、6,000人の住民が3,000人ずつ均等に分かれて利用しているわけでもない。生鮮食品は近所の店、加工食品や日用品は大型店というように購入先を使い分けることもあり、一人の住民が複数の店舗を利用することも一般的である。スーパーが獲得する売上高を考える際には、客の人数だけでなく、来店頻度、購入単価、商品構成、競合店との購買の分担を把握する必要がある。

 さらに重要なのが、店舗の規模と経営形態である。売場面積300平方メートルの地域スーパーと、2,500平方メートルの郊外型食品スーパーでは、必要な設備投資や在庫、人員配置、冷蔵・冷凍設備、駐車場などの規模が大きく異なる。経営者自身が店頭に立つ店舗と、多数の従業員を雇用するチェーン店舗とでは、経費の構造も同じではない。

 ただし、小規模店舗は必ず低コストで運営できると考えるのも誤りである。大型チェーンには大量仕入れによる価格交渉力、共同配送、情報システムの共通化、広告宣伝費の分散といった利点がある。一方、個人スーパーでは仕入単価や小口配送費が割高になりやすく、経営者や家族の長時間労働によって営業を維持している場合も考えられる。設備が小さいことによる費用の削減と、規模の小ささから生じる不利な条件の両方を評価しなければならない。

 したがって、人口6,000人の地域で二店舗が営業しているという状況が確認されたとしても、それだけで「3,000人あれば一店舗経営できる」とは言えない。地域の需要構造や店舗ごとの収支を確認し、営業していることと十分な利益を確保していることを区別する必要がある。

全国統計から見える小型スーパーと大型スーパーの違い

 スーパーの規模によって営業実態がどの程度異なるのかを考えるうえで参考になるのが、全国スーパーマーケット協会、日本スーパーマーケット協会、オール日本スーパーマーケット協会の三団体による「2025年スーパーマーケット年次統計調査」である。

 この調査では881社を対象として286社から回答を得ており、回収率は約32.5%だった。回答企業には少数の店舗を運営する企業から多数の店舗を保有する企業まで含まれているが、回答率が100%ではないため、回答企業と非回答企業の間に経営状況や店舗規模の違いが存在する可能性には注意が必要である。また、調査に参加した企業の回答店舗に基づく集計であり、国内すべての食品スーパーを無作為に抽出した統計ではない。

 店舗の平日における一日平均来店客数は、全体平均で1,753.8人だった。売場面積800平方メートル未満では1,148人、800~1,200平方メートル未満では1,602.1人、1,200~1,600平方メートル未満では1,741.7人、1,600平方メートル以上では2,252.8人となっている。店舗規模の大きい区分ほど平均来店客数が多い傾向が確認できるものの、これらは実際に営業している回答店舗の実績であり、利益を確保するための最低来店客数ではない。

 また、この来店客数は商圏内の異なる住民の人数を表しているわけではない。同じ人が一週間に何度も来店することがあるため、平均来店客数1,148人の店舗について、周辺に1,148人の住民がいれば営業できるという解釈は成立しない。商圏人口と延べ来店客数は、明確に区別しなければならない指標である。

 さらに興味深いのが、売場面積一平方メートル当たりの年間売上高である。2025年調査では全体平均が133.7万円だったのに対し、800平方メートル未満の店舗では204.4万円、800~1,200平方メートル未満では138.2万円、1,200~1,600平方メートル未満では114.7万円、1,600平方メートル以上では107.5万円となっている。小規模店舗群ほど売場面積当たりの売上高が高いという傾向が見られ、800平方メートル未満の区分では44店舗の有効回答が集計されている。

 ただし、この数字から「小型スーパーは大型スーパーより経営効率が高い」と断定することはできない。売場面積当たり売上高が高くても、仕入費用や人件費が大きければ利益が少なくなるからである。また、売場面積が小さい店舗には都市部の高密度な商圏に立地する店も含まれるため、人口密度の低い地方の個人スーパーと同じ条件で営業しているわけではない。小型化によって売上密度が高くなるという因果関係まで、この統計が証明しているわけではない。

 加えて、この調査は営業を継続している店舗の実績を中心に把握している。すでに閉店した店舗の売上高や費用構造を同時に比較したものではないため、存続している店舗の平均値だけから閉店の境界条件を推定すると、生存者バイアスが生じる。統計が示しているのは店舗規模別の営業実態の違いであり、どの規模の店舗がどの人口で存続できるかという普遍的な法則ではない。

大型スーパーには年間数十億円規模の売上が必要なのか

 店舗の規模による違いを考えるため、先ほどの売場面積当たり年間売上高を使って試算してみよう。2025年調査における1,600平方メートル以上の店舗の平均値は、一平方メートル当たり年間107.5万円である。この数値を単純に当てはめると、売場面積2,000平方メートルで年間約21.5億円、3,000平方メートルで年間約32.3億円の売上高になる。

 もちろん、これは平均的な売上密度を一定と仮定した参考計算であり、これだけ売らなければ倒産するという意味ではない。実際の必要売上高は商品構成、粗利益率、人件費、賃料、物流費、設備投資などによって変わり、同じ面積の店舗でも地域によって大きな差が生じる。

 それでも、2,000~3,000平方メートル級の食品スーパーが、年間数十億円規模の売上を持つこともある施設だという点は理解できる。これに対し、小型の地域スーパーでは売場面積や在庫、従業員数などを抑えた経営が可能な場合があり、同じ売上高を必要とするとは限らない。

 もっとも、店舗面積を半分にしたから固定費も必ず半分になるわけではない。食品を販売する以上、レジ、冷蔵設備、衛生管理、仕入れ、搬入、廃棄物処理といった基本的な機能が必要であり、経費には店舗規模を縮小しても残る部分がある。規模の小さな店舗ほど、限られた売上高でこうした基本的な経費を負担しなければならないという問題も生じる。

スーパーに必要な人口を決めるのは、売上と損益分岐点である

 スーパーの存続可能性を考えるには、人口と売上高の関係だけでなく、売上高と費用の関係を調べる必要がある。経営学や管理会計では、売上高から商品仕入れなどの費用を差し引き、固定費を回収した結果、利益がゼロになる売上高を「損益分岐点売上高」と呼ぶ。

 スーパーの年間売上高は、商圏人口、住民一人当たりの購入額、その店舗が獲得する購買割合、地域外からの需要などによって左右される。一方、営業利益は売上高から仕入原価、人件費、物流費、光熱費、賃料、減価償却費などを差し引いた結果として決まる。つまり、人口が同じでも購買需要の獲得率や費用構造が異なれば、損益分岐点を超えられるかどうかは変わってくる。

 ここで、人口6,000人の仮想地域を使って考えてみよう。住民一人当たりの年間食料品購入額を30万円と仮定すると、地域全体の年間購入額は18億円になる。ただし、これは計算のための仮定であり、特定地域の実際の支出額を示したものではない。

 仮に地域内の二店舗が、この18億円のうち合計50%を獲得し、売上を均等に分け合っているとすれば、二店舗の合計年商は9億円、一店舗当たりの年商は4.5億円となる。さらに、売上高から仕入原価と売上に比例する営業経費を差し引いた限界利益率を22%、一店舗当たりの年間固定費を9,000万円と仮定すると、年商4.5億円から生じる限界利益は9,900万円となり、営業利益は900万円になる。

 ところが、人口が同じ6,000人でも、地元二店舗への購買残留率が40%に低下すれば、一店舗当たりの年商は3.6億円となり、先ほどの条件では年間1,080万円の営業赤字になる。逆に購買残留率が60%まで高まれば、一店舗当たりの年商は5.4億円となり、営業利益は年間2,880万円になる。

 この試算では、人口、住民一人当たりの購入額、利益率、固定費を同じ条件にしている。それでも、地域内の店舗にどれだけ購買が残るかによって、黒字にも赤字にもなる。スーパーの経営を決めるのは人口そのものではなく、実際に獲得できる売上高と、それを得るために必要な経費との関係なのである。

 ただし、これらは理論を説明するための仮想的な計算であり、地方スーパーの平均的な利益率や固定費を示したものではない。実際の分析では、食料品購入額の範囲、店舗別の販売構成、粗利益率、廃棄損失、人件費、経営者の適正な報酬などを確認しなければならない。また、営業利益が黒字でも、設備の更新や借入金返済に必要な資金を十分に確保できるとは限らない。

小規模なスーパーほど経営に余裕があるとは限らない

 ここで、もう一つ重要な統計を確認しておきたい。2025年スーパーマーケット年次統計調査の経営指標には、企業の売上規模別の営業利益率と損益分岐点比率が掲載されている。

 このうち、年間売上高30億円未満の企業群では、売上高営業利益率の平均が0.18%、損益分岐点比率の平均が99.46%となっている。損益分岐点比率とは、現在の売上高に対して利益がゼロとなる売上高がどの程度の水準にあるかを示す指標であり、一般に100%に近いほど売上減少への余裕が小さいことを意味する。

 ただし、0.18%と99.46%はそれぞれの対象企業について計算された平均値であり、特定の一店舗の損益構造を示すものではない。損益分岐点比率99.46%についても、対象企業の平均的な傾向を表すのであって、すべての企業が売上高を0.54%失えば赤字になるという意味ではない。また、これは企業の年間売上高による分類であり、売場面積800平方メートル未満の店舗だけを対象にした統計ではない。

 それでも、小規模企業群の中には利益の余裕が限られた経営が多く含まれる可能性を示す数字として重要である。人口が少ない地域でもスーパーが営業できることと、そのスーパーが長期にわたって安定的に経営できることは、明確に区別する必要がある。

 とりわけ個人経営の店舗では、経営者や家族が長時間働き、十分な報酬を受け取らないことによって営業が維持されている可能性もある。帳簿上の利益が確保されていても、設備更新費や将来の人件費上昇まで考えると、事業を継続する余力が不足している場合も考えられる。地域のスーパーが存在しているという事実だけでは、その経営が持続可能であることまでは証明できない。

市町村人口と商圏人口は同じではない

 地方のスーパーを分析する際に注意したいのが、市町村の行政区域と、消費者の買い物行動によって形成される商圏の違いである。行政上は人口6,000人の町であっても、隣接する自治体から多くの買い物客を集めていれば、実質的な商圏は町の人口より大きくなる。反対に、人口2万人の自治体であっても、住民が隣接地域の大型店を日常的に利用していれば、地元店舗が獲得できる購買需要は小さくなる。

 地方では自動車による移動が一般的な買い物手段となっている地域も多く、道路条件や店舗への所要時間が商圏の形成に大きく影響する。自治体の境界を越えて移動できる幹線道路沿いの店舗と、山間部や交通条件の悪い地域にある店舗とでは、同じ距離に住む消費者であっても来店しやすさが違う。

 そのため、地域のスーパーについて調べるなら、店舗から自動車で10分、15分、20分程度の範囲にどれだけの人口が分布しているかを確認し、同じ範囲に存在する競合店舗や道路網も調べる必要がある。ただし、10分や15分という時間自体がすべての地域に共通する商圏の境界ではない。実際の利用圏を分析するための便宜的な区分であり、地域の交通事情や買い物行動に応じて設定し直すべきものである。

 さらに、人口の年齢構成や世帯構成、所得水準、観光需要、別荘利用などによって、同じ人口でも食品に対する購買需要は変わる。例えば、観光地では居住人口だけでは把握できない売上が発生する一方、住民の高齢化が進む地域では自動車を利用できる人の割合が変化し、店舗への来店行動そのものが変わる可能性がある。

 したがって、人口8,000人の自治体だからスーパーの存続が危険で、人口2万人の自治体だから安全だという判断は適切ではない。地域人口は重要な基礎指標だが、それだけで経営の成立条件を決定することはできないのである。

人口減少で失われるのは、店舗数だけではない

 スーパーの存続を考える際には、経営上の採算性と、住民の生活利便性を分けて評価する必要がある。人口が減少した地域で複数の店舗が一店舗に集約されれば、残った店舗の売上が増え、経営効率が改善する可能性はある。しかし、その一方で、近所の店舗を失った住民の買い物距離が長くなり、自動車を利用できない高齢者の生活が不便になる可能性もある。

 農林水産政策研究所が2024年に公表した2020年の推計では、65歳以上の食料品アクセス困難人口は全国で約904万人となり、65歳以上人口の25.6%を占めていた。75歳以上では約566万人、同年齢層の31.0%に達している。

 この推計における食料品アクセス困難人口とは、食料品を扱う店舗まで直線距離で500メートル以上あり、かつ自動車の利用が難しい65歳以上の人を、国勢調査などの情報から推計したものである。対象店舗には食品スーパーだけでなく、食肉店、鮮魚店、青果店、コンビニエンスストア、ドラッグストアなども含まれる。

 ただし、904万人という数字は、実際に買い物ができないと回答した人数ではなく、店舗までの距離や自動車利用の条件に基づく推計値である。また、店舗が500メートル以内に存在していても、十分な品ぞろえがなかったり、道路の勾配や身体的な事情によって来店が難しかったりする可能性もある。食料品アクセス困難人口は問題の規模を把握するための重要な指標だが、住民一人ひとりの買い物の困難さを完全に表しているわけではない。

 地域にスーパーが一店舗残っていたとしても、その店まで自宅から数キロメートル離れていれば、自動車を運転できない高齢者には利用が難しい。反対に、店舗側から見れば、人口密度の低い地域では十分な客数を確保するために商圏を広げる必要が生じることもある。経営のために広い範囲から客を集めることと、住民の身近な場所に食料品を供給することは、必ずしも一致しない。

 つまり、スーパーの店舗数が維持されることと、地域全体の買い物環境が維持されることは同じではない。人口減少が進む地域では、経営上の合理性と住民の生活利便性が、異なる方向へ動く可能性まで考えなければならない。

小さなスーパーが残る地域には、どのような条件があるのか

 人口の少ない地域で営業する小規模スーパーには、大型店とは異なる経営上の強みが存在する場合がある。地域住民の好みや購入頻度を把握し、売れ筋の商品に品ぞろえを絞ることができれば、過剰在庫や売れ残りを抑えられる可能性がある。鮮魚や総菜など特定の商品に強みを持つ店舗であれば、価格や品ぞろえの総量だけで大型店と競争せず、特定の商品を目当てに来店する顧客を獲得することも考えられる。

 ただし、こうした条件が成立するかどうかは店舗ごとに異なる。商品を絞り込めば在庫管理が容易になる一方、必要な商品がそろわないことで客離れが生じる可能性もある。地域密着型の接客が固定客の維持につながる場合もあれば、低価格を重視する消費者が大型チェーンへ流れる場合もあるため、小規模であること自体が競争上の優位性を保証するわけではない。

 また、個人スーパーにとって深刻なのは、人口減少以外の要因による閉店である。経営者の高齢化や後継者不足、従業員の確保難、冷蔵設備の更新費用、仕入価格や物流費の上昇などは、売上が比較的安定していても経営を圧迫する可能性がある。特に経営者本人の労働に強く依存する店舗では、経営者が引退した時点で営業を続けられなくなることも考えられる。

 そのため、地域のスーパーの将来を評価するには、現在の人口と売上だけでなく、経営者の年齢、事業承継の見通し、従業員の確保、設備の更新計画、資金繰りまで調べる必要がある。利益が確保されている店舗でも将来の営業継続が保証されるわけではなく、逆に一時的に利益が小さい店舗でも、資産や経営方針などの条件によって営業が続けられる場合がある。

制度上も「人口1万人」が出店基準ではない

 食品スーパーの出店や営業について、全国一律に商圏人口1万人以上を必要とする法律上の規定は存在しない。例えば、大規模小売店舗立地法は、原則として店舗面積の合計が1,000平方メートルを超える小売店舗を対象に、交通、駐車場、騒音、廃棄物処理など、周辺地域の生活環境への配慮を求める制度である。

 この制度が扱うのは主として大型店の立地による周辺環境への影響であり、スーパーの経営採算を人口によって保証するものではない。また、実際の出店には用途地域などの土地利用規制、建築基準、食品衛生関係の規制なども関係するため、人口条件がないからといって、すべての場所に自由に出店できるわけではない。

 ここでも、商業施設の立地を考える際の人口目安と、法律上の出店条件、さらに経営上の損益分岐点を分けて理解することが重要になる。国土交通省の資料に示された1万人~3万人という数字は、営業許可の人口基準でもなければ、採算性を保証する基準でもないのである。

地方のスーパーを分析するには何を調べるべきか

 人口減少地域でスーパーの将来を考えるなら、まず店舗の周辺人口と将来人口を把握する必要がある。ただし、市町村全体の人口だけでは十分ではなく、国勢調査の小地域人口などを用いて、店舗への到達時間別に人口や世帯の分布を調べることが望ましい。さらに、年齢構成や自動車利用の状況、競合店舗の位置、購買の流出入まで把握できれば、地域の需要構造をより現実に近い形で評価できる。

 次に必要なのは、店舗が獲得できる売上高と費用の推計である。住民一人当たりの食料品購入額を基礎として、地域内の購買残留率、店舗ごとの市場占有率、観光客などの地域外需要を考慮すれば、売上高の複数のシナリオを作成できる。そのうえで、粗利益率、人件費、物流費、賃料、光熱費、設備更新費などを組み合わせ、人口が減少した場合に損益分岐点を下回る可能性を評価することになる。

 ただし、将来予測には必ず不確実性がある。人口が同じ割合で減少しても、世帯構成や購買行動、物価、競合店舗の動向が変化すれば売上高は異なる。したがって、一つの人口予測から閉店年を断定するのではなく、需要が大きく減少する場合、緩やかに減少する場合、地域外需要などによって補われる場合を分けて検討する方が合理的である。

 御宿町、いすみ市、勝浦市、大多喜町などの地域を考える場合にも、同じ分析が必要となる。観光や別荘利用の影響が考えられる地域、人口が広い範囲に分散する地域、道路交通によって周辺市町村との買い物の往来が生じる地域では、行政人口が同じでも実際の商圏は異なる。地元スーパーの存続可能性を評価するには、単純な人口比較を超えて、住民の生活圏と購買行動を把握する必要がある。

 さらに、経営が成立するかという評価と、住民が必要な食料品を購入できるかという評価は分けなければならない。小規模スーパー、食品を扱うドラッグストア、移動販売、宅配サービスなどを組み合わせることによって食料品へのアクセスを維持できる可能性はあるが、各サービスの採算性、利用料金、配送範囲、継続的な担い手の確保についても検討する必要がある。単に代替手段が存在するだけでは、持続可能な地域の食料供給体制が確立したとは言えない。

「何人いれば営業できるか」と「将来も続けられるか」は違う

 スーパーに必要な人口を考えるとき、実際には三つの異なる問題を区別する必要がある。一つ目は、ある人口規模の地域に店舗が立地できるかという問題であり、二つ目は、店舗が日々の経費を賄いながら営業を続けられるかという問題である。三つ目は、経営者や従業員への適正な報酬、設備の更新、将来の事業承継まで含めて、長期的に持続可能な経営を実現できるかという問題である。

 この三つは似ているようで同じではない。現在、人口数千人の地域にスーパーが存在しているとしても、その店舗が十分な利益を確保しているとは限らず、利益が出ていたとしても後継者や設備更新の問題によって将来閉店する可能性がある。反対に、人口が比較的多い地域でも競合店が集中していれば、個々の店舗の収益性が悪化することは考えられる。

 したがって、「スーパー一店舗には何人必要か」という問いに全国共通の数字を一つ示すことは適切ではない。ある店舗について、店舗規模、収益構造、商圏内の購買需要、競合環境などを具体的に設定すれば、損益分岐点に相当する人口を推定することは可能である。しかし、その推定値を別の地域や経営形態にそのまま適用することはできない。

 また、店舗の採算性だけを優先して大型店への集約を進めれば、移動手段を持たない住民の買い物環境が悪化する場合がある。一方、生活利便性を維持するために小規模店舗を残そうとしても、必要な売上や人材を確保できなければ事業は継続できない。地域全体で考えるべきなのは、単独店舗の収益性と住民の生活に必要な食料供給機能を、どのように両立させるかという問題である。

人口減少時代に本当に必要なのは、店が残れる条件を見極めること

 結局、スーパー一店舗に必要な人口は何人なのだろうか。国土交通省の資料に示された2,000~3,000平方メートル規模の食品スーパーについては、周辺人口1万人~3万人が一つの商圏目安になる。しかし、それは全国の食品スーパーに共通する最低必要人口ではなく、まして小規模な地域スーパーの採算を判断する基準でもない。

 実際に店舗が営業を続けられるかどうかは、人口の大小だけでなく、住民の購入額、店舗が獲得する購買割合、地域外からの需要、仕入れや物流、人件費、設備更新費などの組み合わせによって変わる。人口が少なくても比較的小さな店舗なら営業が成立する可能性がある一方、人口が多くても競争や費用構造によって採算が悪化する可能性はある。

 そして、現在の営業継続と将来の持続可能性も分けて考えなければならない。人口6,000人の地域に二店舗が存在することが仮に確認されたとしても、それだけで一店舗当たり3,000人が必要人口だとは言えず、経営の安定性や将来の事業承継まで保証されるわけではない。単に店舗が存在しているという事実から、地域の経済的な持続可能性を評価することには限界がある。

 人口減少地域にとって重要なのは、人口が何人を下回ったときにスーパーが消えるのかを、全国共通の数字で予測することではない。その地域の人口構造や交通条件、購買行動、店舗の規模、経営費用を踏まえ、どのような店舗やサービスの組み合わせであれば、必要な食料品を供給し続けられるのかを検討することである。

 町の小さなスーパーに明かりがついている。店内には大型店ほど多くの商品がないかもしれないが、日々の食事に必要なものを買いに来る住民がいて、地域の暮らしを支える役割を担っている。その店がこれからも営業を続けられるかどうかを決めるのは、「人口1万人」という一本の線ではない。

 人口減少が進む地方で本当に問われるのは、スーパー一店舗を成立させる最低人口が何人なのかという単純な問題ではなく、人口が減っても地域に必要な購買需要を確保し、経営を維持しながら、住民が食料品を購入できる環境をどこまで残せるのかという問題である。

 地域の将来を考えるうえで必要なのは、人口の減少だけを見て店舗の閉店を予想することではない。人口、購買力、経営構造、交通手段、事業承継という複数の条件を把握し、何を変えれば営業や食料供給を継続できるのかを具体的に検証することである。その積み重ねこそが、人口減少時代の地域商業を考える現実的な出発点になる。

地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る

 地方でスーパーが閉店したというニュースを見ても、それだけで地域から食料が消えるわけではない。自動車を運転できる人であれば隣町のスーパーへ行けるし、家族に買ってきてもらうこともできる。移動販売車が巡回している地域もあれば、宅配サービスを利用できる地域もある。そのため、スーパーの撤退は一見すると「店が一つ減った」という問題に見える。

 しかし、人口減少がさらに進む20年後、30年後まで視野を広げると、問題の性質はかなり違ってくる。問われるのは、スーパーという店舗が存在するかどうかだけではない。人口が減り続ける地域で、住民が必要な食品を継続的に購入し、受け取れる仕組みそのものを維持できるのかという問題だからである。

 国立社会保障・人口問題研究所が2023年に公表した「日本の地域別将来推計人口」は、2020年の国勢調査を基準として、2050年まで5年ごとの市区町村別人口を推計している。2026年現在から2050年までは約24年であり、記事のタイトルにある30年後は2056年頃に当たる。2050年までの公的推計を手掛かりに、その先の地域社会を考えることはできるが、人口推計は出生、死亡、人口移動などの仮定に基づくものであり、将来の人口を確定的に予言したものではない。

 それでも、地方の多くの自治体で人口減少と高齢化が進むという方向性は、将来の生活インフラを考えるうえで無視できない。特に重要なのは、人口が減ることで食品を購入する人が減るだけでなく、食品を販売し、運び、買いに行くための交通手段を維持する側にも負担が生じることである。

買い物に困る高齢者は、すでに全国で約904万人

 高齢者の買い物問題は、30年後に初めて発生する問題ではない。農林水産政策研究所が2024年2月に公表した推計によると、2020年時点の全国の食料品アクセス困難人口は約904万人で、65歳以上人口の25.6%を占めていた。このうち75歳以上は約566万人で、75歳以上人口の31.0%に相当する。

 ここでいう食料品アクセス困難人口とは、食品を扱う店舗まで直線距離で500メートル以上離れており、自動車の利用が困難な65歳以上の高齢者を、国勢調査や店舗の所在地情報などを用いて推計したものである。対象となる店舗には、スーパーだけでなく、食料品を扱うコンビニエンスストア、ドラッグストア、専門小売店なども含まれる。

 ただし、この904万人という数字は、実際に食品を購入できない人の人数ではない。家族による買い物支援や宅配、移動販売などを利用している人も含まれ得るため、食品を購入できるかどうかを直接測定した数字ではない。それでも、店舗までの距離と自動車利用の難しさを組み合わせた全国的な推計であり、買い物環境の脆弱性を示す重要な指標といえる。

 農林水産省が2026年3月に公表した2025年度の全国市町村アンケート調査でも、回答した市町村の89.3%が買い物困難者への対策を「必要」または「ある程度必要」と回答している。また、行政または民間事業者のいずれかによって対策が実施されている市町村の割合は86.8%であり、民間事業者が独自に参入している市町村は58.2%だった。

 これらの数字は、買い物困難者への対応が一部の過疎集落だけに限られた問題ではなく、全国の自治体に広く存在する政策課題であることを示している。一方、支援事業が実施されているからといって、必要な住民全員が十分なサービスを利用できているとは限らない。事業の実施率と住民の生活上の問題が解決されている割合は、区別して考える必要がある。

人口減少はスーパーの経営をどのように変えるのか

 スーパーを維持するためには、売上によって商品の仕入れ費用、人件費、店舗の維持費、光熱費などを賄う必要がある。人口1万人の地域と3,000人の地域では、一般に地域内の消費需要の規模が異なるため、同じ店舗を維持する条件も変わってくる。ただし、人口だけで店舗の採算が決まるわけではなく、住民の所得、購買頻度、競合店の立地、観光客や周辺自治体からの利用者、店舗面積などにも左右される。

 高齢化も店舗の需要構造を変える要因になる。子育て世帯では複数人分の食品や日用品をまとめて購入することがある一方、単身高齢者や高齢夫婦世帯では、少量の商品や調理の手間が少ない食品への需要が高まる場合がある。しかし、高齢者の割合が増えることと、地域全体の食品購入額が同じ割合で減ることは同義ではない。

 例えば、4人で暮らしていた世帯が複数の単身世帯に分かれた場合、一世帯当たりの食品購入額は小さくなっても、地域全体の購入額がそれに比例して減少するとは限らない。さらに、単身世帯が増えることで、小分け商品の需要や配送先の件数が増える可能性もある。したがって、将来の食品市場を予測するには、総人口だけでなく、年齢別人口、世帯人数、所得、食品購入額、購入頻度を組み合わせる必要がある。

 それでも、人口が大幅に減少し、地域外からの利用も十分に見込めない場合には、店舗の売上規模が縮小する可能性が高い。固定費を賄えなくなれば、営業時間の短縮、取扱商品の削減、人員の削減などが進み、それでも採算が合わなければ撤退を選択する事業者も出てくるだろう。大型店が撤退した後、小規模店に需要が移る場合もあるが、その小規模店も人口減少や経営者の高齢化によって存続が難しくなることが考えられる。

 ただし、スーパーの閉店が必ず地域全体の食品販売機能の消滅を意味するわけではない。店舗の再編によって別の事業者が需要を引き受ける場合もあり、店舗の撤退と住民の食品アクセス悪化の関係は、地域ごとに検証する必要がある。

高齢化率が上がっても、高齢者の人数は減る可能性がある

 人口減少地域の買い物問題を考えるうえで、見落としやすいのが高齢化率と高齢者の実人数の違いである。高齢化率とは、総人口に占める65歳以上人口の割合であり、その割合が上昇しても、高齢者数そのものが増えているとは限らない。

 例えば、総人口1万人、高齢化率40%の地域には4,000人の高齢者がいる。将来、総人口が5,000人に減少し、高齢化率が60%になった場合、高齢者は3,000人となる。高齢化率は20ポイント上昇しているにもかかわらず、高齢者の実人数は1,000人減少しているのである。

 この違いは、移動販売や宅配サービスの将来需要を考える際に重要になる。高齢者の割合が高くなれば支援を必要とする住民の割合が上昇する可能性があるが、利用者の実人数まで増加するとは限らない。つまり、支援の必要性が高い地域であっても、事業者から見れば利用者が減り続けるという状況が起こり得る。

 千葉県大多喜町は、その具体例の一つである。国立社会保障・人口問題研究所の2023年推計では、同町の総人口は2020年の8,885人から2050年には4,498人となり、約49.4%減少すると見込まれている。同じ推計で65歳以上人口は3,888人から2,564人へ減少する一方、高齢化率は43.8%から約57.0%へ上昇する。

 これは、2050年の大多喜町で買い物困難者が必ず減ることを意味するものではない。運転できない高齢者の割合や居住地の分布、同居家族の有無、店舗の立地によって、買い物支援の必要性は変わるからである。しかし、高齢化率だけを見て高齢者向けサービスの需要増加を予測することが不適切であることは明らかである。

 地域の将来を考える際には、高齢者が人口の何割を占めるかという割合と、実際に何人が、どこに住み、どのような支援を必要とするかという人数と分布を、分けて分析しなければならない。

スーパーがなくなっても、宅配が必ず成立するわけではない

 人口減少が店舗経営に影響する一方、食品を住民の自宅まで運ぶ物流にも影響が及ぶ。スーパーがなくなれば宅配を利用すればよいと考えることはできるが、宅配も商品が自動的に家庭へ移動してくるわけではない。商品を仕分けし、配送車両に積み込み、配送先へ運び、受け渡す工程が必要になる。

 国土交通省が2025年11月に取りまとめた「ラストマイル配送の効率化等に向けた検討会」の提言でも、運転手不足に加え、過疎地域などでの貨物量減少や積載効率の低下によって、物流サービスの持続的な提供が困難になることが課題として示されている。ラストマイル配送とは、物流拠点などから消費者の自宅を含む最終的な届け先まで商品を運ぶ工程のことである。

 ここで重要なのは、人口密度と配送需要密度を区別することである。人口密度は一定面積に住む人口の多さを示すが、配送需要密度は同じ面積で実際にどれだけの配送が発生するかを示す。人口が減少しても利用世帯が一定の場所に集中していれば、比較的効率よく配送できる可能性がある。反対に人口密度がそれほど低くなくても、利用世帯が広範囲に分散していれば配送効率は悪くなることがある。

 住宅が集中している地域では、一台の配送車で短時間に多くの家庭を回りやすい。しかし、同じ件数の配送先が山間部や海岸部の広い範囲に分散していれば、走行距離や移動時間が増えることがある。実際の配送効率は、住宅分布、道路網、配送拠点までの距離、注文頻度、再配達の有無などによって変化する。

 したがって、人口密度が低下すれば必ず一件当たりの配送距離が長くなる、という単純な関係ではない。より正確には、配送先の分散や需要の減少によって、一定の地域を維持するための走行距離や時間を十分な件数で分担できなくなると、一件当たりの配送費用が増加しやすいのである。

配送費用を数値で考えると、何が問題なのか

 配送の採算性は、配送収入から必要な費用を差し引いて考える必要がある。費用には運転者の人件費、車両の走行費、商品仕分けや保管に必要な費用、車両や拠点の固定費などが含まれる。食品を扱う場合には、さらに冷蔵・冷凍管理や品質管理の費用も必要になる。

 ここで、住宅の分散と利用件数の減少が配送費用に与える影響を、単純な仮想モデルで考えてみよう。これは実際の配送事業者や自治体の調査結果ではなく、費用構造を説明するための試算である。

 仮に運転者の人件費を1時間1,800円、平均走行速度を時速25キロメートル、配達先での作業時間を一件4分、車両の走行費を1キロメートル40円とする。さらに配送一回当たりのその他の固定費を3,000円と仮定し、商品原価や冷蔵管理などの追加費用は、この比較から除外する。

 住宅が集中した地域で60件を配送し、総走行距離が15キロメートルで済む場合、走行と配達に要する時間は合計4.6時間となり、配送総費用は11,880円、一件当たり198円になる。

 一方、同じ60件でも住宅が分散し、総走行距離が70キロメートルになる場合、所要時間は6.8時間となり、配送総費用は18,040円、一件当たり約301円になる。同じ配送件数でも、走行距離が長くなることで一件当たりの配送費用は約1.5倍になる計算である。

 さらに、配送区域を維持したまま利用件数が30件に減少し、総走行距離が70キロメートルのままだと仮定すると、総費用は14,440円となり、一件当たり約481円になる。最初の住宅集中地域と比較すれば、一件当たりの費用は約2.4倍である。

 もちろん、実際には配送件数の減少に合わせてルートを変更したり、配送曜日を減らしたり、他の荷物と共同配送したりできるため、この試算通りに費用が増えるとは限らない。また、これらは配送費用の比較であり、事業の利益率を示しているわけではない。採算性を判断するには、配送料、商品販売による利益、利用者数、補助金などの収入も必要になる。

 それでも、この計算から重要なことが分かる。人口減少地域の物流では、配送する商品の量だけでなく、配送先の数と分布が費用を大きく左右する。一件当たりの配送費用が上昇する一方、利用者が減って収入も減少すれば、事業の継続は難しくなり得るのである。

 逆に、共同配送や配送拠点の再編によって走行距離を短縮できれば、人口が減る地域でも費用を抑えられる可能性がある。人口減少と配送費用の関係は一方向に決まるものではなく、地域物流をどのように設計するかによって変化する。

ネットスーパーが普及すれば問題は解決するのか

 将来、デジタル技術の進歩によって、店舗へ行かずに食品を注文する方法がさらに普及する可能性はある。スマートフォンだけでなく、音声による注文、家族による代理注文、定期的な自動発注など、買い物の方法が変わることも考えられる。

 しかし、注文方法が便利になっても、最後には米、野菜、肉、牛乳などの食品を物理的に運ばなければならない。インターネットは注文情報を運ぶことはできても、食品そのものを運ぶことはできない。注文のデジタル化は利用者の負担を減らす可能性がある一方、商品の保管、仕分け、輸送、受け渡しという物流の工程をなくすわけではない。

 特に食品には、一般の商品とは異なる制約がある。冷蔵品や冷凍品には適切な温度管理が必要であり、生鮮食品には鮮度の問題がある。書籍や衣類のように数日分の注文をまとめて配送できる商品とは異なり、すべての食品で配送頻度を大幅に減らせるとは限らない。

 また、高齢者が自宅で注文できたとしても、配送費用が高ければ利用を続けられない可能性がある。ネットスーパーが提供されていることと、すべての高齢者が無理なく利用できることは別の問題である。

 もちろん、将来の物流技術が現在と同じ水準にとどまるとも限らない。配送ルートの自動最適化や自動運転配送などによって、一部の費用が低下する可能性もある。しかし、技術の導入には設備投資や保守費用が必要であり、道路条件、安全性、制度上の条件も満たさなければならない。新しい技術が人口密度の低いすべての地域で経済的に成立するかどうかは、現時点では判断できない。

 したがって、30年後の買い物問題を考える際には、ネットスーパーがすべてを解決すると楽観視することも、人口減少によって物流は必ず衰退すると決めつけることも適切ではない。技術の進歩を考慮しながら、地域ごとの配送費用と住民の負担能力を検証する必要がある。

移動販売車はどこまで地域を支えられるのか

 スーパーが撤退した地域で利用されている方法の一つが移動販売である。決められた曜日や時間に販売車が地域を巡回する仕組みは、自動車を運転できない高齢者にとって重要な買い物手段になる。利用者が販売員と会話する機会にもなるため、地域によっては高齢者の見守りや社会的な交流という役割も持っている。

 農林水産省の2025年度調査でも、移動販売車の取り組みでは、行政実施の約5割、民間事業者実施の約3割で、市町村との見守り体制が構築されていると報告されている。このことは、移動販売が単なる商品販売だけでなく、地域の生活支援と結びついていることを示している。

 しかし、移動販売にも採算性の問題がある。販売車を走らせるためには、車両、燃料、商品仕入れ、積み込み、販売員の人件費などが必要になる。一つの販売地点に十分な利用者が集まれば効率よく販売できるが、利用者が減少すれば、一人当たりに必要な運営費が増える場合がある。

 例えば、ある集落で50人が利用していた移動販売が、人口減少によって10人、5人しか利用しなくなった場合、販売地点を維持するための移動時間や費用を、少ない売上で負担しなければならない。ただし、実際の採算性は人数だけで決まらず、一人当たりの購入額、販売地点間の距離、巡回頻度、補助金の有無などにも左右される。

 移動販売の利点は、店舗を常設するための建物や設備を必ずしも必要としないことである。一方、商品を運び、販売する人が必要であることは店舗や宅配と変わらない。地域の利用者が極端に少なくなった場合には、民間事業だけでサービスを維持することが難しくなる可能性がある。

 そのため、移動販売を導入する際には、現在の利用者数だけでなく、5年後、10年後の需要を見積もり、販売と見守りなどの機能をどのように組み合わせるか、行政がどこまで費用を負担するかについても検討する必要がある。

本当に重要なのは、自動車を運転できなくなったとき

 地方では、自動車を運転できる間は買い物問題が表面化しにくい。スーパーまで10キロメートル離れていても、自動車で移動できれば日常の買い物に大きな支障を感じない人もいる。しかし、高齢になると視力、認知機能、身体能力、健康状態などが変化し、運転を継続することが難しくなる場合がある。

 もちろん、すべての高齢者が一定の年齢で運転できなくなるわけではない。運転能力には個人差があり、運転をやめる時期も健康状態や生活環境によって異なる。しかし、自動車に依存した買い物環境では、運転できなくなることによって食品へのアクセスが急激に悪化する可能性がある。

 スーパーまでの距離が10キロメートルであること自体は変わらなくても、自動車という移動手段を失えば、その距離は生活上の大きな障壁になる。したがって、買い物困難を評価する際には、店舗までの距離だけではなく、自動車を使わずに店舗へ行けるか、家族などの支援を受けられるか、宅配や移動販売を利用できるかを併せて考える必要がある。

 公共交通も重要な要素である。バスや乗合タクシーが利用できれば、自動車を運転しない高齢者でも店舗へ移動できる可能性がある。しかし、人口減少によって利用者が減れば、公共交通も運行を維持するための費用負担が大きくなる場合がある。タクシーを利用する方法もあるが、買い物のたびに高額な交通費が必要になれば、所得の限られた住民にとって継続的な利用は難しい。

 ここで問題になるのは、店舗、物流、公共交通が別々に存在しているのではなく、互いに影響し合っていることである。店舗が減れば移動距離が長くなり、自動車を運転できない人の負担が増える。公共交通が減れば店舗へ行きにくくなり、宅配などの必要性が高まる。一方、宅配や移動販売が充実すれば、店舗や公共交通への依存度が変わることもある。

 このような関係を考えると、地域の買い物問題は商業施設の数だけで評価できない。店舗の配置、交通手段、配送サービス、家族による支援、住民の所得を含めた生活全体の問題なのである。

食品が届いても、買えるとは限らない

 買い物問題には、物理的なアクセスと経済的なアクセスという二つの側面がある。物理的なアクセスとは、必要な食品を販売する場所や配送手段が存在し、住民がそれを利用できることである。一方、経済的なアクセスとは、必要な食品を無理のない費用で購入できることである。

 2024年に改正された「食料・農業・農村基本法」の下でも、円滑な食品アクセスの確保は重要な政策課題として位置づけられている。農林水産省は、地理的・物理的な理由で食品の購入が難しい人への対応だけでなく、経済的な理由で十分な食品を入手できない人への対応も進めている。

 例えば、スーパーが撤退した地域で宅配サービスを導入できたとしても、配送料が高額になれば利用できない住民が出てくる可能性がある。人口が減って配送費用が上昇し、その費用が商品価格や配送料に転嫁されれば、低所得の高齢者ほど負担が大きくなることも考えられる。

 逆に、配送を維持するために公的資金を投入すれば、利用者の負担を抑えることは可能かもしれない。しかし、その費用は自治体や国などが負担することになり、財政的に継続できるかという別の問題が生じる。

 したがって、買い物支援を評価する際には、サービスが存在するかどうかだけでは不十分である。利用者が必要な食品を購入できる価格になっているか、配送料や交通費を含めた負担がどの程度か、行政の支援が長期的に維持できるかを検討しなければならない。

 食品を運べる仕組みと、住民が実際に食品を買える仕組みは、両方が成立して初めて生活インフラとして機能する。

30年後に残すべきなのは「店舗」か「買い物機能」か

 人口が大きく減少する地域では、現在と同じ数や規模のスーパーをそのまま維持することが難しくなる可能性がある。しかし、スーパーがなくなるからといって、住民が買い物できなくなる未来を当然のものとして受け入れる必要はない。

 重要なのは、スーパーという施設を守ることだけを目的にするのではなく、住民が継続的に食品を入手できる機能を守ることである。その方法は一つではなく、地域の人口規模や住宅分布、道路条件、住民の生活実態によって変わってくる。

 例えば、地域の中心部に小規模な物流拠点を設け、複数の小売事業者や卸売事業者の商品を集約する方法が考えられる。そこから移動販売や共同配送によって周辺集落へ商品を届ければ、個々の事業者が長距離を走るより配送を効率化できる可能性がある。

 ただし、複数の車両や事業を自由に統合できるわけではない。宅配便、食品配送、旅客輸送、福祉関係の送迎では、それぞれ事業の目的や適用される制度が異なる。旅客と貨物を同じ車両で運ぶ貨客混載には、事業形態に応じた許可や安全管理などの条件があり、自治体や福祉事業者の車両についても、本来の事業目的や補助制度、運行管理などを確認する必要がある。

 また、食品配送では温度管理や衛生管理が求められるため、空いている車両を単純に使い回せばよいというものでもない。異なる事業者が共同配送を行う場合には、費用の分担、商品の管理、事故時の責任なども調整する必要がある。

 こうした制約を考えると、すべての車両を一つにまとめることよりも、配送拠点、配送計画、受発注、配送ルートなどを事業者間で共同化する方が、実現しやすい地域もあるだろう。

 人口減少が進む地域では、一つの事業だけで十分な需要を確保できなくても、複数のサービスが協力することで運営費を抑えられる可能性がある。ただし、共同化には調整費用も伴うため、どの地域でも必ず費用が下がるとは限らない。事業者ごとの費用と、地域全体で負担する費用を比較し、どの仕組みが最も持続可能かを検討する必要がある。

週7日いつでも買える社会から、曜日を決めて届く社会へ

 人口密度や配送需要密度が低い地域では、都市部と同じ頻度で商品を配送することが経済的に難しい場合がある。そのため、将来的には配送日を地区ごとに決め、複数の注文をまとめて届ける仕組みが広がる可能性もある。

 例えば、月曜日は第一地区、火曜日は第二地区、水曜日は第三地区というように配送地域を分けたり、住民が事前に注文した商品を週に数回まとめて届けたりする方法である。配送の回数を減らし、一定の利用者を同じ日に集約できれば、走行距離や人件費を抑えられる場合がある。

 しかし、配送回数を減らせば必ず採算が改善するわけではない。利用者が極端に少なければ、週2回にしても必要な費用を回収できない可能性がある。また、生鮮食品や冷蔵食品を扱う場合には、配送間隔が長くなることによる鮮度や保存の問題もある。

 高齢者の生活にも配慮が必要である。週に数回しか配送されない場合、食品をまとめて購入するための冷蔵庫や冷凍庫の容量、食品を保存・調理する能力、事前に代金を支払える経済的余裕などが必要になる。急な体調不良や買い忘れへの対応も考えなければならない。

 したがって、単純に配送回数を減らして費用を抑えることを目的にするのではなく、住民が必要とする最低限のサービス水準を維持しながら、配送頻度、費用、商品品質、利用料金を調整することが重要になる。

 毎日配送して赤字が膨らみ、最終的に事業が撤退するよりも、週に数回でも安定して配送できる仕組みの方が望ましい場合はある。ただし、その仕組みが成立するかどうかは、地域の人口構造と事業収支の両面から判断しなければならない。

 人口減少地域で目指すべきなのは、単に利便性を下げることではない。生活に必要なサービスの水準を確保しながら、その仕組みを長期的に維持することなのである。

買い物問題は福祉政策だけでは解決できない

 高齢者の買い物問題は、しばしば福祉の問題として取り上げられる。しかし、実際には商業政策、物流政策、公共交通政策、都市計画、住宅政策、社会保障政策など、多くの分野が関係している。

 スーパーの存続は商業政策、食品の配送は物流政策、店舗への移動は公共交通政策、高齢者の生活支援は福祉政策に関係する。さらに、住民がどこに暮らしているかという人口分布は、都市計画や住宅政策とも関係している。つまり、一人の高齢者が夕食の食材を買えるかどうかという問題の背後には、複数の社会システムが存在しているのである。

 そのため、自治体が高齢者向けの買い物支援事業を一つ始めただけでは、長期的な解決にならない可能性がある。移動販売を導入しても、道路や物流拠点が維持できなければ継続は難しい。バス路線を残しても、住民が店舗へ行ける時間帯に運行していなければ十分な効果は得られない。宅配サービスを提供しても、料金が高すぎれば利用できない人が残る。

 さらに、30年という時間で考えれば、現在の高齢者を支援するだけでは不十分である。2040年、2050年にどれだけの人が住み、どこに居住し、そのうち何人が自動車を運転できず、どの程度の食品配送需要が生じるのかを見通す必要がある。

 こうした検討には、公的な将来人口推計だけでなく、住民の買い物行動、食品販売店の分布、公共交通の利用状況、宅配・移動販売の利用実態などの地域データが必要になる。

 特に、行政の支援を長期的に続ける場合には、利用者一人当たりの公的負担額を把握することが重要である。民間事業者の赤字を補助することでサービスを維持する方法もあるが、人口減少によって補助額が増え続ければ、自治体の財政にも負担が及ぶ。そのため、事業費をどこまで抑えられるかだけでなく、生活上の効果に見合う支出であるかを検証する必要がある。

人口が減るほど、住民がどこに暮らすかが重要になる

 買い物問題を長期的に考えると、最終的には地域の人口分布という問題に行き着く。人口が減少しても、住宅が広い範囲に散らばったままであれば、道路、水道、電気、通信、医療、介護、公共交通、食品配送などのサービスを維持するための費用が、一人当たりでは大きくなる場合がある。

 例えば、1,000人が比較的狭い範囲に集中して住んでいる地域と、同じ1,000人が広い範囲に分散している地域では、食品配送の移動距離や公共交通の運行条件が異なる。ただし、実際の費用は居住範囲の広さだけで決まるわけではなく、地形や道路網、既存施設の配置、インフラの整備状況にも左右される。

 このような人口分布の問題に対して、生活サービスを地域の中心部に集約し、その周辺を交通や配送によって結ぶ方法が考えられる。すべての集落にスーパーを置くことは難しくても、食品、医療、行政、交通などの機能を持つ生活拠点を確保し、周辺集落から利用できるようにするという発想である。

 もっとも、住民が生活拠点の近くへ移り住めば、すべての問題が解決するわけではない。住居の移転には経済的負担が伴い、長年暮らしてきた地域や人間関係を離れることを望まない住民もいる。新たな住宅や交通施設を整備するための初期費用も必要であり、人口集約による維持費の削減効果と比較しなければならない。

 したがって、人口減少地域の将来を考える際には、居住を一律に集約するのではなく、地域の実情に応じて複数の方法を組み合わせる必要がある。生活拠点の近くに住む人には徒歩や公共交通を中心とした買い物環境を整え、周辺集落に住み続ける人には配送や移動販売などを提供する方法も考えられる。

 重要なのは、すべての住民に同じ方法を提供することではなく、居住地の違いによって食品へのアクセスが極端に不利にならないよう、地域全体の仕組みを設計することである。

御宿町・いすみ市・勝浦市・大多喜町では何を調べるべきか

 この問題を千葉県の外房地域や房総丘陵地域に当てはめる場合、自治体全体の人口だけでは十分な分析ができない。御宿町、いすみ市、勝浦市、大多喜町では、住宅の分布、地形、道路条件、駅や市街地からの距離、商業施設の配置が異なるため、同じ人口減少率でも買い物環境への影響は違ってくる可能性がある。

 例えば、住宅が比較的集中している地区と、山間部や丘陵部に住宅が分散している地区では、店舗までの距離だけでなく、配送効率や公共交通の利用条件も異なる。自治体全体の平均人口密度を比較するだけでは、こうした違いを十分に把握できない。

 必要なのは、地域ごとの将来人口を推計するだけでなく、食品を販売する店舗がどこにあり、その店舗まで自動車を使わずに移動できる住民が何人いるのかを把握することである。特に65歳以上だけでなく75歳以上の人口分布、単身世帯数、同居家族の状況、移動販売や宅配の利用可能性を調べることが重要になる。

 さらに、2040年、2050年の人口推計を用いて、買い物支援を必要とする住民の数と分布がどのように変化するかを試算することが考えられる。ただし、高齢者人口に一定の割合を掛けるだけでは正確な推計にならない。運転可能性、健康状態、家族の支援、店舗の立地などが将来変化することも考慮する必要がある。

 物流面では、実際の配送件数、配送先の分布、走行距離、所要時間、配送費用を把握し、利用者が減少した場合に一件当たりの費用がどう変わるかを検証する必要がある。さらに、共同配送や配送曜日の集約によって費用をどの程度減らせるか、行政の支援が必要であれば一人当たりの負担額はいくらになるかを試算することが望ましい。

 こうした分析によって、単に「この地域では人口が減るからスーパーがなくなる」と予測するのではなく、どの地区で、どのような条件が重なった場合に食品へのアクセスが難しくなるのかを具体的に検討できる。

 人口推計が示すのは、将来の住民の数と年齢構成であり、それだけで店舗の閉店時期や配送サービスの存続を予測できるわけではない。しかし、人口推計に店舗配置、交通網、配送需要、世帯構成などの情報を組み合わせれば、将来の買い物環境を検証するための基礎をつくることはできる。

30年後、高齢者は買い物を続けられるのか

 結論として、スーパーがなくなった地域でも、30年後に高齢者が買い物を続けることは不可能ではない。しかし、人口が減り続ける地域で、その仕組みが自然に維持されると考えることも適切ではない。

 人口減少によって地域の食品購入需要が縮小すれば、店舗の経営が難しくなる場合がある。店舗が撤退すれば、宅配や移動販売などの必要性が高まる可能性があるが、実際にそれらの利用者が十分に増えるとは限らない。配送先が分散し、利用件数が減少すれば、一件当たりの配送費用が増えることもある。

 さらに、高齢化が進んでも高齢者の実人数は減少する地域があり、支援を必要とする住民の割合が高まる一方で、サービスの利用者数は減るという状況も考えられる。自動車を運転できなくなる住民への対応に加え、公共交通の維持、食品価格や配送費用の負担、行政財政の持続可能性まで含めて検討する必要がある。

 一方、共同配送、地域物流拠点の整備、移動販売と見守りの連携、生活拠点と周辺集落を結ぶ交通網、配送技術の進歩などによって、人口減少の影響を緩和できる可能性もある。どの方法が適切かは地域によって異なり、将来の技術や制度も変化するため、一つの仕組みが全国の人口減少地域に共通する解決策になるとは限らない。

 重要なのは、スーパーという施設を維持することだけを目的にするのではなく、住民が必要な食品を継続的に入手できる機能を維持することである。そのためには、店舗、宅配、移動販売、公共交通、福祉を別々に考えるのではなく、地域全体の生活インフラとして検討する必要がある。

 人口減少社会では、すべての地域に現在と同じ利便性を残すことは難しいかもしれない。しかし、利便性を一律に削減するのではなく、住民の生活に必要なサービス水準を確保し、その費用をできるだけ効率的に負担する方法を考えることはできる。

 そして、将来の買い物問題を考えるうえで最も避けるべきなのは、スーパーが撤退し、住民の生活に支障が生じてから初めて代替手段を検討することである。

 人口減少が相当程度見込まれている地域であれば、店舗の撤退が現実になる前から、現在の商業施設の分布、住民の年齢構成、買い物行動、公共交通、配送体制を調べ、将来の需要を見通しておく必要がある。将来人口に不確実性があるとしても、それは何も準備しなくてよい理由にはならない。

 30年後の買い物問題は、30年後になってから考える問題ではない。2040年、2050年に誰が、どこに住み、どのような手段で食品を入手するのか。その姿を複数の条件で想定し、必要な費用と実現可能性を比較しながら、地域の商業と物流を再設計していくことが求められる。

 スーパーが一軒なくなることだけが、地方の買い物問題の本質ではない。人口が減っても、住民が必要な食品を購入し、受け取り続けられる地域を、どのような費用負担と仕組みで維持していくのか。それこそが、これからの地方に問われる課題なのである。

地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る

 ※本記事は2026年10月5日、2025年国勢調査の確報、2026年4月1日現在の年齢別人口、現行の千葉県保健医療計画、2024年度までの鉄道利用統計など、最新の公表資料を反映して内容を更新しました。

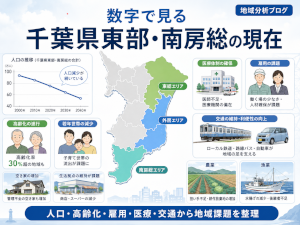
はじめに~千葉県全体の数字では東部・南房総の実情は見えない

 千葉県は東京都に隣接し、600万人を超える人口を持つ大都市圏の県です。千葉市、船橋市、市川市、松戸市、柏市、流山市、浦安市など県北西部には、東京都心への通勤・通学圏として人口を維持、あるいは増加させている都市が多いため、県全体の人口や経済規模だけを見ると、県内の人口問題はそれほど深刻ではないように見えることがあります。

 しかし、同じ千葉県でも人口動態、年齢構成、人口密度、産業構造、医療、交通などには大きな地域差があります。特に香取・東総、九十九里、外房、南房総では、県北西部とは異なる形で人口減少や高齢化が進んでおり、市町村によっては高齢者が人口の半数を超える段階に入っています。

 2025年10月1日に実施された国勢調査の確報によると、千葉県の人口は625万7,225人で、2020年の628万4,480人から2万7,255人、率にして約0.43%減少しました。千葉県の人口が国勢調査で前回調査を下回ったのは、1920年の第1回調査以来初めてです。一方、世帯数は288万8,950世帯となり、2020年から11万5,110世帯増加しており、人口が減少しているにもかかわらず世帯数が増えていることから、世帯の小規模化が進んでいることが分かります。

 さらに市町村別に見ると、2020年から2025年までに人口が増加したのは県北西部を中心とする12市だけで、25市17町村、合計42市町村では人口が減少しました。県全体の人口減少率が約0.43%にとどまっているからといって、県内すべての地域が同じ速度で人口減少しているわけではありません。

本記事で扱う地域

 「千葉県東部」「外房」「南房総」という呼び方には、法律で統一された一つの地域区分があるわけではありません。本記事では地域政策を分析する際、千葉県が総合計画や地方創生政策で使用している地域区分を参考にし、香取・東総ゾーンを銚子市、旭市、匝瑳市、香取市、神崎町、多古町、東庄町、九十九里ゾーンを茂原市、東金市、山武市、大網白里市、九十九里町、芝山町、横芝光町、一宮町、睦沢町、長生村、白子町、長柄町、長南町、南房総・外房ゾーンを館山市、勝浦市、鴨川市、南房総市、いすみ市、大多喜町、御宿町、鋸南町として扱います。

 ただし、医療政策では別の地域区分が使われます。千葉県保健医療計画では、銚子市、旭市、匝瑳市、香取市などが香取海匝保健医療圏、茂原市、東金市、勝浦市、いすみ市、長生郡、夷隅郡などが山武長生夷隅保健医療圏、館山市、鴨川市、南房総市、鋸南町が安房保健医療圏に分けられています。人口政策、医療、交通、雇用などでは使用される地域区分が異なるため、異なる資料の数字を単純に足し合わせたり比較したりすると誤った結論になることがあります。

統計を見るときに注意すべき「人口」の違い

 地域人口を分析するときには、「人口」という同じ言葉でも統計によって定義が異なることに注意が必要です。国勢調査は実際にその地域に常住している人を基準にする一方、千葉県年齢別・町丁字別人口調査は住民基本台帳に住民票が記載されている人を基準としており、千葉県毎月常住人口調査は直近の国勢調査人口を基礎に人口移動を加減して推計します。

 このため、2025年国勢調査の県人口625万7,225人と、2026年4月1日の年齢別・町丁字別人口調査の631万3,274人を比較して、約6か月間に人口が増加したと判断することはできません。人口、世帯、高齢化率などを比較するときには、同一の統計体系の中で時系列を確認することが重要です。

最初に結論~問題は人口が減ることだけではない

 千葉県東部・南房総の問題は、単に総人口が減っていることではありません。出生数より死亡数が多い自然減、若年・現役世代の減少、高齢化、人口密度の低下、世帯の小規模化、医療・介護需要の増加、医療従事者や交通事業者などの人材不足が互いに影響しながら同時に進行していることが重要です。

 人口が減少しても、道路、上下水道、住宅、集落、公共施設、医療機関などが同じ範囲に残れば、維持費そのものが人口と同じ割合で減少するわけではありません。そのため、人口が少なくなるほど住民1人当たり、あるいは自治体財政に占めるインフラ維持負担が重くなる可能性があります。

 ただし、同じ人口減少地域でもすべての地区が同じ条件ではありません。鉄道駅、病院、スーパー、主要道路などが集中する地区では比較的生活機能を維持しやすい一方、人口が広く分散する丘陵地、山間部、海岸部の集落や古い住宅地では、同じ自治体の中でも交通、医療、住宅管理などの負担が大きくなる場合があります。

千葉県全体が国勢調査で人口減少に転じた意味

 2025年国勢調査では、千葉県全体の人口減少率は約0.43%でした。数字だけを見ると非常に緩やかな減少に見えますが、これは県北西部の人口増加が県東部や南部などの人口減少を県全体の数字の中で相殺しているためです。県内で2020年より人口が増えたのは12市に限られ、42市町村では減少しており、たとえば香取市では2025年国勢調査人口が6万5,971人となり、2020年から6,385人、8.8%減少しています。

 人口の変化は基本的に、「出生数から死亡数を引いた自然増減」と「転入数から転出数を引いた社会増減」に分けて考えることができます。出生より死亡が多くても十分な転入超過があれば人口減少をある程度補うことはできますが、自然減と社会減が同時に起こる地域では人口減少が進みやすくなります。

「東部・南房総はすべて社会減」とは言えなくなっている

 千葉県が2018年から2022年までの人口動態をまとめた第3期地方創生総合戦略では、香取・東総、九十九里、南房総・外房の3ゾーンはいずれも期間全体では自然減かつ社会減と整理されていました。しかし、その後の資料では九十九里ゾーンは茂原市や一宮町などへの転入増加を背景に2022年以降は社会増へ転じています。一方、香取・東総ゾーンでは銚子市や香取市などからの転出が多く社会減が続き、南房総・外房ゾーンでは御宿町など社会増となる自治体があるものの、ゾーン全体では社会減が継続しています。

 したがって、「千葉県東部・南房総では自然減と社会減が一律に進んでいる」と現在形で説明することは正確ではありません。自然減は広範囲で続いていますが、社会増減については自治体や時期による差が大きくなっていると見る必要があります。

外国人人口が人口減少を部分的に補っている

 2018年から2022年までの千葉県の分析では、地域全体として自然減や社会減が発生していた香取・東総、九十九里、南房総・外房でも、外国人だけを取り出すと社会増となっていました。外国人の社会増は香取・東総で1,737人、九十九里で1,723人、南房総・外房で490人でした。さらに2025年国勢調査では、千葉県全体の外国人人口は24万425人となり、2020年から7万8,078人、48.1%増加し、県人口の3.8%を占めています。

 ただし、外国人人口の増加だけをもって地域人口問題が解決すると考えることはできません。どの在留資格で滞在しているのか、どの産業で働いているのか、単身か家族世帯か、数年で転出するのか長期的に定住するのかによって地域への影響は大きく変わります。農業、食品加工、製造、宿泊、介護などで外国人労働者が重要な役割を担っている可能性はありますが、人口統計だけから勤務産業を特定することはできないため、在留資格、外国人雇用、住宅、教育、日本語支援などのデータも併せて確認する必要があります。

高齢化率が50%を超える町がある

 2026年4月1日現在の千葉県年齢別・町丁字別人口調査では、県全体の0~14歳の年少人口は10.8%、15~64歳の生産年齢人口は61.6%、65歳以上の老年人口は27.6%でした。しかし、市町村別に見ると地域差は極めて大きく、65歳以上人口の割合は御宿町が54.4%で県内最高、鋸南町50.6%、南房総市48.3%、長南町48.2%、勝浦市48.1%と続いています。

 さらに年少人口割合は御宿町4.9%、鋸南町5.6%、勝浦市5.7%、九十九里町5.8%、銚子市6.1%と低く、御宿町では生産年齢人口も40.8%にとどまります。平均年齢も御宿町62.1歳、鋸南町60.0歳、南房総市58.7歳、勝浦市58.6歳、長南町58.2歳で、県平均48.1歳との差は大きくなっています。

 高齢化率は高齢者の人数が増えるだけでなく、子どもや現役世代が減ることでも上昇します。このため、高齢化率だけを見て高齢者が急増していると判断するのではなく、高齢者の実人数、若年・現役世代の減少、両方の変化を分けて確認する必要があります。

高齢者が多いこと以上に「支える人口」が少ない

 高齢化率が高い地域では医療、介護、移動支援、住宅管理などの需要が増える一方、それらのサービスを提供する側の人口が減っていきます。介護職員、看護師、医師、運転手、建設作業員、電気工事業者、水道事業者、配達員などが不足すれば、需要が存在してもサービスを供給できません。

 そのため、高齢化を分析するときには65歳以上人口割合だけでなく、75歳以上や85歳以上の人口、単身高齢者、要介護・要支援認定者、自動車を運転できない人、医療・介護従事者数、訪問診療や訪問介護の供給力などを同時に見る必要があります。2025年国勢調査では、千葉県全体で65歳以上の世帯員がいる一般世帯は114万6,507世帯に達し、そのうち65歳以上の単独世帯は37万3,199世帯で、2020年から5万370世帯、15.6%増えており、高齢化だけでなく高齢者の単身化も進んでいます。

将来予測でも東部・南房総の高齢化は続く

 2026年に公表された千葉県総合計画では、香取・東総ゾーンの高齢化率は約36%、九十九里ゾーンは約35%、南房総・外房ゾーンは約43%とされています。さらに2050年には香取・東総で48%、九十九里で47%、南房総・外房で53%まで上昇すると推計されています。将来人口推計は予測であり、実際の出生、死亡、移住などによって結果は変わりますが、人口構造に大きな変化が起きなければ、現在より現役世代の割合が低下する可能性が高いことを示しています。

人口密度の低さがサービス維持を難しくする

 2025年1月1日現在の人口密度を見ると、県内で最も低い大多喜町は1平方キロメートル当たり62.2人、長南町99.6人、長柄町131.5人、鋸南町137.4人、南房総市142.6人となっています。人口密度が低い地域では、同じ人数に医療、介護、交通、ごみ収集、宅配などのサービスを提供する場合でも、1人当たりの移動距離が長くなりやすいため、時間と費用が増える傾向があります。

 ただし、「人口密度が低ければ必ず費用が高い」という単純な関係ではありません。実際の負担は人口密度だけでなく、住宅がどの程度集中しているか、道路網、地形、施設配置、サービス提供方法などによって変化します。そのため、市町村人口や平均人口密度だけでなく、「どこに、何人が、どの程度まとまって住んでいるか」を把握することが重要です。

世帯数が増えても地域が成長しているとは限らない

 2025年国勢調査では千葉県人口が5年前より減った一方、世帯数は11万5,110世帯増加し、一般世帯の1世帯当たり人員は2.12人まで減少しました。単独世帯は113万2,305世帯で、一般世帯全体の39.7%を占めています。

 人口が減少している地域で世帯数だけが維持あるいは増加している場合、必ずしも住宅需要や地域経済が成長しているわけではありません。高齢者の一人暮らし、子どもの独立、未婚単身世帯、外国人単身世帯などによって世帯が細分化している可能性があり、単身高齢者が増えれば住宅管理、見守り、通院、買い物、介護などを一人で行うことが難しくなるため、行政や民間サービスへの需要が増える場合があります。

雇用~地域に仕事があっても若者が残るとは限らない

 千葉県全体では卸売・小売、製造、医療・福祉などが大きな雇用分野となっていますが、県東部・南房総では地域ごとの産業構造が異なります。香取・東総では農業、漁業、食品加工、医療、製造、九十九里では商業、医療、製造、観光、農業、南房総・外房では観光、医療・福祉、農漁業、小売などが重要な産業となっています。

 仕事の数が存在することと、若い世帯が定着することは同じではありません。年間を通じた安定雇用があるか、家族を維持できる所得が得られるか、住宅を確保できるか、配偶者の仕事があるか、子育てや教育が可能か、技能や経験を積んで将来的に賃金が上昇するのかなど、雇用の「量」だけではなく「質」が人口定着を左右します。このため、地域の雇用政策を評価するときには、就業者数や有効求人倍率だけでなく、賃金、正規・非正規雇用、年間就業日数、年齢別就業者数なども確認する必要があります。

農業産出額が大きくても人口が増えるとは限らない

 香取・東総ゾーンは千葉県内でも農業生産が特に盛んな地域で、県の地域分析では農業産出額が県全体の3分の1以上を占めています。これは地域に経済的な基盤がないという意味ではなく、むしろ大きな地域資源を持っていることを示しています。

 しかし、農業産出額と人口増減には直接的な一対一の関係はありません。大規模化や機械化によって農業生産額を維持しながら必要な就業者数が減ることもあり、農産物を原料として地域外へ出荷するだけなら、加工、物流、販売による付加価値が地域外に残る場合もあります。

 農業が地域人口を支えるためには、農業所得、新規就農者の定着、農地集約、住宅、地域内加工、物流、販売、配偶者の雇用、教育、医療などを一つの仕組みとして考える必要があります。したがって、「農業が盛んなのに人口が減る」という現象は矛盾ではなく、農業産出額、農業所得、農業就業者数、加工業従事者数、若年人口などを別々に分析する必要があります。

観光客数と住民所得を混同しない

 外房・南房総には海水浴、サーフィン、温泉、海産物、道の駅、観光施設など多くの観光資源があり、観光客の増加は宿泊、飲食、小売、交通などへの需要を生みます。しかし、来訪者数だけでは地域住民の所得や人口維持への効果を判断できません。

 地域経済への効果を考える場合には、宿泊か日帰りか、1人当たり消費額はいくらか、支出の何割が地元事業者に入るのか、地域内で食材や物資を調達しているのか、地元雇用がどの程度生まれるのかを見る必要があります。観光客数が増えても地域内消費が小さければ、道路混雑、ごみ処理、救急医療などの負担に比べて地域に残る所得が少ない場合があります。

 住宅が民泊や別荘へ転用されることで地域内の住宅市場に影響する可能性もありますが、その影響の大きさについては地域別の住宅統計を確認する必要があります。観光を評価するときには、観光客数そのものより地域内にどの程度所得が残ったかを見る方が経済的には重要です。

医療~同じ千葉県内でも医師の分布に大きな差がある

 千葉県の医療政策では二次保健医療圏が基本的な地域単位となります。現行の千葉県保健医療計画では、香取海匝保健医療圏は計画策定時の人口27万162人、面積717.46平方キロメートル、山武長生夷隅保健医療圏は42万2,832人、1,161.72平方キロメートル、安房保健医療圏は12万3,349人、575.91平方キロメートルとされており、特に山武長生夷隅は広い面積に人口と集落が分散しています。

 医師の地域偏在を示す医師偏在指標は、香取海匝196.4、山武長生夷隅145.1、安房322.6で、県平均は213.0です。山武長生夷隅は県内で最も低く医師少数区域、安房は医師多数区域に分類されています。

 ただし、安房の指標が高いからといって、安房地域のすべての住民が医療に容易にアクセスできるわけではありません。医師が鴨川市街や館山市街、大規模病院などに集中していれば、周辺部では長距離の通院が必要になります。このため、医療を評価する際には人口当たり医師数だけではなく、診療科、常勤・非常勤、救急対応、入院病床、産科、小児科、透析、がん治療、リハビリテーション、訪問診療などの機能と、自宅から医療機関までの所要時間を確認する必要があります。

高度医療をすべての地域で完結させることは現実的ではない

 人口が少なく広い地域に住民が分散している地域で、すべての診療科、専門手術、高度救急、周産期、小児専門医療などを各自治体内に整備することは、患者数や医療従事者数を考えると現実的ではありません。そのため、日常診療は地域の診療所、入院や一般的救急は地域病院、専門診療は中核病院、高度医療は県内外の高度医療機関という役割分担を行い、回復期、在宅医療、訪問看護、介護まで連続させる仕組みが必要になります。

 問題は医療機関を集約すること自体ではなく、集約したあと住民が中核病院まで移動できるのか、退院後に地域へ戻れるのか、家族が送迎や付き添いを継続できるのかという点です。人口減少地域では医療政策と交通政策を別々に考えることはできません。

交通~鉄道利用者は回復しているが、感染症前には戻っていない路線が多い

 千葉県東部・南房総にはJR(Japan Railways・旅客鉄道会社)の外房線、内房線、総武本線、成田線などがあります。しかし、鉄道駅があることと、自動車なしで生活できることは同じではありません。

 千葉県内のJR(Japan Railways・旅客鉄道会社)線1日平均乗車人員は、2019年度の約200万8千人から2020年度には約147万9千人まで急減しました。その後は回復し、2024年度には約187万5千人となっていますが、2019年度の約93%にとどまります。地域に関係する路線を見ると、外房線は2019年度11万9,386人に対して2024年度11万829人で約93%、内房線は9万1,108人から8万5,028人で約93%、総武本線は8万2,037人から7万5,078人で約92%となっています。

 利用者は感染症拡大期から大きく回復したものの、少なくともこれらの路線では2019年度の水準には戻っていません。また、路線全体の利用者数だけでは生活交通の利便性を判断できず、自宅から駅まで、駅から病院やスーパーまでの移動、運行本数、乗り継ぎ、待ち時間なども含めて評価する必要があります。

自動車依存は現在の便利さと将来の不安を同時に生む

 外房、東総、南房総の多くでは、自動車があれば鉄道やバスの本数が少なくても比較的自由に移動できるため、現役世代にとって自動車中心の生活は合理的であり、必ずしも不便とは限りません。しかし、高齢になって運転をやめると生活条件が一変します。

 病院やスーパーまで10~20キロメートル、鉄道駅まで数キロメートル、バス停まで徒歩移動が困難という地域では、免許返納がそのまま生活圏の縮小につながることがあります。通院だけでなく、買い物、金融機関、行政手続き、理美容、友人との交流などにも移動が必要であるため、免許返納後の問題を「月1回の病院への交通手段」だけで考えることはできず、自動車依存の問題は交通政策であると同時に住宅の立地政策でもあります。

公共交通を増やせば解決するとは限らない

 人口減少地域ではコミュニティバスや予約型のデマンド交通が導入されていますが、人口が広く分散している場合には1人を運ぶための費用が高くなることがあります。公共交通を評価する場合には制度が存在するかどうかではなく、年間利用者数、1便当たり利用者数、利用者1人当たり行政負担、予約方法、運行時間、運行区域、病院の予約時間との整合、市町村境を越えた利用が可能かなどを確認する必要があります。

 すべての住民を自宅前から目的地まで個別に運ぶ仕組みを低コストで維持することは難しいため、住宅地と病院、商業施設、駅などの生活拠点を効率的に結ぶ交通体系を考える必要があります。

住宅~空き家が多くても「住める住宅」が多いとは限らない

 人口減少地域では空き家が増えるため、「空き家を安く提供すれば移住者が増える」と考えられることがあります。しかし、空き家の中には耐震性、雨漏り、腐食、断熱、水回り、相続登記、家財、浄化槽、井戸、塩害、津波・土砂災害リスクなどの問題を抱える住宅もあります。

 そのため、空き家総数と、若者や移住者がすぐに居住できる住宅数は別の数字です。そのまま入居できる物件、小規模修繕で済む物件、大規模改修が必要な物件、解体が必要な物件、所有関係が整理されていない物件などに分類する必要があります。また、住宅価格が安くても、自動車の保有、住宅修繕、通院、維持管理などを含めた総生活費が高くなれば、移住者にとって必ずしも経済的とは限らないため、住宅政策は交通、医療、買い物などを含めて考える必要があります。

人口減少地域でも、すべてを一律に縮小すればよいわけではない

 人口が減少しているからといって、すべての地域から公共施設や生活サービスを一律に撤退させればよいわけではありません。重要なのは、どの機能をどこに維持し、周辺地域からどのようにアクセスできるようにするかです。

 病院や診療所、スーパー、鉄道駅や主要バス路線、行政サービスなどが集まる地区を生活拠点として維持し、周辺地区との交通を確保する方法は一つの選択肢であり、複数の市町村が医療、教育、交通、商業などを分担する広域的な考え方も必要になります。ただし、生活拠点への集約が実際に有効かどうかは、住民の年齢、住宅所有、災害リスク、移転費用などによって変わるため、単に施設を減らすことと地域の生活機能を再編することは同じではありません。

地域ごとに異なる課題

香取・東総地域

 香取・東総地域には農業、漁業、食品加工、医療、製造など、地域外から所得を獲得できる産業がありますが、一方で人口の自然減と社会減が続く地域もあり、特に若年世代が地域外へ移動する時期の人口移動を詳しく見る必要があります。地域政策の課題は、農水産物の生産額を維持することだけではなく、加工、物流、販売などの付加価値を地域内に残し、若い世代が働き続けられる所得と雇用をつくることです。

九十九里地域

 九十九里地域には茂原市や東金市などの地域拠点があり、一宮町などでは移住やサーフィン関連事業の動きも見られます。社会増減についても、従来は地域全体として社会減でしたが、茂原市や一宮町などへの転入増加により2022年以降はゾーン全体で社会増に転じています。

 しかし、長生郡内陸部などでは高齢化や人口密度の低下が続いており、同じ九十九里ゾーンでも沿岸部、駅周辺、内陸部では人口動態が異なります。そのため、「九十九里」という一つの地域名だけで人口問題を論じることは難しくなっています。

南房総・外房地域

 南房総・外房では高齢化率が極めて高い自治体が複数あり、2026年の県総合計画でもゾーン全体の高齢化率は約43%と、県内のゾーンで最も高い水準とされています。一方、館山市や鴨川市などには医療、商業、観光の拠点があり、御宿町のように社会増となる時期がある自治体もあります。

 したがって、南房総・外房全体を単純な「人口流出地域」と見るよりも、拠点機能を維持しながら周辺地域から通院、買い物、行政サービスへアクセスできる仕組みを構築することが重要です。

数字だけでは暮らしやすさを判断できない

 統計は地域の構造を理解するために不可欠ですが、数字だけで個人の暮らしやすさを決めることはできません。人口が増えている地区でも住宅価格、交通渋滞、保育、医療などの問題が発生することがあり、逆に人口が減少している地区でも病院、スーパー、宅配、訪問医療などが整っていれば生活しやすい場合があります。

 市町村平均では、駅前と山間部、海岸部と内陸部、新しい住宅地と古い集落、自動車を運転できる人とできない人、家族が近隣にいる人と単身者などの違いが見えません。このため、地域政策では市町村単位からさらに細かい地区単位へ分析を進める必要があります。

現実的な地域課題を整理すると何が見えるか

 千葉県東部・南房総の課題を整理すると、第一に出生より死亡が多い自然減が広範囲で続いていること、第二に高齢者の多さだけでなく現役世代や子どもの少なさが大きな問題となっていること、第三に人口密度が低く住宅や集落が分散しているためサービス提供に距離のコストが発生することが挙げられます。

 さらに、医療を中核病院に集約するだけでは交通手段を持たない住民の医療アクセスは改善しないこと、農業や観光などの産業が存在しても安定所得や住宅、教育などが伴わなければ若年世帯の定着にはつながりにくいこと、空き家数が多くても実際に居住可能な住宅が十分とは限らないことも重要です。また、社会増減については地域差が拡大しており、香取・東総、九十九里、南房総・外房をすべて同じ人口動態の地域として扱うことも適切ではなくなっています。

これから重視すべき数字

 今後の地域政策を評価する場合、総人口や高齢化率だけを見るのでは不十分です。15~39歳人口、20歳代や30歳代の転入・転出、子育て世帯、75歳以上単身世帯、外国人人口と在留資格、医療・介護従事者、公共交通の1便当たり利用者、通院時間、地域内賃金、移住者の数年後の定着率、実際に居住可能な空き家、観光消費の地域内残存額などを継続的に確認する必要があります。

 特に重要なのは、市町村全体の平均だけではなく地区別データです。人口密度、年齢構成、病院やスーパーまでの距離、公共交通、災害リスクを重ね合わせることで、将来生活維持が難しくなる地区と比較的維持しやすい地区を区別できるようになります。

現実的な結論~人口増加より「生活を維持できる構造」をつくる

 千葉県東部・南房総では人口減少と高齢化が既に進んでおり、2025年国勢調査や2026年の年齢別人口を見る限り、この構造が短期間で大きく反転する可能性は高くありません。特に御宿町、鋸南町、南房総市、勝浦市、長南町などでは、高齢化率が県平均を大幅に上回っています。

 一方で、農業、漁業、食品加工、観光、医療、福祉などの産業資源がなくなったわけではなく、九十九里の一部では社会増へ転じる動きもあります。そのため、「東部・南房総はすべて衰退している」と一括りにするのも適切ではありません。問題の中心は地域資源が存在しないことではなく、産業、雇用、住宅、交通、医療、教育が十分に結び付いていないことにあります。

 すべての市町村で人口増加を目標にすることは、人口構造を考えれば現実的とは限りません。より重要なのは、人口が減少しても病院へ通える、食料や日用品を購入できる、自動車を運転できなくなっても最低限の移動ができる、住宅を管理・処分できる、地域内で一定の仕事が得られる、子育て世帯が生活できる、災害時に避難できるという基本的な生活条件を維持することです。

 人口減少を完全に止めることが難しくても、生活サービスの急激な崩壊を防ぐ余地はあります。そのためには観光客数、移住相談件数、補助金利用件数など目立ちやすい数字だけではなく、「住民が実際にこの地域で生活を続けられるか」を測る数字を政策評価に使う必要があります。

 千葉県東部・南房総の問題は、単なる「過疎」や「高齢化」の問題ではありません。人口、世帯、住宅、産業、医療、交通を相互に関連する一つのシステムとして捉え、どの地区に、どの年代の住民が、どの程度住み、どの生活サービスをどこまで維持するのかを具体的に考えることが、今後さらに重要になります。

地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る

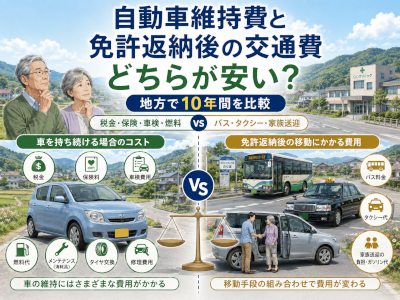
 地方では、自動車は単なる移動手段ではなく、通院、買い物、金融機関、行政手続き、家族との往来、駅への移動など、日常生活を維持するための重要な交通手段になっています。一方、自動車を所有している限り、車両費、税金、保険、車検、整備、燃料、タイヤ、バッテリーなどの費用が継続的に発生するため、高齢になって免許返納を考える時期になると、「自動車を維持し続けるより、必要なときだけバスやタクシーを利用した方が安いのではないか」という疑問が生じます。

 この考え方は一定の条件では正しいものの、すべての地方居住者に当てはまるわけではありません。年間の外出回数が少なく、病院やスーパーが近く、バスやデマンド交通を利用できる人なら、自動車を手放した方が費用を大きく減らせる可能性があります。しかし、夫婦それぞれが通院し、買い物にも週1~2回出掛け、市町村外の病院へ定期的に通うような世帯では、タクシーを中心とした生活へ移行すると、自動車を所有するより高くなることもあります。

 また、免許返納後の費用を「通院時のタクシー代」だけで計算するのも適切ではありません。バスや鉄道、家族送迎、食品宅配、買い物代行などの費用に加え、家族が送迎するために費やす時間や仕事への影響まで考える必要があります。本記事では、自動車を10年間利用した場合と、免許返納後に公共交通、タクシー、家族送迎、宅配などを組み合わせた場合を比較し、どのような条件で費用の大小が逆転するのかを考えます。

 なお、以下の金額は全国平均や統計上の標準値ではありません。車両価格、任意保険料、燃料価格、タクシー運賃、自治体の助成制度、走行距離などによって大きく変わるため、本記事で設定した比較用のシナリオです。10年間の物価上昇や金利による現在価値の調整も行わず、現在の金額を基準に単純比較します。

最初に結論~外出回数と1回当たりの移動費で結果は変わる

 自動車と免許返納後の交通手段のどちらが安いかを決める中心的な要素は、世帯全体の外出回数と1回当たりの移動費です。さらに、病院やスーパーまでの距離、公共交通やデマンド交通の利用可能性、自動車をこれから購入するのか、すでに所有している車を使い続けるのかによっても結果は大きく変わります。

 本記事の比較用シナリオでは、新たに車両を取得して10年間利用する場合、軽自動車は約326万円、小型乗用車は約471万円となります。条件を変えた感度分析では、軽自動車がおおむね250万~500万円、小型乗用車がおおむね330万~650万円の範囲となることが考えられます。

 一方、免許返納後は、公共交通を利用でき外出が少ないケースなら10年間で約140万円、タクシーを定期的に使うケースでは約540万円、市外通院などが多いケースでは約760万円という試算になります。この結果から分かるのは、「自動車は高いから返納した方が得」「地方では自動車を持ち続けた方が得」という単純な結論ではなく、自分の世帯の実際の移動行動を計算する必要があるということです。

1.自動車維持費は燃料代だけではない

 自動車の費用というとガソリン代や車検代が目立ちますが、実際には車両購入費または車両価値の減少、税金、自賠責保険、任意保険、車検、点検、一般修理、タイヤ、バッテリー、各種消耗品、燃料などが発生します。駐車場を借りている場合は駐車場代、有料道路を利用する場合は通行料金、外出先では駐車料金も必要になります。

 このうち重要なのが固定費です。年間1万キロメートル走る人と年間2,000キロメートルしか走らない人では燃料費に大きな差がありますが、税金、保険、車検などは走行距離を減らしただけでは大きく減りません。そのため、年間走行距離が短い人ほど1キロメートル当たりの自動車保有費が高くなる傾向があります。

2.自動車税と軽自動車税

 自家用乗用車の自動車税は、主として総排気量によって決まります。2019年10月1日以降に初回新規登録された車では、1リットル以下が年額2万5,000円、1リットル超~1.5リットル以下が3万500円、1.5リットル超~2リットル以下が3万6,000円、2リットル超~2.5リットル以下が4万3,500円となっています。

 初回登録時期が古い車では税額が異なる場合があり、一定年数を経過した環境負荷の大きい車には重課が行われることもあります。軽自動車では別の税体系が適用され、自家用四輪乗用車の場合、標準的な税額は年間約1万円強ですが、初度検査から一定年数を経過した車では税額が上がることがあります。

 したがって、軽自動車は税金が安いという特徴はありますが、それだけで維持費全体が安いと判断することはできません。車両費、任意保険、整備費、燃料費などを含めた総額で比較する必要があります。

3.車検費用と整備費は分けて考える

 車検は、自動車が保安基準に適合していることを確認し、車検証の有効期間を更新する制度です。2025年4月1日以降は、有効期間満了日の2か月前から満了日までの間に車検を受けても、従来の有効期間を失うことなく更新できるようになっています。

 車検時に支払う金額には、自動車重量税、自賠責保険、検査手数料などの法定費用と、点検料金、検査代行料などの車検基本料金が含まれます。これとは別に、車両の状態によってブレーキなどの一般修理が必要になることがあります。

 本記事では費用の重複を避けるため、「車検・点検・一般修理」と「タイヤ・バッテリー・消耗品」を別の項目として扱います。タイヤやバッテリーを車検・整備費に含めたうえで再度消耗品費として計上すると二重計上になるためです。

4.燃料費は年間走行距離、実燃費、燃料価格で決まる

 年間燃料費は、「年間走行距離÷実燃費×燃料単価」で求めることができます。例えば年間5,000キロメートルを走り、実燃費が1リットル当たり18キロメートル、ガソリン価格が1リットル当たり170円なら、年間燃料費は約4万7,000円、10年間では約47万円となります。

 年間1万キロメートルなら単純計算で約94万円になります。ただし、ガソリン価格は原油価格、為替相場、税制、政府の支援策、地域差などによって変化するため、現在の価格が10年間続くと考えることはできません。本記事では比較を単純化するため、現在に近い価格水準を使います。

5.新たに軽自動車を取得して10年間利用する場合

 本記事の軽自動車の標準シナリオでは、地方在住で駐車場代が不要、年間走行距離5,000キロメートル、実燃費18キロメートル、ガソリン価格170円、大規模事故や重大故障がなく、車両購入費と諸費用から10年後の売却額を差し引いた実質車両費を120万円と仮定します。

費用項目 10年間
車両購入・諸費用-売却額 120万円
軽自動車税 11万円
自賠責・重量税・検査手数料 18万円
任意保険 45万円
車検・点検・一般修理 55万円
タイヤ・バッテリー・消耗品 30万円
燃料費 47万円
合計 約326万円

 年間平均では約32万6,000円、月平均では約2万7,000円です。ただし、これは駐車場代がなく、年間走行距離が比較的少なく、大規模修理も発生しないという条件です。

 条件を変えれば、10年間の総費用は大きく動きます。本記事では感度分析の範囲として、低費用ケースを250万~280万円程度、標準的な条件を300万~360万円程度、高費用ケースを400万~500万円程度と考えます。これは統計上の全国平均ではなく、車両価格、走行距離、保険料、修理費などを変えた場合の比較用シナリオです。

6.新たに小型乗用車を取得して10年間利用する場合

 小型乗用車では、排気量1~1.5リットル、年間走行距離7,000キロメートル、実燃費17キロメートル、ガソリン価格170円、駐車場代なし、車両購入費と諸費用から売却額を差し引いた実質車両費180万円と仮定します。

費用項目 10年間
車両購入・諸費用-売却額 180万円
自動車税 30万5,000円
自賠責・重量税・検査手数料 25万円
任意保険 55万円
車検・点検・一般修理 70万円
タイヤ・バッテリー・消耗品 40万円
燃料費 70万円
合計 約471万円

 年間平均では約47万円、月平均では約3万9,000円になります。感度分析では、低費用ケースを330万~380万円程度、標準的な条件を420万~480万円程度、高費用ケースを520万~650万円程度と考えることができます。

7.すでに自動車を所有している人は別の計算が必要

 免許返納を実際に検討する高齢者の多くは、これから車を購入するのではなく、すでに自動車を所有しています。この場合、新車購入費をそのまま10年間の費用に加えるのは適切ではありません。

 過去に支払った購入費は、現在返納するか運転を続けるかにかかわらず戻ってこないサンクコスト、すなわち既に回収できない費用です。そのため、今後の判断では過去の購入価格ではなく、現在その車を売却すれば得られる金額を基準に考える方が合理的です。

 例えば現在100万円で売却できる車をそのまま10年間使い、10年後の売却価格がほぼゼロになるなら、経済的には100万円分の車両価値を10年間で消費したことになります。一方、現在の売却価格が20万円しかない車なら、今後の車両価値減少は比較的小さくなります。

 したがって、免許返納を検討する場合は、「これから自動車を取得する場合」と「現在所有している自動車を使い続ける場合」を分けて考えなければなりません。特に、すでに購入代金を支払い終え、現在価値の低い車を所有している人では、運転継続側の費用が新車購入モデルよりかなり低くなる可能性があります。

8.免許返納後にもさまざまな費用が発生する

 免許返納後には、鉄道、路線バス、コミュニティバス、デマンド交通、タクシーなどの交通費が必要になります。タクシーについては距離制運賃だけでなく、迎車料金、予約料金、待機料金、深夜早朝割増などが加わる場合があります。

 千葉県では2026年3月16日にタクシー運賃が改定され、従来分かれていた地域区分が統合されました。しかし、実際の支払額は利用距離だけでなく、渋滞や待ち時間、迎車条件などによって変わります。そのため、自宅から病院やスーパーまでの実際の料金について、利用予定の事業者に確認する方が正確です。

 さらに、家族に送迎してもらう場合も完全に無料とはいえません。燃料費、車両の消耗、駐車料金、有料道路料金などの現金支出に加え、付き添い時間や仕事を休む負担も発生します。また、自動車で行っていた買い物を食品宅配やネットスーパーへ置き換えれば、配送料や買い物代行料なども必要になります。

9.免許返納後の交通費を3つのシナリオで比較する

ケースA~外出が少なく公共交通を利用できる

 通院が月1回、買い物が月2回、その他の外出が月1回で、合計月4往復程度とします。バスやデマンド交通を中心に利用し、一部だけタクシーを利用し、食品宅配も併用するケースです。

費用項目 年間 10年間
バス・デマンド交通 2万4,000円 24万円
タクシー 6万円 60万円
食品宅配・配達追加費 3万6,000円 36万円
家族送迎の実費 2万円 20万円
合計 14万円 140万円

 この条件なら、新たに軽自動車を取得して維持する場合より100万円以上安くなる可能性があります。駅やバス停に近く、デマンド交通を利用できる地域では、自動車を手放す経済的効果は大きくなります。

ケースB~通院と買い物にタクシーを定期利用する

 本人の通院が月2回、配偶者の通院が月1回、買い物が月4回、その他の外出が月1回で、世帯として月8往復程度とします。タクシー1往復を平均4,500円と仮定し、公共交通や宅配も利用します。

費用項目 年間 10年間
タクシー 43万2,000円 432万円
バス・鉄道 3万円 30万円
食品宅配等 4万8,000円 48万円
家族送迎の実費 3万円 30万円
合計 54万円 540万円

 このケースでは、免許返納後の交通費が新たに軽自動車を購入して利用する場合より高くなり、小型乗用車の10年間費用にも近づきます。

ケースC~市外通院や頻回通院がある

 市外の病院へ月2回、近隣の診療所へ月2回、買い物が月4回、その他の外出が月2回あり、長距離タクシーと家族送迎を併用するとします。

費用項目 年間 10年間
タクシー 55万円 550万円
鉄道・バス 6万円 60万円
家族送迎の実費 10万円 100万円
宅配・買い物代行 5万円 50万円
合計 76万円 760万円

 このような世帯では、金銭面だけで比較すると自動車の方が安くなる可能性があります。ただし、安全に運転できない状態であれば、費用が安いことを理由に運転を続けるべきではありません。

10.10年間の比較

移動方法 本記事の比較用シナリオ
軽自動車を新たに取得・標準ケース 約326万円
小型乗用車を新たに取得・標準ケース 約471万円
返納後・低利用ケース 約140万円
返納後・中利用ケース 約540万円
返納後・高利用ケース 約760万円

 この表は全国平均ではなく、条件をそろえて比較するためのモデルです。それでも、自動車と免許返納後の交通手段のどちらか一方が常に安いわけではないことは分かります。公共交通を使いやすく外出頻度が低い人は返納後の費用を大きく抑えられますが、病院やスーパーまで遠く、タクシー利用が多い人では自動車保有費を上回る可能性があります。

11.タクシー利用の損益分岐点

 軽自動車の年間総費用を35万円と仮定し、免許返納後の交通手段をすべてタクシーに置き換える単純モデルを考えます。1往復4,000円なら、35万円÷4,000円=年間87.5往復となり、月平均では約7.3往復です。

タクシー1往復 年35万円との単純分岐点
3,000円 月約9.7往復
4,000円 月約7.3往復
6,000円 月約4.9往復
1万円 月約2.9往復

 例えば1往復4,000円なら月7回程度、6,000円なら月5回程度、1万円なら月3回程度で年間35万円に近づきます。ただし、実際にはバスや鉄道、食品宅配、家族送迎などの費用も加わるため、タクシーだけを使える回数はこの数字より少なくなります。

 したがって、「月何回外出するか」だけでは十分ではありません。正確には、「外出回数×1往復当たりの費用」を計算する必要があります。

12.年間走行距離だけでは判断できない

 年間走行距離が短ければ燃料費は減りますが、自動車を保有している限り、税金、保険、車検、点検、バッテリー交換、経年劣化、車両価値の低下などは発生します。そのため、年間2,000キロメートルしか走らない場合でも、総費用が年間数十万円になることがあります。

 しかし、その2,000キロメートルが病院やスーパーへの必要不可欠な移動であり、1回当たりの距離が長ければ、タクシーへ置き換えた方が高くなる可能性があります。同じ年間2,000キロメートルでも、近距離を週5回移動する世帯と、長距離を月2回移動する世帯では、タクシーに置き換えた場合の料金体系が異なるためです。

13.夫婦2人世帯では世帯全体の移動を計算する

 夫婦2人で1台の自動車を共用している場合、自動車を手放した後は2人分の移動を公共交通やタクシーへ置き換える必要があります。例えば夫が月2回、妻が月2回通院し、買い物が月4回なら、それだけで月8往復になります。歯科、理美容、金融機関、行政手続き、家族との往来などを加えれば、月10往復を超える可能性もあります。

 一方、夫婦が同じ日に同じスーパーや病院へ行ければ、1回のタクシーで2人が移動できます。したがって、単純に2人分を足すだけでも正確ではありません。重要なのは個人別の外出回数ではなく、世帯として実際に何往復必要なのかを数えることです。

14.家族送迎には現金支出と時間負担がある

 免許返納後の移動を子どもなどの家族に依存する場合、家族送迎を無料として扱うと負担を過小評価します。最低でも燃料費、車両の消耗、駐車料金、有料道路料金などは発生します。

 さらに、家族の時間も考える必要があります。例えば1回の通院送迎に4時間かかり、月2回実施すると年間96時間になります。時間の価値を仮に1時間1,000円と評価すれば年間9万6,000円、10年間では96万円に相当します。これは家族へ実際に現金を支払うという意味ではなく、仕事、家事、育児、休息などに使えた時間を失う機会費用として考えるものです。

15.安全性は費用とは別に判断する

 自動車を維持した方が10年間で数百万円安いという計算結果になったとしても、それだけで運転継続が合理的とは限りません。視力や視野の低下、反応時間の低下、ペダル操作への不安、夜間運転の困難、道順の間違い、接触事故の増加、眠気を生じる薬の使用などがある場合は、経済性とは別に運転能力を評価する必要があります。

 免許返納制度は交通費を節約するための制度ではなく、運転に不安を感じる人が事故の危険を減らすための選択肢です。そのため、費用比較は「運転を続けるかどうか」を決める唯一の判断材料ではなく、返納後の生活をどのように成立させるかを検討するための資料として使うのが適切です。

16.返納前に実際の移動記録を調べる

 免許返納後の生活費を推定する方法として、自動車を使わず一定期間生活してみる方法があります。バス、鉄道、タクシー、家族送迎、食品宅配、買い物代行などに実際いくらかかったかを記録すれば、机上の計算より自分の生活に近い数字が分かります。

 ただし、1か月分を単純に12倍すると、季節による違いを捉えられないことがあります。夏の猛暑や冬の寒さ、梅雨、定期通院、年末年始などによって移動行動は変わります。そのため、まず過去1年間の通院や買い物の回数を確認し、そのうえで可能なら1~3か月程度、自動車を使わない生活を試す方法が現実的です。

 その際には費用だけでなく、雨の日に移動できるか、予約時刻までに病院へ到着できるか、診察後にタクシーを確保できるか、荷物を持って移動できるか、夜間の急な外出に対応できるかなども確認する必要があります。

17.自分の世帯で計算する方法

 新たに自動車を購入する場合の年間費用は、「車両費の年換算+税金+保険+車検・整備費の年換算+消耗品費+燃料費+駐車場代+その他の費用」で考えることができます。

 車両費の年換算は、「(購入総額-将来の売却見込額)÷保有年数」で計算します。

 すでに車を所有している場合は、過去の購入価格ではなく、「現在の売却可能額-将来の売却見込額」を今後の車両価値減少として考え、それに今後必要になる税金、保険、車検、修理、燃料などを加えます。

 免許返納後については、「バス・鉄道+タクシー+家族送迎実費+食品宅配・買い物代行+その他の移動関連費」を合計します。この返納後交通費が今後の自動車費を下回れば、金銭面だけでは返納後の方が有利になります。

18.返納後の方が安くなりやすい人

 返納後の費用が低くなりやすいのは、病院やスーパーが比較的近く、駅やバス停まで歩くことができ、コミュニティバスやデマンド交通なども利用できる人です。また、外出が月数回程度で、食品宅配を利用でき、夫婦の外出日をまとめられる世帯では、タクシーを利用しても自動車保有費より安くなる可能性があります。

 さらに、自動車の買い替え時期が近い人や、月極駐車場代を支払っている人では、自動車を手放すことで削減できる固定費が大きくなります。地方でも駅周辺や病院、商業施設に近い場所では、免許返納後の経済的負担を抑えやすくなります。

19.自動車の方が安くなりやすい人

 病院やスーパーまでの距離が長く、バスの本数が少なく、夫婦それぞれの外出回数が多い世帯では、自動車の方が経済的に有利になる場合があります。特に、市町村外の専門病院へ定期的に通院する、買い物が週2回以上必要、タクシーの迎車距離が長い、自治体のデマンド交通の対象区域外に住んでいる、といった条件が重なると、返納後の交通費は高くなります。

 ただし、自動車の方が安いという計算結果は、「安全に運転できる」という条件が成立して初めて意味を持ちます。運転能力に問題がある場合は、費用比較とは別に返納や運転範囲の縮小を検討する必要があります。

現実的な結論~自動車と返納後交通の分岐点は世帯ごとに異なる

 本記事の比較用シナリオでは、新たに軽自動車を取得して10年間利用する場合は約326万円、小型乗用車では約471万円となりました。一方、免許返納後については、公共交通を使いやすく外出回数の少ないケースでは約140万円、タクシーを月8往復程度利用するケースでは約540万円、市外通院などの多いケースでは約760万円となりました。

 したがって、「自動車は高いから返納した方が得」とも、「地方では自動車が必要なので持ち続ける方が得」とも一律にはいえません。特に、すでに自動車を所有している人では、過去に支払った購入価格ではなく現在の売却可能額を基準にして、今後必要になる修理、保険、税金、燃料などと比較する必要があります。

 軽自動車の年間費用を35万円とした単純モデルでは、タクシー1往復4,000円なら月約7回、6,000円なら月約5回、1万円なら月約3回が自動車費に近づく目安になります。しかし、本当に重要なのは月間外出回数だけではなく、「世帯全体の外出回数×1往復当たりの移動費」です。

 さらに、免許返納は純粋な家計問題ではありません。安全性、通院の継続可能性、買い物環境、家族の送迎負担、公共交通の使いやすさ、住宅の立地などを一体として考える必要があります。金銭面で最も合理的な方法が、生活全体として最も合理的とは限りません。

 そのため、返納を考え始めた段階で、まず過去1年間の外出回数と目的地を整理し、それぞれをタクシー、バス、鉄道、デマンド交通、宅配などへ置き換えた場合の費用を計算することが有効です。そのうえで可能なら1~3か月程度、自動車を使わない生活を実際に試してみると、交通費だけでなく、不便さや待ち時間、身体的負担まで含めて判断できます。

 免許返納は、自動車を手放すという単独の問題ではありません。医療、買い物、住宅の立地、公共交通、家族の支援、そして老後の家計をまとめて考える生活設計の問題です。10年間の総額だけに注目するのではなく、自分の世帯が安全かつ継続的に生活できる移動手段をどのように確保するかという視点から判断することが重要です。

地域の課題を、自分の判断に置き換えて考える

弊社では、住まい・車・移住などの大きな選択を、 費用や将来条件をもとに数字で比較し、判断できる形に整理しています。

数字で比較するサービスを見る