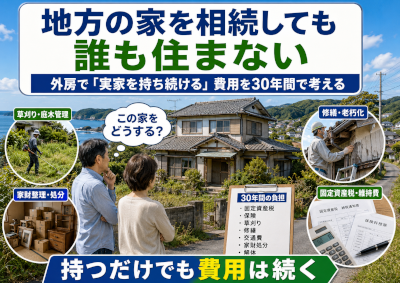
親が亡くなり、御宿町や勝浦市、いすみ市などにある実家を相続することになった。しかし、自分はすでに別の地域で生活しており、自宅も所有している。子どもたちも実家へ戻る予定はなく、売却を考えても、すぐに買い手が見つかるとは限らない。こうした事情から、誰も住まない住宅を「とりあえず残しておこう」と判断する家庭は少なくないでしょう。
空き家の維持費というと、固定資産税を思い浮かべる人が多いかもしれません。しかし、実際には火災保険、草刈り、庭木管理、建物修繕、台風後の点検、換気や通水、現地までの交通費、家財処分など、さまざまな費用と労力が関係します。さらに、最終的に売却するのか、解体するのかによっても負担は変わります。年間では数万円から十数万円程度の支出であっても、10年、20年、30年と積み重なれば、無視できない金額になります。しかも、その間に住宅は古くなり、所有者自身も年齢を重ねます。現在は自分で草刈りや住宅の点検ができても、30年後まで同じように管理できるとは限りません。
この記事では、千葉県の外房地域を念頭に、誰も住まない実家を30年間所有する場合の費用、管理上の問題、法律や税制の影響を整理します。そのうえで、長期保有と早期売却をどのように比較すれば合理的な判断につながるのかを考えます。
最初に結論~使わない家を持ち続けることにも費用がかかる
将来、自分や家族が住む予定のない地方の実家を、明確な目的なく30年間保有することには、相応の費用と管理責任が伴います。住宅は誰も住まなくても屋根や外壁が劣化し、庭の草木が成長し、台風や豪雨による被害を受ける可能性があります。人が住まなくなったからといって、維持管理の必要性までなくなるわけではありません。
一方で、地方の住宅を相続したら必ずすぐに売却すべきだという結論も適切ではありません。将来の移住先として具体的な利用予定がある住宅、定期的に帰省や仕事で使用する住宅、賃貸や事業への活用が見込める住宅、土地に一定の市場価値がある住宅などは、保有する合理性があります。家族の生活や地域との関係を維持するために、一定の費用を負担するという選択も考えられます。重要なのは、住宅を30年間保有することで何を得られるのか、そのためにいくら支払い、誰が管理し、最後にどのような状態で処分するのかを具体的に考えることです。何となく所有を続けることと、費用やリスクを理解したうえで所有を選択することは、同じではありません。
千葉県でも増加する空き家~老朽化も重要な問題
2023年の住宅・土地統計調査によると、千葉県の空き家数は39万4,100戸で、2018年と比較して1万1,600戸増加しました。このうち、賃貸用、売却用、別荘などの二次的住宅を除いた「その他の空き家」は15万8,500戸となり、5年間で1万4,100戸増加しています。また、千葉県が公表した同調査の住宅の構造等に関する集計では、世帯が所有する空き家の約8割が1990年以前に建築された住宅でした。これは、所有者が日常的に使用していない住宅の多くが、すでに相当の築年数を経過していることを示しています。
例えば、現在築40年の住宅を30年間保有すれば、保有期間の終了時には築70年になります。現在の時点で雨漏りがなく、生活設備も使用できる住宅であっても、さらに30年間、大きな修繕なしに維持できるとは限りません。建物の状態を判断する際には、現在の築年数だけでなく、将来どの程度の期間にわたって使用可能な状態を維持する必要があるのかも考える必要があります。
ただし、住宅・土地統計調査は標本調査に基づく推計であり、「その他の空き家」のすべてが相続によって取得された一戸建て住宅というわけではありません。また、千葉県全体の建築年代の構成比が、御宿町や勝浦市、いすみ市の住宅にそのまま当てはまるものでもありません。統計は地域全体の問題を理解するための手掛かりであり、個別住宅の維持費や売却価格を直接示すものではない点には注意が必要です。
外房でも空き家対策は行政課題になっている
外房地域でも空き家対策は行政上の重要な課題となっています。いすみ市は2026年6月に空家等対策計画を策定し、人口減少や住宅・建築物の老朽化に伴って使われない住宅が増え、適切に管理されない空き家が防災、防犯、安全、環境、景観などに悪影響を及ぼすことを問題として挙げています。御宿町でも2026年度予算に空き家対策実態調査が計上され、空き家に残された家財道具などの処分に対する支援制度が設けられています。住宅を誰も使わなくなったという問題は、個々の所有者の財産管理にとどまらず、地域全体の住環境や土地利用にも関係しているのです。
空き家が適切に管理されていれば、必ずしも周辺住民の生活に悪影響を与えるわけではありません。しかし、管理されない住宅が増えると、庭木の越境、雑草の繁茂、建物の破損、害虫や小動物の侵入などの問題が発生する可能性があります。こうした問題が広がれば、近隣住民や自治体の負担も増加します。人口が減少しても、住宅や土地が同じ速度で減少するわけではありません。利用する人が減った後にも管理を必要とする不動産が残り続けることは、人口減少地域に共通する構造的な問題といえるでしょう。
相続した住宅は放置できない~相続登記の義務化
2024年4月1日から相続登記が義務化されました。不動産を相続によって取得したことを知った相続人は、原則として、その取得を知った日から3年以内に相続登記を申請する必要があります。この制度は義務化以前に発生した相続にも適用されます。2024年4月1日より前に相続した不動産について、すでに取得したことを知っていた場合は、原則として2027年3月31日までに相続登記を行う必要があります。正当な理由なく申請義務に違反した場合には、10万円以下の過料の対象となる可能性があります。
相続人同士で遺産分割の話し合いがまとまらない場合には、相続人申告登記という制度もあります。ただし、これは相続登記の基本的な申請義務に対応する仕組みであり、遺産分割が成立した後の登記義務まで、すべて解消するものではありません。相続した住宅を長期間保有するなら、誰が所有者となるのか、固定資産税を誰が負担するのか、管理費をどのように分担するのか、売却するときに誰が意思決定するのかを明確にしておく必要があります。親の名義を残したまま、相続人の間で実質的な管理責任も決めずに何十年も経過させる対応は、現在の制度では適切とはいえません。
管理不全空家になると固定資産税にも影響する
住宅が建っている土地には、一定の要件を満たす場合、固定資産税の住宅用地特例が適用されます。小規模住宅用地では200平方メートル以下の部分について固定資産税の課税標準が6分の1となるなど、土地の税負担を軽減する仕組みがあります。しかし、2023年12月に施行された改正空家法では、放置すれば特定空家等になるおそれがある住宅について、市町村が「管理不全空家等」として指導や勧告を行えるようになりました。管理不全空家等や特定空家等について法令に基づく勧告を受けた場合には、敷地に対する住宅用地特例が適用されなくなります。
注意したいのは、空き家になったという事実だけで直ちに住宅用地特例が失われるわけではないことです。また、課税標準が6分の1になる特例を失ったからといって、実際の固定資産税額が必ず6倍になるわけでもありません。税額は固定資産税評価額や他の税負担調整措置などによって決まります。いずれにしても、住宅を残しておけば土地の固定資産税が安くなるという理由だけで、必要な管理を行わずに所有を続けることにはリスクがあります。住宅を残す選択をするのであれば、建物と敷地を適切に管理できる体制も必要になります。
実家の維持費は固定資産税だけではない
実家を30年間保有する費用を考える場合、年間の固定資産税に加えて、保険料、草刈りや庭木管理、現地確認、建物修繕、家財整理、最終的な売却や解体に伴う費用を含める必要があります。さらに、家族が自分で管理する場合には、交通費や作業時間といった負担も考慮しなければなりません。費用を整理すると、基本的には「30年間の維持総費用=期間中の税金+保険料等+敷地管理費+現地管理費+建物修繕費+家財処分費+最終処分に関係する費用」と考えることができます。
これは公的に定義された公式指標ではなく、住宅を長期保有した場合の負担を整理するための概念式です。また、すべての住宅に必ず解体費や売却費が発生するわけではないため、実際の計算では選択する処分方法に応じて費用項目を分ける必要があります。このように、取得から利用、維持管理、最終的な処分までを通して費用を考える方法は、LCC(Life Cycle Cost・ライフサイクルコスト。取得から処分までの期間に生じる総費用)の考え方に近いものです。相続住宅では購入代金を新たに支払わないため、将来の費用が見えにくくなる傾向がありますが、無償で相続したことと、費用をかけずに保有できることは別の問題です。
固定資産税は30年間でどのくらいになるのか
住宅と土地を所有している限り、原則として固定資産税の課税対象になります。ただし、実際の税額は土地と建物の固定資産税評価額、敷地面積、住宅用地特例の適用状況などによって大きく異なるため、地方の一戸建てなら年間何万円と一律に決めることはできません。例えば、固定資産税が毎年5万円で変わらないと仮定すると、30年間では150万円になります。年間8万円なら240万円、年間3万円でも90万円です。年間の納税額が比較的小さく感じられても、長期間では一定の負担になります。
もっとも、建物の評価額は経年によって変化し、土地の評価額や税制度も将来変わる可能性があります。したがって、現在の税額を30倍した数字は将来の確定支出ではなく、費用規模を把握するための単純計算です。実際に検討する際には、親が支払っていた固定資産税の納税通知書や課税明細書を確認し、土地と建物の税額を把握することから始めるのが合理的です。地域や土地の条件によっては都市計画税も関係するため、その有無も確認しておきたいところです。
火災保険と災害リスク~空き家には契約上の注意点がある
外房地域では、台風、強風、豪雨などによる住宅被害を考える必要があります。海岸からの距離や周辺の地形によっては、高潮、浸水、飛来物、塩害なども考慮すべき問題になります。ただし、災害リスクは地域内で一様ではなく、同じ市町村であっても住宅の立地によって異なります。相続前に親が加入していた火災保険についても注意が必要です。誰も居住しない住宅では、使用実態や保険会社の商品によって契約条件が異なり、従来の住宅用火災保険をそのまま継続できない場合があります。相続後には、空き家として契約できるか、どのような損害が補償されるか、保険料はいくらになるかを確認する必要があります。
保険に加入すれば保険料が発生しますが、加入しなければ災害による損害を自己負担する可能性が高まります。保険に加入した場合でも、すべての損害が補償されるわけではなく、免責金額や補償対象外の事故もあります。長期保有を考える場合には、毎年の保険料だけでなく、災害が発生した場合の自己負担額や、被害を受けた住宅をその後も維持する必要があるのかという問題も考えておく必要があります。
草刈りと庭木管理~30年間で何回作業することになるのか
地方の実家で継続的な負担になりやすいのが、庭や敷地の管理です。建物を使わなくても草や庭木は成長するため、近隣への越境や道路へのはみ出しを防ぐには、定期的な作業が必要になる場合があります。例えば、毎年2回の草刈りを30年間続ければ合計60回、毎年3回なら90回になります。草刈りの頻度は敷地面積、植生、季節、周辺環境によって変わりますが、数十年間という期間で考えると、作業回数だけでも相当なものになります。
自分で作業する場合は業者への支払いを減らせますが、草刈り機の購入や整備、燃料、刈った草の処分、現地までの移動などは必要です。業者へ依頼する場合には費用が発生するものの、作業品質や安全性の確保、所有者の体力的負担を軽減できるという利点があります。現在は自分で草刈りができても、10年後や20年後には作業を外注する必要が生じるかもしれません。したがって、30年間の維持費を考える際には、最初から最後まで同じ方法と同じ費用で管理できるとは限らないことを考慮すべきです。
現地管理と交通費~家族が行えば無料なのか
東京や千葉市などから外房の実家へ定期的に通う場合には、移動に伴う費用も発生します。例えば、往復の交通費と車両関連費を1回5,000円と仮定し、年4回訪問すれば年間2万円、30年間では60万円になります。この金額はあくまで仮定であり、実際の費用は移動距離や交通手段によって変わります。また、現地での作業に必要な時間も無視できません。往復と作業で毎回半日から1日を費やすなら、年間4回で2日から4日、30年間では60日から120日に相当します。
家族が自分で作業した場合、その時間に対して実際に賃金を支払うわけではありません。しかし、経済学的には、その時間を別の活動に利用できた可能性があります。このような失われた機会の価値を機会費用といいます。例えば、同じ時間を仕事や家族との生活、休養、地域活動などに使うこともできたはずです。機会費用を必ず現金支出として計上する必要はありませんが、住宅を持ち続けることで拘束される時間や労力を無視すると、保有負担を過小評価する可能性があります。
誰も住まない住宅は傷まないわけではない
住宅の老朽化は、単純に人が住んでいるかどうかだけで決まるものではありません。建物の構造、築年数、建築時の施工状態、換気、湿気、日射、風雨、使用状況などによって劣化の進み方は異なります。空き家の場合には、換気不足による湿気、給排水設備の不使用、害虫や小動物の侵入、漏水や雨漏りの発見遅れなどが問題になる場合があります。特に重要なのは、住宅に不具合が発生することだけではなく、その不具合が長期間発見されない可能性があることです。居住していれば小さな雨漏りに早く気づくことができても、数か月に1回しか訪問しない住宅では、発見時には天井や壁の内部まで損傷が広がっているかもしれません。こうした事態を避けるには、利用していない住宅であっても適切な頻度で点検することが必要です。
また、相続時点ですでに築30年や40年を超えている住宅を、さらに30年間保有するのであれば、屋根、外壁、雨どい、床、建具、給排水設備、電気設備などについて、大規模な修繕が必要になる可能性を考えておくべきでしょう。もちろん、空き家に対して居住用住宅と同じ水準の設備更新を行う必要があるとは限りません。利用目的がなく、最終的に売却や解体を予定している場合には、安全性や近隣への影響を確保するために必要な修繕と、居住性を高めるための改修を分けて判断することが重要です。
全国調査では空き家の維持管理費はどの程度なのか
ここまでさまざまな維持管理費を説明しましたが、実際の空き家所有者が毎年どの程度の費用を負担しているのかも確認する必要があります。国土交通省が2025年8月に公表した「令和6年空き家所有者実態調査」では、年間の維持管理費について、費用がかかっていないと回答された空き家が12.1%、1万円未満が10.6%、1万円以上3万円未満が14.1%、3万円以上5万円未満が11.0%でした。これらを合計すると、年間5万円未満の空き家は47.8%になります。一方、5万円以上10万円未満は15.6%、10万円以上20万円未満は16.7%、20万円以上30万円未満は8.5%、30万円以上は8.5%でした。年間20万円以上の空き家も合計17.0%存在しており、実際の維持管理費には大きな差があることが分かります。
さらに、使用目的のない空き家に限ると、年間維持管理費が5万円未満の割合は55.0%でした。これは、利用予定のない住宅について、所有者が比較的少額の維持管理費しか支出していない場合も多いことを示しています。ただし、維持管理費が少ないことは、適切な管理が行われていることを意味しません。同調査では、建物の腐朽や破損が大きい住宅ほど維持管理費が低い傾向も確認されています。管理の不足などが関係している可能性はありますが、この統計だけで費用の少なさが建物の劣化を引き起こしたと断定することはできません。
また、この調査は全国の空き家を対象としたものであり、外房地域の費用水準を直接示しているわけではありません。調査における年間維持管理費と、この記事で扱う税金、保険、修繕、家財整理、最終処分まで含めた30年間の総費用は、費用の範囲や対象期間も異なります。したがって、全国調査の年間費用をそのまま30倍して、相続住宅の生涯負担を推計することは適切ではありません。実際の負担を知るには、毎年発生する費用と、不定期に発生する大きな支出を分けて把握する必要があります。
外房の実家を30年間保有する仮想モデル
ここでは、実家を30年間保有した場合の費用構造を理解するため、管理負担の異なる3つの仮想モデルを設定します。いずれも外房地域の実際の住宅について調査した平均値ではなく、費用がどのように積み重なるのかを示すための計算例です。
| 費用項目 | ケースA | ケースB | ケースC |
|---|---|---|---|
| 年間固定資産税 | 3万円 | 5万円 | 8万円 |
| 年間保険料等 | 1.2万円 | 1.5万円 | 3万円 |
| 年間草刈り等 | 1万円 | 3万円 | 6万円 |
| 年間交通・管理費 | 1万円 | 2万円 | 5万円 |
| 年間経常費用 | 6.2万円 | 11.5万円 | 22万円 |
| 30年間の経常費用 | 186万円 | 345万円 | 660万円 |
| 修繕・処分費等の仮定 | 120万円 | 180万円 | 250万円 |
| 30年間の総費用 | 306万円 | 525万円 | 910万円 |
ケースA~比較的管理負担が小さい住宅
ケースAでは、敷地管理が比較的容易で、建物の状態も良好な住宅を想定します。年間の固定資産税3万円、保険料等1万2,000円、草刈り等1万円、現地管理費1万円とすると、年間の経常費用は6万2,000円になります。この金額を30年間支払い続けると186万円です。さらに、期間中の修繕や家財処分、最終的な処分に関係する費用として合計120万円を仮定すると、総額は306万円となります。
ケースB~一定の管理が必要な住宅
ケースBでは、年間固定資産税5万円、草刈り等3万円、保険料等1万5,000円、交通・管理費2万円を想定します。年間の経常費用は11万5,000円で、30年間では345万円になります。期間中の修繕、家財整理、最終処分などに合計180万円を仮定すると、総額は525万円です。年間の維持費だけを見ると極端に大きな金額には感じられなくても、30年間の総負担では500万円を超える計算になります。
ケースC~広い敷地や管理負担の大きい住宅
ケースCでは、敷地が広く、草刈りや庭木管理に比較的多くの費用がかかる住宅を想定します。年間固定資産税8万円、草刈り等6万円、保険料等3万円、交通・管理費5万円とすると、年間の経常費用は22万円になります。30年間の経常費用は660万円となり、さらに修繕や最終処分等に250万円を仮定すれば、総額は910万円です。管理対象となる土地が広く、建物の老朽化が進み、管理を業者へ依頼する必要がある場合には、長期間の費用負担が大きくなる可能性があります。
これらの金額をどう理解すべきか
3つのモデルから分かるのは、年間の支出が比較的小さくても、長期間積み重なれば数百万円単位の負担になり得るということです。ただし、ケースAの306万円を最低費用、ケースCの910万円を最高費用と考えることはできません。実際にはこれらを下回る住宅も、上回る住宅もあり得ます。また、修繕・処分費等として設定した120万円、180万円、250万円は、実際の外房地域の施工費や処分費を統計的に推計したものではありません。売却方法によっては解体費が不要になる一方、建物の状態や敷地条件によっては想定を上回る支出が必要になる可能性があります。このモデルは30年間の費用を予測するものではなく、所有者が自分の住宅の条件に置き換えて計算するための出発点として利用することが適切です。
30年間の計算では物価変動と支出時期にも注意が必要
先ほどの仮想モデルでは、年間の維持費が30年間変わらないと仮定しています。しかし、実際には人件費や資材価格、保険料、建物の状態などが変化するため、長期間の費用が一定とは限りません。例えば、ケースBの年間経常費用11万5,000円が毎年2%ずつ上昇すると仮定すると、30年間の経常費用の合計は約467万円になります。年間費用が一定の場合の345万円よりも、約122万円多い計算です。もっとも、これは将来の維持費が必ず毎年2%上昇するという予測ではありません。固定資産税などは一般物価と同じ割合で変化するとは限らず、修繕費や保険料についても変動の仕方は異なります。あくまで費用上昇が長期負担にどの程度影響するかを示した仮定です。
また、現在支払う100万円と30年後に支払う100万円は、経済的に同じ価値とは限りません。将来の支出を現在の金銭価値に換算する考え方を現在価値といいます。例えば、ケースBについて年間11万5,000円を各年末に30年間支払い、修繕・処分費等の180万円をすべて30年後に支払うと仮定します。割引率を年2%とした場合、525万円という単純合計に対して、現在価値は約357万円になります。これは30年間の実際の支払いが357万円で済むという意味ではありません。将来発生する支出を、一定の割引率によって現在の価値へ換算した結果です。現実には修繕が途中で発生することもあり、物価上昇を考慮する場合には名目金額と実質金額の区別も必要になります。
一般家庭が相続住宅の保有を判断する場合、必ずしも複雑な金融計算を行う必要はありません。ただし、30年間の単純合計は将来の確定支出でも、現在価値を示す数字でもないことは理解しておく必要があります。
相続した住宅は無料で手に入れた資産なのか
親から実家を相続した場合、通常の住宅購入のように新たな購入代金を支払うわけではありません。そのため、無料でもらった住宅という感覚になりやすいものです。しかし、購入代金を新たに支払わないことと、保有費用がかからないことは別です。利用しない住宅を所有し続ける場合には、収益を生まない資産に対して、税金、維持管理費、修繕費、時間などを投入し続けることになります。さらに、相続登記の費用や、場合によっては相続税なども関係します。
経済的な判断では、相続した時点でいくら支払ったかだけではなく、これからどのような収入と支出が発生するかを考える必要があります。これは将来キャッシュフロー、すなわち将来の現金の出入りを比較する考え方です。なお、相続した不動産を売却する際の譲渡所得の計算では、親など被相続人の取得費を引き継ぐことが原則となります。相続時に購入代金を支払っていないからといって、税務上の取得費が自動的にゼロになるわけではありません。保有費用の経済計算と、売却時の税金計算は区別して考える必要があります。
家の価値と土地の価値は分けて考える
地方の住宅では、建物が古くなって市場価値が低下していても、土地には一定の価値が残っている場合があります。反対に、土地が広くても買い手の需要が少なく、売却まで長い期間が必要になる場合もあります。ここで注意したいのは、固定資産税評価額があることと、その金額で市場売却できることは同じではないという点です。固定資産税評価額は課税のための評価であり、実際の売却価格は買い手の需要、立地、道路条件、建物状態、土地利用上の制限などによって決まります。
また、外房地域を一つの不動産市場として扱うことも適切ではありません。御宿町、勝浦市、いすみ市の中でも、駅までの距離、海岸への近さ、周辺の生活環境、観光需要、二地域居住の需要などによって住宅の市場性は異なります。人口が減少している地域だからといって、すべての住宅が同じ割合で値下がりするわけではありません。人口減少は不動産需要に影響する要因の一つですが、住宅価格は世帯数、住宅供給、立地条件、利用目的など複数の要素で決まります。
実家を長期間保有するかどうかを考える場合には、不動産会社などへ査定を依頼し、現時点での売却可能価格、売れるまでに必要と考えられる期間、古家付きで売却できるか、解体後の土地需要があるかを確認することが重要です。
売却価格だけでなく売れるまでの時間を考える
地方の実家について、「売れないから持ち続けるしかない」と考えることがあります。しかし、希望する価格で売れないことと、価格などの条件を変更しても買い手が見つからないことは同じではありません。例えば、500万円で売却するつもりでも買い手が見つからず、300万円であれば売却できる住宅があるとします。このとき、500万円で売れるまで長期間待つことと、300万円で早期に売却することでは、維持費を含めた経済的な結果が変わります。
仮に年間維持費が20万円で、10年後に500万円で売却できたとすると、10年間の維持費は200万円です。単純計算では売却収入500万円から維持費200万円を差し引いて300万円となるため、現在300万円で売却する場合と同じ金額になります。しかし、この比較ではお金を受け取る時期の違いを考慮していません。割引率を年2%とし、維持費を毎年末に支払い、10年後に500万円で売却すると仮定すれば、その売却収入から維持費を差し引いた現在価値は約231万円です。現在300万円で売却する場合と比較すると、約69万円の差が生じます。
この計算では、売却に伴う税金、仲介手数料、登記関係費用などは両方の選択肢で考慮していません。また、10年後に確実に500万円で売れると保証されているわけでもありません。将来の売却価格が不確実であることを考えれば、長期保有には価格変動や売却不能のリスクもあります。一方、将来の利用価値が高い住宅や、維持費を上回る賃貸収入が期待できる住宅では、保有する方が合理的な場合もあります。したがって、売却価格の大小だけでなく、売却までの時間、保有期間中の費用、利用価値、将来の価格変動を合わせて比較することが重要です。
相続した空き家の売却には税制上の期限もある
相続住宅の売却を検討する際には、税制上の特例にも注意が必要です。一定の要件を満たす被相続人の居住用家屋やその敷地等を売却した場合、譲渡所得から最高3,000万円を控除できる制度があります。2024年1月1日以後の譲渡で、対象となる不動産を相続または遺贈により取得した相続人が3人以上の場合には、控除限度額が2,000万円となります。
この制度には、原則として相続開始から3年を経過する日の属する年の12月31日までに売却することなどの期限があります。対象となる家屋の建築時期、相続前の居住状況、売却価格、耐震性や解体に関する条件など、複数の要件も定められています。2026年10月時点では、制度の対象となる譲渡期間の期限は2027年12月31日です。重要なのは、この特例が誰にでも適用されるわけではないことです。また、3,000万円が現金で支給される制度でもなく、一定の条件を満たした場合に譲渡所得から控除する仕組みです。
例えば、相続直後には特例を利用できる可能性があっても、住宅を長期間保有してから売却すると、期限の関係で利用できなくなる場合があります。したがって、保有するか売却するかの判断には、住宅の維持費だけでなく、税制上の条件と期限も関係することになります。実際に売却を検討する場合には、税務署や税理士などに個別の適用要件を確認することが重要です。
空き家バンクや賃貸という選択肢
相続した実家を活用する方法として、市町村などが関与する空き家バンクがあります。空き家バンクは、売却や賃貸を希望する所有者と、住宅を探している人を結びつける仕組みであり、一般の不動産市場だけでは情報が届きにくい物件についても、利用希望者と接点を持てる可能性があります。ただし、空き家バンクに登録すれば必ず買い手や借り手が見つかるわけではありません。住宅の状態、交通条件、立地、売却価格、修繕の必要性などによって需要は異なります。また、物件によっては登録条件を満たさない場合もあります。
賃貸を考える場合にも、家賃収入だけを見て判断することはできません。修繕費、設備更新費、空室期間、管理委託費、固定資産税、賃貸に伴う責任などを差し引いた実質的な収支を確認する必要があります。例えば、毎月3万円の家賃収入が期待できる住宅でも、賃貸に必要な改修費が大きく、借り手が見つかるまで長期間かかるのであれば、十分な収益を得られない可能性があります。反対に、住宅状態が良く、安定的な賃貸需要が存在する場合には、保有しながら活用することが有利になる場合もあります。大切なのは、使う予定がないから保有を続けるのではなく、売却、賃貸、定期利用などの具体的な選択肢について、現実に需要があるかを早い段階で確認することです。
家財を残したままでは売却や活用が難しくなる場合がある
実家の相続では、建物や土地だけでなく、家の中に残された家具、衣類、食器、書籍、家電製品、仏壇、写真、農機具などの整理も問題になります。長年生活してきた住宅ほど家財の量が多く、処分には時間と費用がかかる場合があります。相続直後には親の持ち物を処分することに抵抗があっても、10年、20年と時間が経過すれば、相続人自身も高齢になります。その間に建物の状態が悪化し、家財の搬出が難しくなる可能性もあります。
御宿町では、空き家の利活用や移住定住の促進を目的として、一定の要件を満たす家財道具等の処分費用に対する補助制度が設けられています。補助額は対象経費の2分の1で、上限は20万円です。ただし、補助制度には空き家バンクへの登録、不動産業者との媒介契約、住宅の購入や居住に関する条件などがあり、すべての空き家所有者が対象になるわけではありません。また、交付決定前に行った処分は原則として補助対象にならないため、利用を希望する場合には、作業を始める前に制度の要件を確認する必要があります。
家財を処分する場合には、廃棄物の適正処理も重要です。一般家庭から発生した廃棄物の収集運搬については、必要な許可を有する業者へ依頼するなど、適法な処分方法を選ぶ必要があります。家財整理は単なる片付けではなく、住宅の売却や賃貸を可能にするための準備でもあります。将来的に処分する意思があるのであれば、できる時期に計画的に進める方が負担を軽減できる場合があります。
解体すれば空き家問題は解決するのか
建物を解体すれば、屋根や外壁の劣化、雨漏り、建物倒壊などの問題はなくなります。しかし、土地そのものは残るため、草刈りや樹木管理、境界管理などが引き続き必要になる場合があります。さらに、住宅を取り壊すことで住宅用地特例が適用されなくなり、土地の固定資産税などが変化する可能性があります。したがって、解体費を支払えばその後の負担がすべてなくなるというわけではありません。
解体を検討する場合には、建物の構造、床面積、接道状況、残置物、廃棄物処理、重機の搬入条件などによって費用が変わります。住宅の状態や建築年代によっては、アスベスト(石綿)の事前調査や、必要に応じた除去作業なども関係します。一方で、古家付きのまま売却できる住宅では、売主が解体費を負担する必要がない場合もあります。反対に、建物を撤去した方が土地としての需要が高まり、売却しやすくなる場合もあります。合理的に判断するためには、古家付きで売却した場合の手取り額と、解体後に売却した場合の手取り額を比較する必要があります。解体費だけでなく、売却にかかる期間や、解体後の土地管理費、税負担の変化まで考えることが重要です。
売却できない土地には国庫帰属という制度もある
相続した不動産について、売却先が見つからず、利用する予定もない場合には、相続土地国庫帰属制度という仕組みがあります。これは、一定の要件を満たす相続土地について、審査を経たうえで国に引き取ってもらう制度です。ただし、建物が残っている土地は原則として申請できません。また、担保権などが設定されている土地、境界が明らかでない土地、土壌汚染がある土地、通常の管理に過大な費用や労力が必要となる土地なども、申請や承認に制限があります。
申請には土地一筆当たり1万4,000円の審査手数料が必要であり、承認を受けた場合には、土地の性質に応じた10年分の標準的な管理費用相当額を負担金として納付する必要があります。したがって、相続した家や土地を無条件に無料で国へ引き取ってもらえる制度ではありません。建物の解体が必要になる場合には、その費用も含めて検討することになります。それでも、売却、譲渡、賃貸、解体などの方法だけでは対応が難しい土地について、条件に合致すれば利用を検討できる制度があることは知っておく価値があります。
30年間保有する合理性は利用目的によって変わる
実家を相続した場合、まずはその住宅を今後どのように利用するのかを明確にする必要があります。判断を整理するには、利用目的を大きく四つに分けると分かりやすいでしょう。
1.自分や家族が将来住む住宅
例えば、10年後に退職して実家へ移住する予定があり、住宅の立地や状態も生活に適しているのであれば、その期間に維持費を負担して保有することには合理性があります。ただし、移住までの維持費、住宅の改修費、将来の生活環境などを確認する必要があります。
2.定期的に利用する住宅
帰省先、別荘、仕事場、二地域居住の拠点として定期的に利用する場合には、保有することで一定の利用価値を得られます。利用頻度と費用を比較し、必要なときだけ宿泊施設などを利用する場合との違いを考えることも有効です。
3.賃貸や事業に活用する住宅
第三者への賃貸、店舗、仕事場などとして活用できる住宅では、収益を得られる可能性があります。ただし、改修費や管理費を含めた採算性、利用者の需要、法令上の条件を確認する必要があります。
4.誰も利用する予定がない住宅
自分も子どもも利用する予定がなく、賃貸や事業としての活用も考えていない住宅については、長期保有の目的が不明確になりやすいものです。この場合には、売却、譲渡、解体後売却などを早い段階で比較し、管理負担を将来へ持ち越すことが合理的なのかを慎重に考える必要があります。
どの選択が適切かは、住宅の立地、状態、費用、所有者の事情によって異なります。重要なのは、保有する場合にも処分する場合にも、具体的な理由を持って判断することです。
子どもがいつか使うかもしれないという期待
親世代が先祖代々の実家を大切にしたいと考えることは自然なことです。しかし、住宅を受け継ぐ側の子どもが、その住宅を必要としているとは限りません。子どもには仕事や生活の拠点があり、すでに別の地域に自宅を持っている場合もあります。配偶者の生活圏、子どもの学校、通勤、医療環境などの事情によって、地方の実家へ戻ることが現実的でない家庭もあります。
そのため、「子どもがいつか使うかもしれない」という期待だけで長期間保有する場合には、実際に子ども本人の意思を確認しておく必要があります。本人が利用する予定のない住宅を、固定資産税や草刈り、修繕費、管理責任とともに引き継がせることが、必ずしも子どもの利益になるとは限りません。また、相続人が複数いる場合には、世代を経るごとに共有者が増え、売却や処分に関する意思決定が複雑になる可能性があります。相続が繰り返されることで権利関係の整理が難しくなれば、不動産の処分にも時間と費用が必要になります。家族に必要な資産を残すことと、家族が利用しない不動産の管理義務を残すことは区別して考える必要があります。
実家を残すことと家族の思い出を残すことは別
実家には家族の歴史があり、親や祖父母と過ごした記憶が残っています。そのため、住宅を売却したり解体したりすることに、心理的な抵抗を感じる人もいるでしょう。しかし、家族の思い出を大切にすることと、建物を永久に所有し続けることは必ずしも同じではありません。写真、家具の一部、仏壇、手紙、記録、土地や地域の歴史など、家族の記憶を残す方法はいくつもあります。
住宅を保有することによって得られる心理的な価値は、金額だけでは評価できないものです。その価値を重視して費用を負担するという判断も、一つの合理的な選択になり得ます。ただし、その判断によって次の世代にどの程度の経済的負担や管理責任が生じるのかについては、家族の間で共有しておく必要があります。思い出を守るための選択が、結果として子どもや孫に想定していなかった負担を残すことにならないようにすることが大切です。
30年後には所有者自身も30歳年を取る
相続住宅を30年間保有するということは、建物が30年古くなるだけでなく、所有者自身も30歳年齢を重ねるということです。例えば、50歳で実家を相続した人は30年後に80歳となり、60歳で相続した人は90歳になります。現在は自分で草刈りや住宅の点検ができ、車を運転して現地へ通うことができても、将来まで同じ作業を続けられるとは限りません。
この問題は、単純な維持管理費の計算では見落とされやすいものです。現在は自主管理によって支出を抑えられていても、将来、業者へ管理を委託する必要が生じれば、現金支出が増加する可能性があります。また、高齢になってから家財整理や住宅の売却を進めようとしても、体力や判断能力、家族の協力体制などの問題によって、相続直後より負担が大きくなる場合があります。長期間保有する場合には、建物が何年使えるかだけでなく、誰が何歳まで管理できるのか、自分が管理できなくなった場合にどのような方法で管理を継続するのかも考えておく必要があります。
最も避けたいのは何も判断しないまま30年が過ぎること
実家を残すという判断そのものが悪いわけではありません。また、売却や解体が必ず最も経済的に有利になるとも限りません。問題は、保有する理由も処分する方針も決めないまま、長い年月が過ぎてしまうことです。その間にも建物は老朽化し、敷地の草木は成長し、所有者は高齢になります。相続が繰り返されれば権利関係が複雑になる可能性もあり、地域の人口や住宅需要も変化するかもしれません。
空き家は時間が経てば必ず売りにくくなると断定することはできませんが、建物の劣化や制度上の期限などによって、現在は利用できる選択肢が将来には利用できなくなる場合があります。例えば、相続直後であれば建物付きで売却できた住宅が、長期間の放置によって大規模な修繕を必要とする状態になることも考えられます。逆に、適切に管理し、利用需要が存在する住宅では、一定期間保有することが合理的になる場合もあります。重要なのは、将来の状況を確実に予測することではなく、現在分かっている情報を使って選択肢を比較し、定期的に判断を見直すことです。
相続した時点で確認したい項目
実家の相続が発生したら、まず固定資産税の納税通知書、土地と建物の登記情報、建物の築年数、敷地面積、保険契約、修繕履歴などを確認する必要があります。相続人が複数いる場合には、所有関係や管理費の分担、将来の売却方針についても早い段階で話し合っておくことが望ましいでしょう。
次に、草刈りや庭木管理の頻度、現地までの交通費、台風後の点検、換気や通水など、年間の管理作業を具体的に書き出します。現在は自分で作業していても、将来外注した場合にはいくら必要になるのか、少なくとも数社から見積もりを取るなどして費用を把握しておくと、長期負担を考えやすくなります。建物については、雨漏り、屋根や外壁の状態、給排水設備、床や土台の劣化などを確認し、必要に応じて専門業者へ調査を依頼します。今後30年間使用する予定がある住宅と、数年以内に売却する住宅では、必要な修繕の範囲も異なるため、建物の状態だけでなく利用目的に応じて判断することが重要です。
さらに、不動産会社などへ現在の売却価格を査定してもらい、古家付きで売却した場合、解体後に土地として売却した場合、賃貸した場合の収支を比較します。売却までにどの程度の期間が必要と考えられるか、相続空き家の譲渡所得特別控除を利用できる可能性があるか、自治体の空き家バンクや補助制度を利用できるかについても確認しておきたいところです。
最後に、最も重要なのは家族の意思です。子どもが将来その住宅を利用したいと考えているのか、管理を引き継ぐ意思があるのか、保有する場合の費用を負担できるのかを確認する必要があります。住宅の所有を続けるのであれば、何のために、いつまで、誰が、どの程度の費用を負担して持ち続けるのかを具体的にしておくことが重要です。
30年間持ち続けやすい家と持ち続けにくい家
長期保有の合理性が比較的高いのは、将来の利用予定が具体的で、建物の状態が良く、敷地管理が容易であり、所有者や家族が維持費を十分に負担できる住宅です。地域に一定の住宅需要があり、必要になれば売却や賃貸へ切り替えられる可能性がある場合も、保有の選択肢を残しやすいと考えられます。一方、誰も住む予定がなく、遠方にあって管理に時間がかかり、敷地が広く、建物の老朽化が進み、子どもも引き継ぐ意思を持っていない住宅では、長期保有の合理性が低くなる可能性があります。
もっとも、同じ条件の住宅であっても、所有者の資産状況や家族の価値観、地域との関係によって判断は異なります。経済的な費用を最小化することだけが唯一の判断基準ではありません。ただし、利用価値がほとんどなく、維持費と管理労働だけが継続して発生する場合には、なぜ所有し続けるのかを改めて考える必要があります。
現実的な結論~30年間の維持費と今整理する費用を比較する
地方の実家を相続しても誰も住まない場合、その住宅を長期間保有すること自体は可能です。しかし、固定資産税だけ支払っていればよいという問題ではありません。建物は老朽化し、敷地には継続的な管理が必要になり、災害による損傷や家財整理、修繕などの負担が発生する可能性があります。
この記事で示した仮想モデルでは、30年間の総費用が約300万円から900万円程度になるケースを考えました。ただし、この金額は外房の相続住宅に関する平均費用でも、将来の支出を予測した統計値でもありません。個別の住宅では、これより大幅に少ない場合も、多い場合もあります。全国の空き家所有者実態調査では、年間維持管理費が5万円未満の住宅も多く存在します。一方で、年間20万円以上を負担している住宅もあり、実際の費用には大きな差があります。さらに、毎年の維持費が少なくても、建物の修繕や解体、家財処分などの大きな支出が将来発生する可能性を考慮する必要があります。
そして、金銭以上に見落とされやすいのが、管理する人の時間と年齢です。相続した人も30年間で30歳年を取り、現在できる草刈りや遠距離運転、建物の点検を将来も同じように続けられるとは限りません。人口減少地域では、人が減る速度と管理対象が減る速度は一致しません。住民や利用者が少なくなっても、住宅、土地、道路、ごみ集積所、自治会の施設、墓地などはすぐにはなくならず、何らかの管理を必要とする場合があります。
こうした構造の中で、相続した実家をどう扱うかという問題は、単なる不動産の売却判断にとどまりません。家族の将来の生活、世代間の費用負担、地域社会に残る管理対象をどのように整理するかという問題でもあります。だからこそ、地方の実家については、どうやって次の世代へ残すかだけでなく、次の世代が必要としない管理負担を残さない方法はないかという視点も必要です。家を残すこと自体が目的なのではありません。家族が必要とする資産や、暮らしに役立つ価値を残すことが目的であるはずです。
誰も利用する予定のない住宅については、30年間持ち続けることで得られる価値と、その間に発生する費用や管理責任を具体的に比較する必要があります。同時に、現在売却する場合の手取り額、家財整理や解体に必要な費用、税制上の条件などを調べ、今整理する場合の負担も把握することが重要です。住宅を残すにしても、売るにしても、解体するにしても、十分な情報に基づいて判断することには意味があります。最も避けたいのは、何も決めないまま管理責任だけが次の世代へ引き継がれていくことです。
30年間持ち続ける費用と、今整理する費用を比較し、その住宅を誰が何のために使うのかを明確にすること。これが、人口減少時代における地方の実家相続で、重要な判断基準になるのではないでしょうか。