
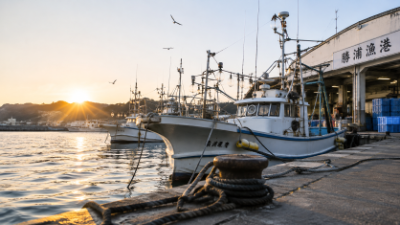
2022年、外房の大原、勝浦、鴨川、千倉という4つの漁港には、合わせて2万3,274トンの魚が水揚げされた。ところが、同じ年の外房地域全体の漁獲量は1万6,892トンだった。地域内の4つの港だけで2万トン以上の魚が揚がっているのに、地域全体の漁獲量はそれより6,382トンも少ない。一見すると矛盾しているようだが、この数字の違いには、外房の漁業を理解するための重要な手掛かりが隠れている。
その鍵となるのが、港に魚を運び込む漁船と、その地域に所属する漁業経営体が必ずしも同じではないという事実である。勝浦漁港には地域外の大型漁船が多く入港する一方、大原、鴨川、南房総では、それぞれ異なる魚種や漁法による漁業が営まれている。港の水揚量が多くても、そこで暮らす漁師が大量の魚を獲っているとは限らず、逆に地元の漁業者が減ったとしても、港の水揚量が同じ割合で減少するとは限らない。
では、外房の漁師は実際にどれほど減っているのだろうか。また、漁師が減っても港に魚が集まるのであれば、それは漁業の効率化が進んだ結果なのか、それとも魚を生産する地域と流通させる地域が分かれているためなのだろうか。この疑問を解くため、大原漁港、勝浦漁港、鴨川漁港、南房総市の千倉漁港を手掛かりに、漁業経営体数、漁業就業者数、漁獲量、水揚金額を調べてみたい。
4つの港の水揚量が、なぜ外房全体の漁獲量を超えるのか
まず、冒頭の数字を詳しく確認してみよう。千葉県の2024年度水産ハンドブックによると、2022年の水揚量は大原漁港が596トン、勝浦漁港が1万4,523トン、鴨川漁港が6,006トン、千倉漁港が2,149トンとなっている。これらを合計すると2万3,274トンになるが、千葉県が2025年5月に策定した海業推進基本構想では、2022年の外房地域の属人漁獲量を1万6,892トンとしている。
ここでいう外房地域は、千葉県の基本構想で南房総市白浜町からいすみ市までの4市1町の沿岸と定義された区域である。この区域には34の漁港があり、今回取り上げる4港も含まれている。それにもかかわらず、4港の合計が地域全体の漁獲量の約1.38倍になるのは、港の水揚量と地域の漁獲量が異なる基準で集計されているためである。
海面漁業生産統計で用いられる属人漁獲量は、漁業経営体の所在地を基準として集計する。一方、漁港の属地水揚量は、魚が実際に陸揚げされた場所を基準とするため、他地域の漁船が運び込んだ魚も含まれる。例えば、県外の漁業経営体が所有する漁船が勝浦漁港にカツオを水揚げすれば、その魚は勝浦漁港の水揚量には含まれるが、千葉県の漁業経営体による属人漁獲量には含まれない。
したがって、4港の水揚量が外房全体の属人漁獲量を6,382トン上回ったという数字は、地域外から流入した魚の数量を直接示すものではない。外房の漁業経営体が地域外の港へ魚を運び込む場合もあり、双方の統計には集計対象や調査方法の違いもあるため、この差を地域外漁船の水揚量と解釈することはできない。また、約1.38倍という比率自体にも、地域の生産性や漁業能力を比較する意味はない。
しかし、この一見奇妙な数字には重要な意味がある。港に集まった魚と地域の漁業経営体が生産した魚を区別しなければ、外房の漁業の実態を正確に理解できないということである。港の水揚量をその地域の漁業経営体数で単純に割れば、見かけ上の1経営体当たり水揚量は計算できるが、それは地元の漁業者が実際に生産した数量を示すものにはならない。
勝浦が大量の魚を扱う理由は、漁師の多さだけではない
この違いが最も分かりやすく表れているのが勝浦漁港である。千葉県の2025年度水産ハンドブックによると、2023年の勝浦漁港の水揚量は1万4,343トン、水揚金額は63億7,900万円だった。同じ年の大原漁港は349トン、4億5,100万円であり、水揚量では勝浦が大原の約41倍に達している。
勝浦漁港の主要魚種を見ると、カツオが水揚量の65%、マグロが34%を占め、この2つだけで約99%に達する。大量のカツオやマグロが集まる背景には、勝浦漁港が大型漁船による水揚げを受け入れる拠点となっていることがある。千葉県の海業推進基本構想でも、勝浦漁港には県外の大型カツオ漁船が多く水揚げしていることが明記されている。
さらに、水産庁が公表している2025年度から2029年度までの「浜の活力再生プラン」には、2023年度の勝浦漁港における水揚金額全体の約95%を外来船が占めていたことが示されている。これは地域の水産業再生委員会が作成した計画資料に記載された数字であり、2023年度の水揚金額に関する割合である。2023年の年間水揚量の95%が外来船によるものだという意味ではなく、外来船がすべて県外の漁船であることを意味するものでもない。
それでも、水揚金額の約95%を外来船が占めるという事実は、勝浦漁港の経済活動が地元の漁業経営体だけで成立しているわけではないことを直接裏付けている。勝浦の港は、地元の漁業者が魚を獲る場所であると同時に、地域外の漁船が魚を運び込み、市場で取引し、消費地へ送り出す流通拠点として機能しているのである。
この性格は魚の出荷先にも表れている。2023年の勝浦漁港では、水揚げされた魚の出荷先のうち県外向けが93.6%を占めた。ただし、これは魚の販売先に関する割合であり、外来船の水揚金額比率とは別の指標である。両者を混同することはできないが、勝浦漁港が広い地域から魚を受け入れ、広い消費市場へ送り出す拠点であるという説明とは整合している。
港の取扱量が大きくても、勝浦の漁業経営体は減っていた
それでは、大量の魚を扱う勝浦市で、地元の漁業経営体はどのように変化しているのだろうか。2023年漁業センサスの確報によると、勝浦市の漁業経営体数は2018年の273から2023年には226となり、5年間で47経営体、約17.2%減少している。
漁業センサスにおける漁業経営体とは、漁獲物などを販売する目的で漁業を営む世帯や事業所などを指す。個人経営体には調査前1年間の操業日数などの条件があるため、漁船を所有する人や漁業協同組合の組合員をすべて数えたものではない。それでも、同じ定義の調査を5年ごとに比較することで、地域で漁業を経営する主体の増減を把握できる。
勝浦市の変化を別の角度から確認できる資料もある。水産庁に公表されている浜の活力再生プランによると、勝浦漁協と新勝浦市漁協の正組合員数は、2019年度末の561人から2023年度末には417人へ減少していた。4年間で144人、約25.7%の減少であり、漁業センサスとは異なる指標でも、地域の漁業を担う人たちの減少が確認できる。
もちろん、漁業経営体数と漁協正組合員数は定義も対象期間も異なるため、減少率を同じものとして比較することはできない。しかし、別々の統計で減少が確認されていることは、勝浦市の地元漁業を担う主体が縮小しているという見方を補強する。一方、2023年の勝浦漁港には1万4,343トンの魚が水揚げされており、港の取扱規模が大きいことと、地元の漁業経営体が維持されていることは同じではないと分かる。
ただし、この数字だけで、勝浦市の経営体数が減少しても港の水揚量が長期的に維持されたと結論付けることはできない。経営体数は2018年と2023年を比較している一方、港の水揚量については同じ5年間の推移を示していないからである。現段階で実証できるのは、地元の経営体数が減少している地域に、外来船が大量の魚を水揚げする港が存在するという事実である。
大原・勝浦・鴨川・南房総で、経営体数の減り方は違う
2023年漁業センサス確報の市町村別集計を用いると、勝浦以外の地域でも漁業経営体の減少が確認できる。いすみ市では2018年の63経営体が2023年には51経営体となり、約19.0%減少した。鴨川市では221から166へ約24.9%、南房総市では263から196へ約25.5%減少している。
勝浦市を含む4市の合計では、2018年の820経営体から2023年には639経営体となり、5年間で181経営体、約22.1%が減った計算になる。4市すべてで経営体数が減少しているという事実は、特定の港だけでなく、外房沿岸に関係する複数の自治体で漁業経営の担い手が縮小していることを示している。
ただし、この4市合計を外房地域全体の経営体数として扱うことはできない。千葉県の海業推進基本構想で定義する外房地域は4市1町の沿岸であり、今回の4市合計とは対象範囲が異なる。特に南房総市の統計には東京湾側の漁業経営体も含まれているため、南房総市全体の経営体数を外房沿岸だけの数字とすることは適切ではない。
それでも、4市それぞれの確報値を比較することには意味がある。いすみ市の減少率は約19.0%、勝浦市は約17.2%だったのに対し、鴨川市と南房総市では約25%の減少となっており、漁業経営体の減少が一様に進んでいるわけではないことが分かる。なぜ地域ごとに差があるのかを説明するには、漁業種類、個人経営と団体経営の構成、経営主の年齢、後継者の有無などをさらに比較する必要がある。
ここで確認できたのは、4市の漁業経営体数が減少しているという事実までである。その減少によって各市の漁獲量がどれほど変わったのか、残った経営体の生産規模が拡大したのかについては、同じ地域と期間の属人漁獲量を組み合わせなければ判断できない。
同じ外房なのに、港ごとの水揚量はなぜ違うのか
漁業経営体の減少と港の水揚量の関係を考える前に、港そのものの違いを確認しておきたい。2023年の大原漁港ではブリが水揚量の48%、タイが16%、フグが9%を占めていた。一方、鴨川漁港ではイワシ37%、サバ27%、ブリ18%、南房総市の千倉漁港ではブリ36%、サバ17%、アジ13%という構成になっている。
これに対し、勝浦漁港ではカツオとマグロが約99%を占めていた。対象魚種が大きく異なるということは、漁業の方法や利用する漁船、操業する海域、季節ごとの漁獲状況も異なる可能性が高いということである。したがって、勝浦の水揚量が大原の約41倍だからといって、勝浦の漁業者が大原の漁業者より41倍効率的に魚を獲っているとは言えない。
千葉県の海業推進基本構想では、勝浦、鴨川、千倉の3漁港を流通拠点漁港、大原などを生産拠点漁港として位置付けている。流通拠点漁港は取扱量5,000トン以上または属地陸揚金額10億円以上、生産拠点漁港は利用漁船または登録漁船50隻程度、あるいは属地陸揚金額1億円以上などを基準としている。この分類からも、漁港には魚を生産する拠点としての役割と、集めて流通させる拠点としての役割があることが分かる。
大原周辺ではイセエビやアワビなどを対象とする沿岸漁業も行われ、鴨川や南房総では定置網などの漁業も重要な役割を持っている。こうした漁業では、大型船による大量水揚げとは異なる生産構造が形成されているため、水揚量の少なさをもって地域の漁業の経済的価値が低いと評価することはできない。魚の重量だけでは、魚種ごとの単価や経営費、漁場を維持するための仕事まで捉えられないのである。
1年間で半減した港と、ほぼ横ばいだった港
同じ調査系列を使って2022年と2023年の水揚量を比較すると、外房の港ごとの違いはさらに明確になる。大原漁港では596トンから349トンへ約41.4%減少し、千倉漁港では2,149トンから1,012トンへ約52.9%減少した。一方、勝浦漁港は1万4,523トンから1万4,343トンへ約1.2%の減少にとどまり、鴨川漁港も6,006トンから5,763トンへ約4.0%の減少だった。
4港の合計では、2022年の2万3,274トンから2023年には2万1,467トンとなり、1年間で1,807トン、約7.8%減少している。しかし、この減少を港別に分解すると、千倉だけで1,137トン減少しており、4港全体の減少量の約62.9%に相当する。2022年の4港合計に占める千倉の水揚量は約9.2%だったにもかかわらず、翌年の減少量では大きな割合を占めたことになる。
この数字が示すのは、複数の漁港を合計した数字だけでは、どこで大きな変化が起きているのかが見えにくくなるということである。もっとも、千倉の減少が4港全体の減少量に大きく寄与したというのは算術的な関係であり、千倉の水揚量が減った原因を説明するものではない。魚群の来遊状況、漁場の条件、操業日数、漁船の寄港先などを確認しなければ、その背景は特定できない。
また、勝浦漁港の水揚量が2022年から2023年にかけて約1.2%の減少にとどまったことを、長期的に水揚量が安定している証拠として扱うこともできない。2年間の数字が近くても、それ以前に大きな増減があった可能性は残る。勝浦に外来船が多く入港することは公的資料で確認できるが、外来船の利用によって水揚量が長期間維持されてきたと実証するには、外来船と地元船の水揚実績を長期的に比較する必要がある。
魚が4割減っても、水揚金額が4割減るとは限らない
水揚量だけで漁業の状況を判断できないことは、大原漁港の販売金額にも表れている。2022年の大原漁港の水揚量は596トン、水揚金額は4億8,300万円だったが、2023年には349トン、4億5,100万円となった。水揚量は約41.4%減少したのに対し、水揚金額の減少率は約6.6%にとどまっている。
水揚金額を水揚量で割ると、2022年の平均水揚単価は1キログラム当たり約810円、2023年は約1,292円となり、約59.5%上昇した計算になる。この平均単価は港で扱われた魚介類全体の金額を重量で割ったものであり、個々の魚種の市場価格が同じ割合で上昇したことを意味しない。魚種ごとの価格変動に加え、高単価の魚種が占める割合の変化によっても平均単価は変動する。
千倉漁港でも同様の傾向が見られる。2022年の水揚金額は6億9,100万円、2023年は4億4,300万円で、減少率は約35.9%だった。水揚量の減少率が約52.9%だったことを考えると、金額の減少は相対的に小さかった。平均水揚単価も1キログラム当たり約322円から約438円へ上昇しており、魚の重量が減ることと販売金額が減ることは、必ずしも同じ割合では進まないと分かる。
しかし、平均単価が上昇したからといって、漁業経営が改善したとは言えない。水揚金額は燃料費や修繕費、漁具費、人件費などを差し引く前の金額であり、漁業経営体の利益や所得とは異なるからである。さらに、漁港全体の水揚金額には地域外の漁業経営体による取引が含まれる場合もあり、その全額が地元の経済に残るわけではない。
外房の漁業の持続可能性を評価するには、水揚量だけでなく、水揚金額、魚種別単価、経営費、漁業所得を組み合わせる必要がある。魚が少なくても高単価で販売できれば経営を維持できる可能性がある一方、販売金額が大きくても操業費用が増えれば利益は減少する。港の取扱規模と漁業経営の安定性を同じ指標で測ることはできないのである。
外房の漁獲量が9年間ほぼ同じでも、漁業が安定したとは言えない
ここで、再び外房地域全体に目を向けてみたい。千葉県の海業推進基本構想によると、外房地域の属人漁獲量は2013年の1万6,950トンから2022年には1万6,892トンとなっている。9年間で減少したのは58トン、約0.3%にすぎず、両年の数字だけを比較すれば、漁獲量はほぼ同じ水準だったことになる。
しかし、この結果から9年間にわたって漁獲量が安定していたと判断することはできない。実際、同じ基本構想に掲載された推移を見ると、2013年から2022年までの漁獲量には年ごとの大きな変動があり、両端の年が近い値になったとしても、その間の生産が一定だったわけではないことが分かる。
さらに、同じ期間に外房地域の漁業経営体数がどの程度減少したかを示さなければ、漁師が減っても生産量が維持されたとは証明できない。漁業センサスは5年ごとの調査であり、2013年と2022年の属人漁獲量とは観測年が一致していない。また、県の基本構想で定義する外房地域と、市町村単位で集計した経営体数では対象範囲にも違いがあるため、年次と地理的範囲をそろえることが不可欠である。
したがって、外房地域について確認できるのは、2013年と2022年の属人漁獲量が近い水準にあったという事実までである。漁業経営体の減少を生産性の向上で補ってきたのか、それとも特定の魚種の豊漁などによって一時的に漁獲量が増加したのかについては、同じ地域の経営体数と漁獲量を時系列で比較しなければ判断できない。
千葉県全体では、漁業経営体も漁獲量も減っている
ここからは分析対象を外房から千葉県全体へ広げる。以下で扱う漁業経営体数、就業者数、漁獲量、魚種別生産量は県内全域の統計であり、外房だけの状況を示すものではない。県全体の変化を確認する目的は、外房を取り巻く漁業の構造的な背景を理解することであり、県の減少率を外房の各地域へそのまま当てはめることではない。
千葉県が2025年3月に公表した2023年漁業センサス確報によると、県内の海面漁業経営体数は2018年の1,796から2023年には1,347となり、5年間で449経営体、25.0%減少した。漁業就業者数も3,678人から2,672人へ減少しており、減少率は約27.4%だった。
経営組織別に見ると、個人経営体は2018年の1,739から2023年には1,283へ減少した一方、団体経営体は57から64へ増加している。個人経営体の減少率は約26.2%であり、県全体の漁業経営体数の減少が主として個人経営に集中していることが分かる。ただし、団体経営体が増えたことだけで、個人経営から法人経営への移行や経営統合が進んだと断定することはできない。廃業、組織変更、統合など、個々の経営体がたどった過程を確認する必要がある。
漁業規模別でも、沿岸漁業層の経営体数は2018年の1,737から2023年の1,290へ約25.7%減少している。一方、中小漁業層は59から57への減少にとどまり、経営規模によって変化の大きさが異なることが分かる。2023年時点でも沿岸漁業層は県内の漁業経営体全体の約95.8%を占めており、比較的小規模な漁業を含む沿岸漁業層が県内の漁業経営の大部分を構成している。
もっとも、県全体の経営体数が25.0%減少したからといって、外房の各市でも同じ割合で減少したわけではない。先に確認したように、勝浦市の減少率は約17.2%、鴨川市は約24.9%であり、地域によって違いがある。県全体の数字は広い傾向を示すものであり、個別地域の変化を説明するには地域別の統計を使う必要がある。
千葉県全体の漁獲量減少の約65%は、マイワシの減少だった
千葉県全体の海面漁業漁獲量は、2018年の13万4,049トンから2023年には7万9,158トンとなり、5年間で5万4,891トン、約40.9%減少した。同じ期間に漁業就業者は約27.4%減少しているため、漁獲量の減少率の方が大きい。この数字だけを見ると、漁師が減ったことで生産量が減少したように思えるかもしれない。
しかし、魚種別の数字を確認すると、その説明だけでは不十分であることが分かる。2018年の千葉県のマイワシ漁獲量は6万7,378トンだったが、2023年には3万1,650トンとなり、5年間で3万5,728トン減少している。
県全体の漁獲量減少5万4,891トンに対し、マイワシの減少量3万5,728トンが占める割合は約65.1%である。つまり、県全体で減少した漁獲量の約65%に相当する量を、マイワシという1つの魚種の減少が占めていたことになる。この割合は減少量を算術的に分解した寄与率であり、マイワシの資源量の減少が漁獲量全体を減らしたという因果関係を証明するものではない。
漁獲量には、海に存在する資源量だけでなく、魚群の来遊状況、海水温、海流、漁船の操業日数、漁具の使用状況などが影響する。マイワシの漁獲量が減少したとしても、資源そのものが減少したのか、漁場が移動したのか、操業条件が変わったのかによって解釈は異なる。漁業就業者数と漁獲量が同時に減少しているからといって、一方が他方の原因であるとは限らないのである。
なお、ここで示したマイワシの寄与率65.1%は千葉県全体の数字であり、外房地域に限定した分析結果ではない。大原、勝浦、鴨川、千倉それぞれの水揚量の変化を、この数字によって説明することはできない。県全体の分析から分かるのは、漁獲量の変動を理解するためには、就業者数だけでなく魚種別の生産量を調べる必要があるということである。
漁師1人当たりの漁獲量が減っても、技術力が落ちたとは言えない
漁業の生産構造を数量的に比較するため、県全体の漁獲量を漁業就業者数で割ってみる。2018年は13万4,049トンを3,678人で割ると1人当たり約36.4トン、2023年は7万9,158トンを2,672人で割ると約29.6トンとなる。単純な比率としては、5年間で約18.7%低下したことになる。
同様に、漁獲量を漁業経営体数で割ると、2018年は1経営体当たり約74.6トン、2023年は約58.8トンとなり、約21.3%減少している。これらの比率は、県全体の漁業就業者数や経営体数と漁獲量の関係を整理する参考指標にはなる。しかし、漁師1人の労働生産性や、経営体の生産効率を直接測った数字ではない。
なぜなら、漁業就業者数だけでは1人が年間何日操業したのか、どの漁法を用いたのか、どれほどの規模の漁船で働いたのかが分からないからである。さらに、漁業センサスは2018年と2023年のそれぞれ11月1日を基準とする調査であり、漁獲量は暦年の年間生産量であるため、観測時点も完全には一致していない。
漁業の操業効率を調べるには、単位漁獲努力量当たり漁獲量という指標が用いられる。これは漁船の操業日数や使用した漁具の規模など、漁獲に投入した努力量に対してどれだけ魚が獲れたかを見る考え方である。ただし、同じ指標を使っても魚種や漁法が異なれば単純比較できず、魚群の分布や資源量の変化による影響も残る。
したがって、千葉県全体で1人当たりの漁獲量が低下したという結果は、漁師の技術力や努力が低下したことを意味しない。主要魚種の漁獲量が大きく変動する可能性がある以上、人数を分母にした単純な比率だけで生産性の変化を断定することはできないのである。
高齢者の割合が下がっても、後継者不足が解消したとは限らない
漁業経営体の減少を考えるうえでは、漁業就業者の年齢構成も重要になる。2023年漁業センサス確報によると、千葉県全体の漁業就業者2,672人のうち65歳以上は1,137人で、構成比は42.6%だった。漁業を担う人の4割以上が65歳以上という状況は、今後の引退や経営の継承を考える際に重要な意味を持つ。
しかし、2018年には65歳以上の漁業就業者が1,645人で、構成比は44.7%だった。2023年には人数が減っただけでなく、割合も約2.2ポイント低下しているため、少なくともこの5年間に県全体の高齢者割合が上昇したとは言えない。
もっとも、高齢者割合の低下が後継者不足の改善を意味するとも限らない。高年齢の漁業者が引退したことで構成比が下がった可能性もあり、若い世代の新規就業が十分に増えた結果とは限らないからである。担い手の確保が進んでいるかどうかを判断するには、年齢階層別の就業者数、新規就業者の定着状況、経営の後継者の有無などを確認する必要がある。
この県全体の年齢構成を、外房の各地域へそのまま当てはめることはできない。ただし、勝浦市では漁業経営体数に加えて漁協正組合員数も減少しており、地域の漁業を誰が引き継ぐのかという問題を考える根拠は存在する。今後は外房の漁業地区別の年齢構成と後継者の状況を確認することで、人数の減少が生産や技術の継承にどのような影響を及ぼすのかを、より具体的に検証できるだろう。
港に大量の魚が集まれば、漁村は豊かになるのだろうか
ここまでの比較から、港の水揚量と地元の漁業経営体数は、必ずしも同じ条件によって変化しないことが分かった。勝浦のように外来船が多く利用する港では、地域外の漁船による水揚げが市場取引や流通機能を支える。一方、大原や南房総などの沿岸漁業では、地域の漁業者が担う生産活動に加えて、漁場の管理や漁具の維持、漁業協同組合を通じた共同作業などが重要な役割を持っている。
勝浦漁港の2023年の水揚金額は63億7,900万円だったが、その全額が勝浦市の所得になるわけではない。地域外の漁船が水揚げした魚の販売代金は、その漁船を経営する事業者の収入となる一方、勝浦の港では荷さばき、市場取引、加工、運送などの関連業務が生じる。地域経済への効果は、そうした業務を地元の事業者がどの程度担い、どれほどの所得や雇用が地域に残るかによって変わる。
したがって、港の経済的な価値を測るには、水揚量や水揚金額だけでなく、地元事業者の取引額、加工業の付加価値、関連産業の雇用者数、漁業経営体の所得などを調べる必要がある。港の取扱量が大きいから地域が豊かであるとも、地元の漁業経営体が減ったから港の経済機能も同じ割合で衰退しているとも、単純には判断できない。
国が進める海業政策は、漁港や漁村の地域資源を活用し、直売、飲食、観光、体験などの関連事業も含めて所得や雇用を生み出そうとする取組である。千葉県も2025年に海業推進基本構想を策定し、地域ごとの特色を活かした事業の方向性を示している。しかし、関連事業が成長することと、地元の漁業経営体が維持されることは同じではない。海業の効果を評価するには、事業の売上高だけでなく、漁業者の所得や後継者の確保、地域に残る雇用への影響を検証する必要がある。
また、漁業経営体の減少に対応するため、単純に漁獲量の増加だけを目標とすることも適切ではない。水産資源を持続的に利用するためには、資源状況に応じた漁獲管理が必要であり、短期的に魚を多く獲ることが長期的な利益につながるとは限らないからである。漁業の将来を考える政策には、資源の維持、経営の安定、担い手の確保、地域経済への効果を分けて評価する視点が求められる。
外房の統計が証明したことと、まだ分からないこと
今回の分析で、外房について直接確認できた事実はいくつかある。2022年の4漁港の属地水揚量の合計は、外房地域全体の属人漁獲量を上回っていたが、これは両者の集計基準が異なることを示すものであり、生産性や地域外からの魚の流入量を測る指標ではなかった。また、勝浦漁港では2023年度の水揚金額の約95%を外来船が占めており、港の経済活動が地元の漁業経営体だけでは成立していないことが確認できた。
漁業経営体数についても、2023年漁業センサス確報によって、いすみ市、勝浦市、鴨川市、南房総市の4市すべてで2018年から減少していることが確認できた。ただし、南房総市全体の数字には外房以外の地域も含まれているため、4市の合計を外房地域全体の経営体数として扱うことはできない。
一方、4漁港の水揚量には大きな差があり、2022年から2023年の変化も一様ではなかった。勝浦では約1.2%の減少にとどまったのに対し、大原では約41.4%、千倉では約52.9%減少している。この違いは、港ごとの水揚量を左右する条件が異なることを考える根拠にはなるが、各港の漁業経営体数の減少が水揚量にどれほど影響したかを直接示すものではない。
また、千葉県全体では2018年から2023年にかけて経営体数、就業者数、漁獲量のいずれも減少していたが、漁獲量の減少にはマイワシの変動が大きく寄与していた。この結果は、漁獲量が漁業者の人数だけで決まるものではないことを考える材料となる。ただし、県全体の魚種別変動を外房の各漁港の変化にそのまま当てはめることはできない。
したがって、当初の問いである「漁師が減っても魚の生産量は維持されるのか」という問題について、外房全体で肯定または否定するだけの証拠はまだそろっていない。実証するためには、外房地域の漁業経営体数と属人漁獲量を同じ期間、同じ地理的範囲で比較し、さらに魚種別の漁獲量、漁法、操業努力量を組み合わせる必要がある。
そのうえで、港の属地水揚量と地域の属人漁獲量を別々に追跡すれば、地元の漁業生産がどのように変化し、地域外の漁船による水揚げが港の取扱量にどの程度影響しているかを、より正確に説明できるだろう。水揚金額から経営費を差し引いた所得や、漁業関連産業の雇用まで調べることができれば、魚の量だけでは見えない地域経済の実態にも近づけるはずである。
港から魚が消える前に、漁村から何が失われるのだろうか
外房の港に魚を積んだ船が戻ってくる風景は、漁業が続いていることを感じさせる。しかし、その船を経営しているのは誰なのか、乗組員はどこで暮らしているのか、魚の販売代金は誰の収入となるのかという問いを重ねると、同じ港の風景の中にも、地域経済の異なる姿が浮かび上がる。
勝浦漁港のように地域外の漁船による水揚げが大きな割合を占める港では、地元の漁業経営体が減少しても、港の取扱機能が存続する可能性がある。一方、大原や南房総などの沿岸漁業では、地元の漁業者が担う生産活動や漁場の管理、技術の継承が、地域の漁業そのものを支えている。港に集まる魚の量が変わらなくても、そこで暮らす人たちの仕事や経営が同じ状態で維持されているとは限らないのである。
外房の漁業統計から確認できるのは、漁業経営体の減少、港ごとの水揚量の違い、外来船による水揚げの重要性、魚種ごとの変動が、それぞれ異なる条件によって生じているということである。これらを区別せずに、漁師が減ったから魚が減った、あるいは魚が減らないのだから漁業の効率化が進んだと結論付けることは、どちらも適切ではない。
漁師が減っても港に魚が集まることはある。しかし、それは地域の漁業生産が維持されていることの証明ではなく、漁港が持つ流通機能と地元の漁業経営が異なる動きをする可能性を示している。外房の将来を考えるうえで重要なのは、港に何トンの魚が揚がったかという数字だけではなく、その魚を誰が獲り、誰が売り、誰が所得を得て、次の世代にどのような仕事を残せるのかという問題である。
港の水揚量という大きな数字の向こう側には、海へ出る人、魚を運ぶ人、市場で取引する人、そして漁業を次の世代へ引き継ごうとする人たちの営みがある。魚が港に集まり続けることと、漁村の暮らしが続いていくことは、必ずしも同じではない。その違いを数字で確かめることこそ、外房の漁業がこれからどこへ向かうのかを考える出発点となるのである。