はじめに
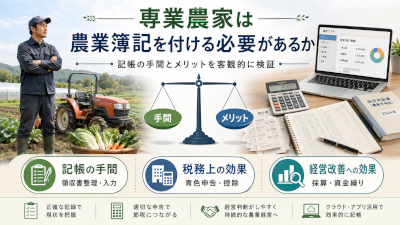
専業農家は、農業簿記を付ける必要があるのでしょうか。農業経営では、農産物の販売収入、肥料や農薬などの資材購入、農業機械の取得、借入金、補助金、減価償却、農産物の在庫、家族労働など、さまざまな経済活動が発生します。これらを正確に把握するには一定の記録が必要ですが、農家にとって簿記は本来の生産活動とは異なる事務作業であり、記帳に費やす時間にも経済的な負担があります。
農業簿記を導入すれば、経営状態を数字で把握しやすくなることは確かです。しかし、帳簿を作成しただけで農産物の収量が増えるわけではなく、販売価格が上昇するわけでもありません。記録された数字が経営判断に利用されなければ、税務申告のために時間と費用をかけて帳簿を整備するだけで終わる可能性があります。
一方、十分な記録がなければ、作物別の採算、農業機械への投資効果、借入金の返済能力、資金繰り、家族労働に見合う所得などを把握することが難しくなります。特に、経営規模の拡大や設備投資を考えている農家にとって、収入と支出を感覚だけで管理する方法には限界があります。
この問題を考えるには、法律上どの程度の記帳が必要なのか、複式簿記まで導入する必要があるのか、簿記によって得られる経営上の利益が記帳労務や費用を上回るのかという三つの問題を区別しなければなりません。
本記事では、主として個人経営の専業農家を対象に、農業簿記の法的必要性、白色申告と青色申告の違い、2027年からの税制改正、農業簿記の普及状況、実際の記帳労務、経営改善効果、家族労働の評価、費用対効果などを検証します。農業簿記を一律に推奨するのではなく、どのような農家に、どの水準の記帳が合理的なのかを、制度面と経営管理の両面から整理します。
最初に結論~記帳は原則必要だが、すべての農家に詳細な複式簿記が必要なわけではない
農業を事業として営み、事業所得が生じる個人事業者には、原則として記帳と帳簿・書類の保存が必要です。この義務は青色申告者だけに課されるものではなく、白色申告者にも適用されます。所得税の確定申告が不要な場合でも、事業所得などを生ずべき業務を行っている人は、記帳・保存制度の対象となります。
ただし、法律上必要な記帳と、複式簿記によって損益計算書や貸借対照表を作成することは同じではありません。白色申告では一定の簡易な記帳方法が認められており、取引の内容や経営形態によっては、比較的簡単な帳簿でも必要な所得計算に対応できます。
複式簿記には、青色申告特別控除などの税務上の利点に加え、資産、負債、利益、資金繰りを把握しやすくする効果があります。しかし、詳細な管理会計まで実施する価値は、経営規模、作目数、販売先、雇用、借入金、設備投資、経営者の判断能力などによって異なります。
したがって、農業簿記は、付けるか付けないかという二者択一ではなく、法律上必要な最低限の記帳を確実に行ったうえで、追加的な記帳に要する費用と、そこから得られる利益を比較して導入水準を決めることが合理的です。
1.「専業農家」という呼称によって簿記義務が決まるわけではない
専業農家は税法上の記帳区分ではない
一般に専業農家とは、農業を中心として生計を営む農家を指します。ただし、専業農家という言葉は、税法上の記帳義務を直接決定する区分ではありません。農業統計における農家の分類と、所得税法上の事業所得の区分も必ずしも一致しないため、専業か兼業かという呼称だけで記帳義務を判断することは適切ではありません。
税務上重要なのは、農業活動が事業所得を生ずべき業務に該当するか、個人事業者か法人か、青色申告か白色申告か、消費税の課税事業者か、電子取引を行っているかといった条件です。農業以外にも給与収入がある兼業農家であっても、農業を事業として営んでいれば記帳義務の対象となります。
反対に、家庭菜園に近い自家消費中心の活動や、事業性の認められない農産物販売については、専業農家の記帳義務と同じように考えることはできません。所得区分は実際の活動内容や継続性、収益性などを踏まえて判断する必要があり、単に農産物を販売した経験があるという事実だけで一律に結論を出すことはできません。
農業法人では会計処理の必要性がさらに高い
農業法人では、法人税申告、決算書の作成、役員報酬、従業員給与、社会保険、固定資産、借入金などを管理する必要があります。そのため、実務上は複式簿記による会計処理が基本となり、個人の小規模農家よりも組織的な経理体制が必要になる場合が多くなります。
ただし、法人化すれば必ず経営効率が向上するわけではありません。会計処理や社会保険、法人運営などの固定的な事務負担も増えるため、法人化の妥当性については、税務上の効果だけでなく、利益規模、雇用、事業承継、経営管理費用を含めて評価する必要があります。
2.白色申告でも記帳と帳簿保存は必要になる
記帳義務は青色申告者だけのものではない
かつては、小規模な白色申告者について記帳義務が限定されていた時期がありました。しかし、現在は事業所得、不動産所得または山林所得を生ずべき業務を行う白色申告者にも、原則として記帳と帳簿・書類の保存が求められています。
農業所得の計算では、農産物の販売収入だけでなく、補助金や交付金、種苗費、肥料費、農薬費、飼料費、燃料費、雇人費、小作料、修繕費、減価償却費、借入金利子などを適切に区分する必要があります。ただし、補助金のすべてが同じ税務処理になるわけではなく、交付目的や制度内容によって収入計上時期や課税関係などを確認しなければなりません。
また、農業所得には、農産物の収穫、収穫後の在庫、自家消費、未収穫農産物、育成中の家畜、未成熟の果樹など、一般的な商業とは異なる会計処理があります。国税庁は農業所得について一定の簡易な記帳方法を認めており、例えば米や麦などの穀物については収穫年月日、種類、数量を記録する一方、その他の農産物については収穫に関する記載を省略できる場合があります。
したがって、農業簿記を簡易にすることは可能ですが、それは必要な情報を記録しなくてもよいという意味ではありません。所得金額を合理的かつ正確に計算できるよう、農業の取引内容に応じて帳簿を整備することが必要です。
帳簿と書類には保存期間がある
白色申告者の場合、収入金額や必要経費を記載した法定帳簿は原則7年間、その他の任意帳簿や、業務に関して作成・受領した請求書、領収書などの書類は原則5年間保存する必要があります。確定申告書だけを作成し、計算の根拠となった帳簿や証憑を処分する方法は適切ではありません。
青色申告では、帳簿や決算関係書類などに原則7年間の保存義務があり、一定の書類には5年間の保存が認められる場合があります。保存期間は書類の種類や申告方式によって異なるため、すべての書類を一律に5年間保存すれば足りるという理解は避けるべきです。
さらに、帳簿の売上記載が不十分であることや、必要な売上帳簿を保存していないことが税務調査で確認された場合には、申告漏れに対する加算税が加重されることがあります。記帳義務は単なる事務上の推奨ではなく、税務上の不利益を防ぐためにも守る必要がある制度です。
3.農業簿記の実施水準は三段階に分けて考えられる
農業簿記という言葉は幅広く使われますが、実務的には税務申告に必要な簡易記帳、複式簿記による財務会計、経営判断に利用する管理会計という三段階に整理できます。これは法律で定められた正式な分類ではありませんが、農家が必要な記帳水準を判断するうえでは有効です。
第一段階~税務申告のための簡易記帳
最も基本的な水準は、農産物の販売収入や必要経費を正確に把握し、所得税の申告に必要な情報を記録することです。現金出納帳、売上帳、経費帳、固定資産台帳、預金取引記録などを、実際の取引に応じて整備します。これらの名称の帳簿をすべて個別に作成することが一律に義務付けられているわけではなく、必要な情報が適切に記録されていることが重要です。
作目や販売先が少なく、借入金や従業員もほとんどない農家では、簡易記帳でも税務申告に必要な情報を整理できる場合があります。ただし、売掛金、買掛金、未払費用、固定資産の減価償却などを正確に管理しなければ、現金の増減と所得の違いを見落とす可能性があります。
第二段階~複式簿記による財務会計
複式簿記では、一つの取引を借方と貸方に分けて記録し、損益計算書と貸借対照表を作成します。この方法によって、現金・預金、売掛金、買掛金、借入金、農業機械、施設、在庫、元入金、年間利益などを体系的に把握できます。
複式簿記の利点は、収入と支出を集計するだけでは分かりにくい資産・負債の変化を確認できることです。例えば、農業機械を借入金で購入した場合、手元の現金が大きく減少していなくても、固定資産と借入金は増加します。複式簿記は、このような経営状態の変化を整理するうえで役立ちます。
ただし、複式簿記を導入しただけでは、農家の経営改善が保証されるわけではありません。帳簿から得られる情報を理解し、設備投資や借入金返済、販売方法などの判断に利用して初めて、経営上の価値が生じます。
第三段階~経営分析に利用する管理会計
管理会計では、税務申告に必要な帳簿をさらに分解し、作物別、農地別、施設別、販売先別などの採算を分析します。例えば、水稲と露地野菜のどちらが高い利益を生んでいるか、農業機械の共同利用と自家保有のどちらが合理的か、直売所と農業協同組合への出荷では手取りがどれほど異なるかといった問題を検討できます。
この分析には、税務上の会計情報だけでなく、作付面積、収穫量、販売数量、労働時間、機械使用時間、資材使用量などの非財務情報が必要です。簿記は経営分析の重要な基礎になりますが、帳簿だけで農業経営のすべてを評価できるわけではありません。
4.農業簿記は実際にどの程度普及しているのか
2025年農林業センサスから見る実態
農業簿記の必要性を論じる際には、実際にどの程度の農業経営体が青色申告や正規の簿記を利用しているのかを確認することが重要です。農林水産省の2025年農林業センサスによると、全国の農業経営体は約82万8千経営体で、そのうち青色申告を行っている経営体は約36万9千経営体、全体の44.6%でした。
青色申告を行っている経営体の内訳を見ると、正規の簿記を採用している経営体は約20万8千経営体、簡易簿記は約13万6千経営体、現金主義は約2万6千経営体です。全農業経営体に占める割合では、正規の簿記が25.1%、簡易簿記が16.4%、現金主義が3.1%となっています。
| 2025年の全国農業経営体 | 経営体数 | 全体に占める割合 |
|---|---|---|
| 農業経営体総数 | 約82万8千 | 100.0% |
| 青色申告実施 | 約36万9千 | 44.6% |
| うち正規の簿記 | 約20万8千 | 25.1% |
| うち簡易簿記 | 約13万6千 | 16.4% |
| うち現金主義 | 約2万6千 | 3.1% |
この統計から、青色申告を行う経営体でも、すべてが正規の簿記を採用しているわけではないことが分かります。青色申告実施経営体のうち正規の簿記を採用している割合は約56%であり、農業経営の実態に応じて異なる記帳方法が選択されています。
ただし、この統計の対象は専業農家だけではなく、さまざまな経営形態の農業経営体を含んでいます。また、青色申告を行っていない経営体が記帳をしていないという意味でもありません。白色申告者にも記帳義務があるため、青色申告実施率と記帳実施率を混同することはできません。
普及率だけでは経営改善効果は判断できない
正規の簿記を導入している農家の方が高い所得を得ていたとしても、それだけで複式簿記が所得を増やしたとは判断できません。複式簿記を採用している農家は、もともと経営規模が大きく、販売先や従業員が多く、設備投資や借入金も多い可能性があります。
このように比較対象の農家が異なる場合、経営規模や作目、地域条件などの影響を取り除かずに所得を比較すると、簿記の効果を過大評価するおそれがあります。これは選択バイアスと呼ばれる問題であり、農業簿記の因果的な効果を検証するには、導入前後の経営成績や、条件の近い農家との比較が必要になります。
したがって、農業簿記の普及率は制度の利用状況を示す有用な統計ですが、簿記を導入した場合の利益増加率や労働時間の削減率を直接示すものではありません。
5.農業簿記を付ける労務はどの程度か
記帳時間を全国一律に示すことは難しい
農業簿記に年間何時間必要なのかについて、すべての農家に共通して適用できる信頼性の高い全国平均を示すことは難しいのが実情です。必要な時間は、農業経営の取引件数、作目数、販売先数、従業員数、現金取引の割合、保有する農業機械や施設、消費税申告の有無、会計ソフトの利用状況などによって大きく異なります。
例えば、水稲を中心として農業協同組合への出荷が大部分を占め、取引件数も少ない農家と、複数の野菜を栽培し、直売所、飲食店、小売店、インターネット販売などを併用する農家では、経理業務の複雑さが異なります。さらに、従業員を雇用している場合は、給与計算、源泉所得税、社会保険などの事務も発生します。
そのため、農業簿記は月に数分で済むという説明も、必ず年間数百時間必要だという説明も、一律には支持できません。実際の負担を知るには、それぞれの農家で記帳時間を測定する必要があります。
記帳労務には入力以外の作業も含まれる
農業簿記の労務を評価するとき、会計ソフトへの入力時間だけを数えるのは不十分です。日常的には、領収書や請求書の整理、売上伝票の保存、販売代金の入金確認、現金取引の記録、預金やカード取引の照合などが必要になります。電子メールやウェブサイトを通じて受領した請求書などについては、電子帳簿保存法に基づく電子取引データの保存にも対応しなければなりません。
月次では、預金残高と帳簿残高の照合、売掛金や買掛金の確認、農業経費と家計費の区分、借入金返済の元本と利息の区分などが必要になります。消費税の課税事業者であれば、税率や取引区分についても確認が必要です。
年末には、農産物や資材の棚卸し、減価償却、未収金や未払金の整理、家事按分、補助金の処理、決算書の作成などが加わります。これらをすべて年間の記帳労務として評価しなければ、実際の負担を過小評価する可能性があります。
記帳を年末に集中させることは合理的か
一年分の領収書や伝票を確定申告直前にまとめて処理すると、取引内容を思い出すための時間が増えたり、書類の不足に気付いたりする可能性があります。また、農業経費と家計費の区分が曖昧になり、税務判断に必要な情報が不足することも考えられます。
一方、毎日細かく記帳する方法がすべての農家に適しているとも限りません。取引件数が少ない農家では、週単位または月単位で証憑を整理し、一定の間隔で帳簿と預金残高を照合する方法が合理的な場合があります。ただし、法令上必要な記録や保存を満たすことが前提です。
重要なのは、記帳頻度を増やすこと自体ではなく、記帳漏れや確認作業の増加を防ぎながら、年間の総作業時間を小さくすることです。
6.青色申告の税務上のメリットと2027年からの制度改正
青色申告特別控除の仕組み
青色申告には、一定の要件を満たす場合に所得から所定の金額を控除できる制度があります。2026年分までは、正規の簿記の原則に従って記帳し、貸借対照表と損益計算書を作成して期限内に申告するなどの要件を満たす場合、最高55万円の青色申告特別控除が認められます。さらに、国税電子申告・納税システムであるe-Tax(イータックス・国税の申告や納税などをオンラインで行う仕組み)による電子申告、または所定の優良な電子帳簿保存の要件を満たす場合には、最高65万円の控除を受けられます。
簡易簿記の場合は、原則として最高10万円の控除となります。ただし、青色申告特別控除は控除額そのものが税金から差し引かれる制度ではありません。所得金額から控除されるため、実際の税負担軽減額は課税所得、所得税率、住民税、国民健康保険料などの条件によって異なります。
また、農業所得が控除上限額に満たない場合は、実際に控除できる金額が制限されます。したがって、すべての青色申告農家が65万円控除によって同じ金額の税負担軽減を得られるわけではありません。
2027年分から青色申告特別控除が変更される
2026年10月時点で特に注意すべきなのは、2027年分以後の青色申告特別控除の改正です。2026年分までは正規の簿記による記帳と所定の決算書の作成などを行えば、書面申告でも最高55万円の控除が認められています。しかし、2027年分以後は、書面申告の場合の控除上限額が原則10万円となり、最高65万円控除を受けるには、正規の簿記による記帳に加えて、確定申告書と貸借対照表を含む青色申告決算書の電子申告が必要になります。
さらに、電子申告を行い、所定の優良な電子帳簿保存またはデジタルシームレス保存の要件を満たす場合には、最高75万円の控除が認められます。ただし、通常の会計ソフトを使用しているだけで75万円控除を受けられるわけではありません。帳簿の訂正・削除履歴、帳簿間の関連性、検索機能、電子取引データとの連携、必要な届出など、適用する方式に応じた要件を満たす必要があります。
| 記帳・申告方法 | 2026年分まで | 2027年分以後 |
|---|---|---|
| 簡易簿記 | 最高10万円 | 最高10万円または対象外 |
| 複式簿記・書面申告 | 最高55万円 | 原則最高10万円 |
| 複式簿記・電子申告 | 最高65万円 | 最高65万円 |
| 複式簿記・電子申告・所定の高度な電子保存 | 最高65万円 | 最高75万円 |
2027年分以後は、簡易簿記によって青色申告を行う事業者のうち、前々年分の事業所得に係る収入金額が1,000万円を超える場合、10万円の青色申告特別控除が適用できなくなります。ここで基準となるのは原則として収入金額であり、農業所得や利益が1,000万円を超えるかどうかではありません。
この改正により、これまで書面申告で55万円控除を受けていた農家や、簡易簿記によって10万円控除を受けていた一定規模以上の農家では、記帳方法と申告方法を見直す必要性が高まります。一方、電子化にはソフトの導入費用、操作の習得、保存要件の確認などの負担もあるため、増加する控除額だけを見て判断することは適切ではありません。
青色申告には事前の手続きが必要
青色申告を開始するには、原則として適用を受けようとする年の3月15日までに、所轄税務署へ所得税の青色申告承認申請書を提出する必要があります。ただし、その年の1月16日以後に新たに開業した場合などには、開業の日から2か月以内という別の期限が設けられています。
簿記を正確に行っていても、必要な申請手続きを行っていなければ青色申告の特典を受けられないことがあります。農業簿記の導入を検討する場合には、帳簿の作成だけでなく、青色申告の承認、申告期限、電子申告の要件まで含めて準備することが重要です。
青色事業専従者給与と白色事業専従者控除
生計を一にする配偶者や一定の親族が農業に専ら従事している場合、青色申告では事前の届出などの要件を満たし、実際の労務の対価として相当な給与を支払えば、青色事業専従者給与として必要経費に算入できる場合があります。
一方、白色申告にも事業専従者控除があり、一定の要件を満たす配偶者については最高86万円、その他の親族については1人当たり最高50万円を必要経費とみなすことができます。ただし、実際の控除額には所得金額と専従者数による制限があります。
したがって、青色申告のメリットを評価する場合、白色申告では家族労働を一切考慮できないと説明するのは正確ではありません。また、専従者給与を受ける親族には扶養控除などの制限が生じるため、世帯全体の所得税、住民税、社会保険などを含めて比較する必要があります。
純損失の繰越しと繰戻し
青色申告では、事業などから生じた損失について、損益通算後も控除しきれない純損失を、原則として翌年以後3年間にわたり繰り越すことができます。一定の特定非常災害による損失については、要件により繰越期間が5年間となる場合もあります。また、前年も青色申告をしていた場合には、一定の要件の下で純損失を前年に繰り戻し、所得税の還付を受ける制度もあります。
農業は天候、自然災害、価格変動、家畜疾病などの影響を受け、年度ごとの所得が大きく変動する場合があります。そのため、純損失の繰越しや繰戻しは、農業経営にとって重要な税務上の利点になり得ます。ただし、利用には申告期限や申告書の提出などの要件があるため、赤字が発生すれば自動的に適用されるわけではありません。
7.農業簿記によって本当に経営は改善するのか
記帳と利益増加は同じではない
農業簿記を導入したからといって、直ちに農業所得が増加するわけではありません。会計帳簿は経営状態を記録・整理する手段であり、農産物の収量を増やしたり、販売価格を引き上げたりする直接的な生産技術ではないためです。
経営改善につながるためには、正確な記帳によって経営状態を把握し、問題を発見し、改善策を実施し、その結果を検証するという過程が必要になります。例えば、特定の作物で利益率が低いことを発見しても、作付け方法や販売先を見直さなければ、その情報が利益増加につながるとは限りません。
また、改善策を実施しても、天候や市場価格などの外部条件によって期待した成果が得られない場合があります。したがって、簿記による経営改善効果は理論的に説明できますが、実際の利益増加額については個々の経営条件と実施した対策を検証する必要があります。
作物別採算を把握する意義
複数の作物を生産する農家では、経営全体が黒字であっても、特定の作物が赤字になっている可能性があります。水稲、露地野菜、施設野菜などを組み合わせている場合、作物ごとの販売収入だけでなく、種苗費、肥料費、農薬費、資材費、燃料費、外注費、機械費、施設費、労働時間などを把握することで、収益構造を比較できます。
ただし、農業機械や倉庫、作業場などを複数の作物で共有している場合には、費用をどの作物に配分するかという問題が生じます。作付面積、使用時間、作業量などによって配分額が変わるため、作物別利益は必ずしも唯一の客観値にはなりません。
さらに、すべての固定費を作物ごとに配分した結果だけで、生産継続の可否を判断することにも注意が必要です。ある作物の生産を中止しても、農業機械や施設の固定費が直ちに減少するとは限らないからです。短期的な作付け変更では、売上から追加的な変動費を差し引いた限界利益と、削減可能な固定費を区別する必要があります。
補助金を除いた収益力をどう考えるか
農業経営では、補助金や交付金が収入に含まれる場合があります。農林水産省の農業経営統計では、農業所得は農業粗収益から農業経営費を差し引いて計算され、農業粗収益には一定の補助金などが含まれています。
そのため、農業所得が黒字でも、農産物販売収入だけでは生産費用を賄えない場合があります。経営の持続可能性を検討する際には、販売収入、補助金・交付金、その他の収入を区分し、補助金を除いた場合の収支を参考指標として確認することが有効です。
ただし、補助金を単純に差し引いた金額を、そのまま補助金廃止後の利益とみなすことはできません。補助金がなくなれば、農家が作付面積や作目、生産方法、設備投資を変更する可能性があるためです。また、補助金には不利な生産条件を補正するものや、環境保全など特定の政策目的を持つものがあり、すべてを同じ性質の収入として評価することも適切ではありません。
したがって、補助金を除いた利益は、現行の生産構造を一定とした場合の参考指標として利用し、制度変更が経営行動に及ぼす影響は別途検討する必要があります。
8.家族労働を無視すると農業の収益性を過大評価する可能性がある
個人経営の農家では、家族が農作業に従事していても、必ずしも全員に現金給与が支払われているわけではありません。そのため、税務上の農業所得には、事業主や無給の家族労働に対する報酬が明示的な必要経費として含まれていない場合があります。
例えば、年間の農業所得が400万円で、家族が合計4,000時間働いていたとすると、農業所得を総労働時間で割った金額は1時間当たり1,000円になります。この計算自体は正しいものの、1,000円をそのまま労働者の時間給と比較することには注意が必要です。
農業所得には、事業主や家族の労働に対する報酬だけでなく、自己資本、農地、経営上のリスクを負担することへの対価などが含まれている場合があります。そのため、農業所得を労働時間で割った指標は、単純な労働生産性の参考値にはなりますが、純粋な時間当たり賃金ではありません。
家族労働の経済的な価値を評価するには、同程度の労働を外部から雇用した場合の費用や、家族が他の仕事に従事した場合に得られる可能性のある所得などを考慮する必要があります。これらは機会費用と呼ばれ、経営判断では重要ですが、税務上の必要経費としてそのまま計上できるとは限りません。
また、農業機械の購入に伴う借入金の元本返済や、将来の設備更新に必要な資金は、税務上の農業所得だけでは十分に把握できません。したがって、農業経営の実態を評価するには、税務上の所得、家族労働の機会費用を考慮した利益、現金収支、借入金返済後の資金残高、将来の設備更新に備える資金を分けて考える必要があります。
農業簿記の重要な役割の一つは、これらの指標を整理するための基礎情報を提供することです。ただし、家族の作業時間を記録していなければ、会計帳簿だけで家族労働の経済的な価値を正確に評価することはできません。
9.農業機械への投資判断に簿記は役立つのか
農業経営では、トラクター、コンバイン、田植機、乾燥調製設備、ビニールハウスなど、多額の設備投資が必要になる場合があります。これらの設備は使用期間が長く、購入後には燃料費、修繕費、保険料、保管費用、借入金利子なども発生するため、購入価格だけで経済性を判断することは適切ではありません。
例えば、農業機械の購入を検討するときには、年間使用時間、耐用年数、維持費、減価償却費、借入条件などを整理し、外部委託や共同利用との比較を行う必要があります。複式簿記によって固定資産と借入金を管理し、作業日誌によって機械使用時間を記録すれば、設備の利用実態を把握しやすくなります。
ただし、税務上の減価償却費と、経済的な意味での設備の価値減少額は必ずしも一致しません。また、機械をすでに保有している場合と、新たに購入する場合では比較すべき費用が異なります。購入済みの機械については今後発生する費用を中心に考え、新規購入の場合には初期投資、維持費、将来の売却価値などを含めて判断する必要があります。
さらに、農業機械の投資効果は、将来の作付面積、労働力、受託作業の有無、収量、燃料価格などによって変わります。簿記は投資判断に必要な情報を提供しますが、将来の収益を保証するものではありません。
10.資金繰りの把握には貸借対照表だけでなく資金計画も必要になる
利益が出ていても現金不足になることがある
農業では、農産物の販売時期と、肥料、農薬、種苗、燃料、農業機械などの支払時期が一致しないことがあります。例えば、春から夏にかけて多額の生産費用を支出し、秋の収穫後に販売代金が入金される経営では、年間で利益が出ていても一時的に資金が不足する可能性があります。
また、農産物を販売して売上が計上されていても、代金が未回収であれば現金は増加しません。反対に、金融機関から融資を受ければ預金残高は増加しますが、借入金は利益ではなく、将来返済しなければならない負債です。
複式簿記では、利益、現金、売掛金、借入金、固定資産などを区分して記録するため、このような違いを把握しやすくなります。ただし、貸借対照表があれば将来の資金繰りが自動的に分かるわけではありません。今後の入金予定、資材購入、借入金返済、設備更新などを整理した資金繰り表が必要です。
融資や認定農業者制度での利用
金融機関から融資を受ける際には、過去の所得、資産・負債の状況、借入金の返済実績、将来の収益見通しなどが審査材料になります。複式簿記による決算書が整備されていれば、金融機関へ経営状況を説明しやすくなりますが、帳簿があることだけで融資が保証されるわけではありません。
また、認定農業者制度における農業経営改善計画では、経営管理の合理化に関する現状、目標、措置などを記載することになっており、簿記記帳などの会計処理もその対象となります。ただし、これはすべての認定農業者に複式簿記を一律に義務付けるものではありません。
規模拡大や設備投資を計画している農家ほど、損益計算書、貸借対照表、資金繰り表を組み合わせて経営を管理する重要性が高まります。一方、借入金も設備投資も少なく、取引内容が単純な農家では、同じ水準の詳細な財務管理が必要とは限りません。
11.消費税とインボイス制度によって記帳負担は変わる
農業経営では、販売方法や消費税の課税関係によって必要な帳簿管理が変わります。消費税の課税事業者に該当するか、適格請求書発行事業者として登録しているか、一般課税か簡易課税かなどによって、管理すべき事項が異なるためです。
例えば、課税事業者が一般課税によって消費税を計算する場合、売上税額と仕入税額を区分し、適用税率、課税・非課税・不課税の違い、仕入税額控除の要件などを確認する必要があります。簡易課税制度を適用できる場合には、実際の仕入税額を一件ずつ集計する負担を軽減できることがありますが、業種区分や売上区分などの管理は必要です。
農業協同組合などへの農林水産物の委託販売については、無条件委託方式と共同計算方式の両方を満たし、生産者を特定せずに販売する一定の取引について、適格請求書の交付義務が免除される特例があります。ただし、農業協同組合へ出荷した取引がすべて対象となるわけではなく、直売所での委託販売などについても、実際の取引形態を確認する必要があります。
一方、飲食店、小売店、加工業者などへ直接販売する農家では、取引先から適格請求書の交付を求められる場合があります。ただし、適格請求書発行事業者として登録していない農家には、登録事業者と同じ発行義務が当然に生じるわけではありません。登録の有無や課税事業者への該当性を区別する必要があります。
したがって、消費税に伴う記帳負担は、農業経営の売上規模だけでなく、販売先の構成、取引方式、課税方式などによって変化します。農業簿記を導入する場合には、所得税だけでなく消費税への対応も考慮することが必要です。
12.複式簿記や管理会計の効果が大きいと考えられる農家
複式簿記や管理会計の効果は、一般に経営上の意思決定が複雑になるほど大きくなると考えられます。ただし、これは経営管理理論から導かれる合理的な予測であり、すべての農家について効果の大きさが統計的に実証されているという意味ではありません。
複数の作物を生産している農家では、作物別の収益性を比較する必要があるため、売上と費用を作物別に整理する価値が高まります。特に、作物ごとの生産費用や労働時間が大きく異なる経営では、管理会計によって作付け構成を見直す材料が得られます。
高額な農業機械や施設を保有する農家では、減価償却、借入金、修繕費、更新時期などの管理が重要になります。また、従業員を雇用している農家では、人件費、給与、労働時間、社会保険などの管理が必要になるため、会計情報を組織的に整理する意義が大きくなります。
直売、加工、観光農園、農作業受託などを組み合わせている経営では、それぞれの部門の採算を把握することが重要です。ある部門の売上が大きくても、人件費や販売費、施設維持費が高ければ、必ずしも高い利益を生んでいるとは限りません。
さらに、法人化や経営継承を予定している農家では、事業用資産と家計資産、借入金、経営上の債務、将来の収益力などを整理する必要があります。このような農家では、税務申告に必要な記帳だけでなく、経営管理のための追加的な情報整備が有効になる可能性があります。
13.詳細な管理会計の効果が限定されやすい農家
一方、作目が一つで販売先も少なく、取引件数が限られ、借入金や従業員もほとんどない農家では、詳細な管理会計を導入しても、その追加効果が小さい場合があります。経営判断の選択肢が少なく、毎年ほぼ同じ生産方法と販売方法を採用している場合には、農地一筆ごと、作業ごとに原価を細分化しても、その情報を使う機会が限られる可能性があります。
ただし、単一作物の農家であっても、農業機械の更新、規模拡大、作業委託、販売先変更などを検討している場合には、費用や資金繰りを詳しく把握する価値があります。また、経営規模が小さいほど利益に余裕が少なく、わずかな経費削減や販売条件の改善が重要になる場合もあります。
そのため、小規模農家には複式簿記が不要だと一律に結論付けることも適切ではありません。重要なのは経営規模そのものではなく、追加的な情報を得ることで改善できる経営判断が存在するかどうかです。
法律上必要な記帳は経営規模にかかわらず行う必要がありますが、それを超える詳細な管理会計については、情報を収集する費用と、その情報を利用して改善できる経済的利益を比較することが合理的です。
14.農業簿記の労務負担を減らすにはどうすればよいか
自分で記帳する方法と外注する方法
農業簿記を自分で行う場合、経営者が日常的に収入や経費を把握しやすくなり、異常な支出や入金漏れを早期に発見できる可能性があります。また、税理士などへの外注費を抑えられる場合もありますが、簿記の知識を習得する時間や、農繁期に経理作業を行う負担が発生します。
一方、税理士などの専門家へ外注すれば、専門的な税務処理や制度改正への対応を任せやすくなります。ただし、領収書や請求書の整理などは農家自身に残る場合が多く、外注によって記帳労務が完全になくなるわけではありません。また、外注先が農業特有の会計処理に詳しいかどうかによって、実務上の効果も変わります。
現実的には、日常的な証憑整理と基本的な入力は農家が行い、決算や税務判断については専門家の支援を受けるという分担が適している場合があります。ただし、この方法が常に最も安いとは限らず、自分で行う時間の機会費用、外注費、作業精度などを比較する必要があります。
会計ソフトの導入と業務の標準化
事業用と家計用の銀行口座やカードを分ければ、農業経費と生活費の区分が容易になります。また、可能な範囲で現金取引を減らし、銀行振込や口座振替を利用すれば、取引履歴を残しやすくなります。
会計ソフトを銀行口座などと連携させることで、取引データの取得や仕訳入力に必要な作業を減らせる場合があります。ただし、自動分類は常に正しいとは限らず、農業用と家計用の支出が混在している場合や、農業特有の取引が発生した場合には、人による確認が必要になります。
また、作物別や部門別の管理を細かく設定しすぎると、入力作業が増える可能性があります。経営判断に必要な範囲で分類項目を限定し、一定のルールで継続的に記録する方が合理的です。
記帳頻度についても、取引件数に応じて週単位や月単位で処理し、定期的に預金残高や売掛金を確認する方法が考えられます。重要なのは、最新のソフトを導入すること自体ではなく、正確性を維持しながら総作業時間を減らすことです。
15.農業簿記の費用対効果を数理的に評価する
法律上必要な記帳費用と追加的な簿記費用を分ける
農業簿記の費用対効果を考えるときには、法律上必要な記帳と、経営改善や青色申告特別控除を目的として追加する記帳を区別しなければなりません。法律上必要な記帳は、費用対効果が小さいという理由だけで省略することはできないため、比較すべきなのは、必要な記帳を行った状態から複式簿記や管理会計へ移行した場合の追加的な便益と費用です。
例えば、白色申告の簡易記帳をすでに行っている農家が、複式簿記と電子申告を導入する場合、追加的な税務上の利益、経営改善による利益、リスク低減効果などが期待できます。一方、簿記の学習時間、追加記帳時間、会計ソフト代、外注費、電子保存への対応費用などが増える可能性があります。
この関係は、次のように整理できます。
年間追加純便益=追加的な税負担軽減額+期待される経営改善便益-追加記帳労務の機会費用-追加的なソフト・外注費-追加的な損失の期待額
ここでいう経営改善便益には、作付け変更による利益増加、不要な設備投資の回避、資金不足による損失の低減などが含まれ得ます。ただし、同じ経済的利益を複数の項目に重複して計上しないことが必要です。また、入力ミスなどのリスクについても、単にリスクという言葉を費用として差し引くのではなく、発生確率と損失額を考慮した期待値として評価する方が合理的です。
仮定を置いた費用対効果の計算
2026年分について、簡易簿記による青色申告特別控除10万円を受けている農家が、複式簿記と電子申告に移行して65万円控除を受ける場合を考えます。控除額の増加は55万円ですが、この55万円がそのまま手元に残るわけではありません。
仮に、控除増加による実効的な限界税負担軽減率を20%とすれば、税負担軽減額は55万円の20%に当たる11万円となります。ここでは所得税、住民税などの影響を一つの仮定的な率にまとめていますが、実際の税負担は個々の所得条件や制度によって異なります。
次に、複式簿記への移行によって年間40時間の追加作業が発生し、農家の労働時間の機会費用を1時間当たり2,000円、会計ソフトや外注などの追加費用を年間3万円と仮定します。この場合、追加記帳労務の機会費用は8万円、その他の追加費用は3万円で、合計11万円となります。
経営改善による追加利益がないと仮定すれば、税負担軽減額11万円から追加費用11万円を差し引いた年間追加純便益はゼロになります。つまり、この条件では複式簿記への移行による税務上の利益と追加負担がほぼ釣り合う計算です。
仮に実効的な限界税負担軽減率が10%であれば、税負担軽減額は5万5千円となり、年間追加純便益はマイナス5万5千円になります。反対に30%であれば税負担軽減額は16万5千円となり、年間追加純便益はプラス5万5千円になります。
ただし、これらの記帳時間、労働の機会費用、ソフト代、税負担軽減率は説明のために設定した仮定であり、農家の全国平均や実測値ではありません。また、実際に65万円控除を受けられるかどうかは所得金額や申告要件に左右されるため、この計算を個別農家の節税額として利用することはできません。
経営改善による利益を加える場合
複式簿記や管理会計によって、農業機械の更新を見直したり、作物別の採算を改善したりして、年間の経済的利益が増加する場合には、簿記導入の費用対効果は高まります。
ただし、その利益は会計帳簿を作成したことによって自動的に発生するものではありません。帳簿から問題を発見し、実際に経営行動を変更し、その改善効果を確認できた場合に初めて評価すべきものです。
また、利益増加の原因が簿記の導入にあるのか、それとも天候、農産物価格、栽培技術、販売先の変化などにあるのかを区別する必要があります。単年度の利益増加だけを根拠に、簿記の導入効果を断定することは科学的に適切ではありません。
記帳労務を実際に測定する重要性
農業簿記の費用対効果をより正確に評価するには、各農家が実際に記帳に費やしている時間を測定する必要があります。領収書整理、日常入力、預金照合、決算、申告準備などの作業時間を区分し、取引件数、作目数、売上規模、会計ソフトの利用状況と併せて記録すれば、記帳負担を増加させている要因を分析できます。
さらに、簡易記帳から複式簿記へ移行した前後の作業時間や経営成績を比較すれば、導入効果を検討する材料になります。ただし、経営規模や取引件数も同時に変化している場合には、それらの影響を調整する必要があります。
このような実測データがなければ、複式簿記が何時間の労働を増やすのか、会計ソフトが何時間の労働を削減するのか、経営利益が平均何%改善するのかについて、信頼できる一般的な数値を示すことは困難です。
経営形態別に考える合理的な記帳水準
作目が少なく、取引件数や借入金が限られる小規模経営では、法令上必要な簡易記帳を確実に行い、売上、経費、固定資産、現金残高などを整理することが基本になります。そのうえで、青色申告の税務上の利益が追加的な労務負担を上回る場合には、複式簿記への移行を検討する価値があります。
中規模で設備投資や借入金がある経営では、複式簿記によって資産、負債、利益を管理し、月次損益や資金繰り表を作成することが有効です。作物別の採算についても、経営判断に必要な範囲で大まかに区分する方法が考えられます。
大規模な雇用型経営や複数部門を持つ農業法人では、部門別損益、作物別原価、労働時間、圃場別収量、予算と実績の比較、設備投資計画、資金繰り予測などを組み合わせた管理が重要になります。ただし、詳細な分析を行うほど作業量も増えるため、管理項目は意思決定に役立つものに絞る必要があります。
現実的な結論~農業簿記は記録の詳細さではなく、経営上の有効性で判断する
専業農家は、原則として記帳と帳簿・書類の保存を行う必要があります。これは青色申告者だけでなく、白色申告者にも当てはまる制度上の義務です。ただし、専業農家という呼称だけで複式簿記が義務付けられるわけではなく、すべての農家が同じ水準の詳細な会計処理を行う必要もありません。
2025年農林業センサスでは、全国の農業経営体のうち青色申告を行っている割合は44.6%、正規の簿記を採用している割合は25.1%でした。この数字は、農業経営の記帳方法が実際には多様であることを示しています。ただし、青色申告をしていない農家が記帳していないことを意味するものではなく、複式簿記の有無だけで経営能力を評価することもできません。
税務上は、青色申告特別控除、青色事業専従者給与、純損失の繰越しなどの制度により、複式簿記が経済的な利益を生む場合があります。特に2027年分以後は、青色申告特別控除の要件が変更されるため、複式簿記と電子申告の組み合わせがこれまで以上に重要になります。ただし、電子化の費用や習得時間も発生するため、控除額だけで導入を判断することは適切ではありません。
経営管理の面では、複式簿記によって利益、資産、負債を把握しやすくなり、農業機械への投資、借入金返済、作物別採算、資金繰りなどを検討するための情報が得られます。一方、農業所得だけでは家族労働の機会費用や将来の設備更新資金を十分に把握できないため、作業時間、作付面積、収量、販売数量、資金繰りなどの情報を組み合わせる必要があります。
また、簿記による経営改善効果が大きいと考えられるのは、経営上の意思決定が複雑で、帳簿から得られる情報を利用して経営行動を改善できる農家です。作目数や販売先が多い農家、設備投資や借入金が大きい農家、従業員を雇用する農家、法人化や事業継承を検討している農家などでは、その価値が高まる可能性があります。
反対に、取引件数が少なく、経営上の選択肢も限られる農家では、詳細な原価計算に要する労務が、得られる経営改善効果を上回る場合があります。ただし、小規模であることだけを理由に複式簿記が不要とは判断できず、税務上の利益や設備投資の有無などを個別に検討する必要があります。
最も重要なのは、農業簿記そのものを目的にしないことです。法律上必要な記帳を確実に行ったうえで、追加的な記帳によって何を判断できるようになるのか、その情報を利用してどのような経営改善が可能になるのか、そして改善効果が記帳労務や費用を上回るのかを検討する必要があります。
農業簿記の価値は、帳簿の詳しさや形式的な完成度だけでは決まりません。どの作物が利益を生み、家族労働に見合う所得が得られ、農業機械を更新でき、借入金を返済し、将来にわたって経営を継続できるのかという判断に役立つことが重要です。
したがって、専業農家にとって合理的なのは、すべての経営情報を細かく記録することでも、税務申告だけのために最低限の数字をまとめることでもありません。法令上必要な記録を正確に維持しながら、自らの経営規模と意思決定に必要な範囲まで情報を整備し、得られる便益と追加的な負担を継続的に比較することです。
農業簿記は、付けること自体に経済的な価値があるのではなく、記録された情報を使って、農業経営をより合理的に判断できるようになることに価値があります。その効果が実際の労務と費用に見合うかどうかを冷静に見極めることが、専業農家にとって最も現実的な簿記の活用方法といえるでしょう。